Analyse quotidienne · 06.09.2026
Analyse quotidienne — 6 septembre 2026
Analyse complète · 22 min · rapport édition 73 pages — Témoin de tension au vert, vingt et une valeurs suivies en sept familles, lecture macro arrêtée au 5 septembre.
Information financière générale, sans prise en compte de votre situation, de vos objectifs ni de votre tolérance au risque. Q2V ne fournit aucun service de conseil en investissement et aucune instruction personnalisée d’achat ou de vente. Les opinions sur l’évolution d’une valeur peuvent néanmoins relever du régime MAR selon leur contenu.
Rapport quantitatif complet — PDF · 73 pages — témoin de tension, familles d’observation, graphiques et méthode, sans aucun niveau d’intervention.
Ouvrir le PDFTéléchargerÉdition du 6 septembre 2026 — La rédaction Q2V. Notre témoin de tension des marchés reste au vert, avec un score de 0 sur 100 et aucun des huit signaux de stress activé, un état inchangé depuis le 1er mai 2026. La sélection du jour retient vingt et une valeurs suivies, en sept familles d’observation, sur 230 configurations relevées ; trois lignes ont été écartées en amont par nos garde-fous.
Les données de marché sont arrêtées à la séance du vendredi 4 septembre 2026, la dernière cotée : cette édition dominicale partage cet arrêté avec celle de la veille, mais toutes les familles ont été recalculées et dix-huit des vingt et une valeurs suivies changent. Notre lecture macro, hebdomadaire, reste celle du 5 septembre. La grille quantitative Q2V décrit des états de marché mesurables : elle ne promet rien et ne remplace aucune décision.
⚠️ Avertissement : cette publication présente une information financière générale, sans prise en compte de votre situation. Q2V ne fournit pas de service de conseil en investissement et ne formule aucune instruction personnalisée d’achat ou de vente. Une opinion publique sur l’évolution actuelle ou future d’un instrument peut toutefois relever du régime des recommandations d’investissement au sens du règlement (UE) n° 596/2014 (MAR). Investir comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures. Avertissement complet & mentions légales.
Le contexte du jour
- Témoin de tension : vert, score de 0 sur 100
- Signaux de stress actifs : aucun sur huit
- Valeurs suivies : 21, en sept familles
- Configurations relevées : 230
- Données de marché arrêtées au : 4 septembre 2026
- Lecture macro arrêtée au : 5 septembre 2026
Le témoin compte combien de symptômes de stress sont allumés simultanément, sur une échelle de 0 à 100 à poids égaux. Les crises de 2008, de la zone euro en 2010-2011, de la Chine en 2015, du quatrième trimestre 2018, de 2020 et de 2022 les ont toutes combinés. Voici l’état des huit signaux ce jour.
- Tendance longue des indices : l’indice de référence cote 770 contre une moyenne à 200 jours de 711, soit 8,3 % au-dessus, pente positive.
- Largeur du marché : aucun des cinq indices du panel ne passe sous sa moyenne à dix mois, pour un seuil d’alerte fixé à 60 %.
- Volatilité : 8,1 % en rythme annuel sur vingt séances, à -0,77 écart-type, très en dessous du seuil d’alerte.
- Repli maximal : 1,0 % sur un an glissant, pour un seuil d’alerte à 8 %.
- Fuite vers l’or : le momentum du rapport or sur actions est négatif, à -0,21 en écart-type.
- Fuite vers les obligations : le momentum du rapport obligations longues sur actions est négatif, à -0,52.
- Stress du crédit à haut rendement : le ratio suivi s’établit à 0,750 et ne remplit pas la double condition d’alerte.
- Choc pétrolier : le momentum du pétrole sur trois mois ressort à +6,7 %, soit +0,30 écart-type, loin du seuil dans les deux sens.
Limite à connaître : ce témoin a viré au rouge avant le point bas des dix crises testées, pour cinq fausses alertes en vingt-trois ans, mais il n’anticipe jamais les corrections éclair, dont environ la moitié de la baisse reste à venir au premier signal rouge. Un état vert décrit des conditions normales, il ne garantit rien.
Les trois potentiels théoriques les plus élevés
Ces trois valeurs appartiennent toutes à la même famille, celle des écarts de cotation sur volumes inhabituels, dont la cible est calculée de façon statistique et identique pour chaque valeur du panier. Le chiffre ci-dessous n’est donc pas une prévision propre à chaque société.
- GTLB — GitLab : potentiel théorique de +90,0 %, horizon de 44 séances
- OKTA — Okta : potentiel théorique de +90,0 %, horizon de 44 séances
- SNOW — Snowflake : potentiel théorique de +90,0 %, horizon de 44 séances
Limite essentielle. Cette famille a un profil de loterie assumé : l’essentiel du résultat provient d’une petite minorité de cas, ce qui n’a de sens qu’en tenant le panier entier. Son suivi mesuré ressort à +5,8 % en moyenne à vingt et une séances, pour un taux de réussite de 23 % à cinq séances sur 158 signaux. Une cible statistique de 90 % n’est pas une performance attendue.
Les valeurs suivies
Vingt et une valeurs, en sept familles. Chaque famille répond à une question différente et n’a pas la même solidité : nous indiquons pour chacune ce que notre suivi mesuré a réellement produit.
Top composite · probabilités courtes
Les titres auxquels notre grille attribue la plus forte probabilité de gagner 5 % en cinq séances. La probabilité est calibrée sur 3,2 millions d’observations hors échantillon : elle vaut environ deux fois et demie à trois fois la fréquence de base, mais l’avantage net de frais y est voisin de zéro. Cette famille sert à hiérarchiser des idées, jamais à fonder une décision à elle seule. Les trois valeurs du jour sont cotées en Asie continentale ou à Taïwan, ce qui pose une contrainte d’accès depuis l’Europe, et les neuf candidats relevés appartiennent tous à la technologie.
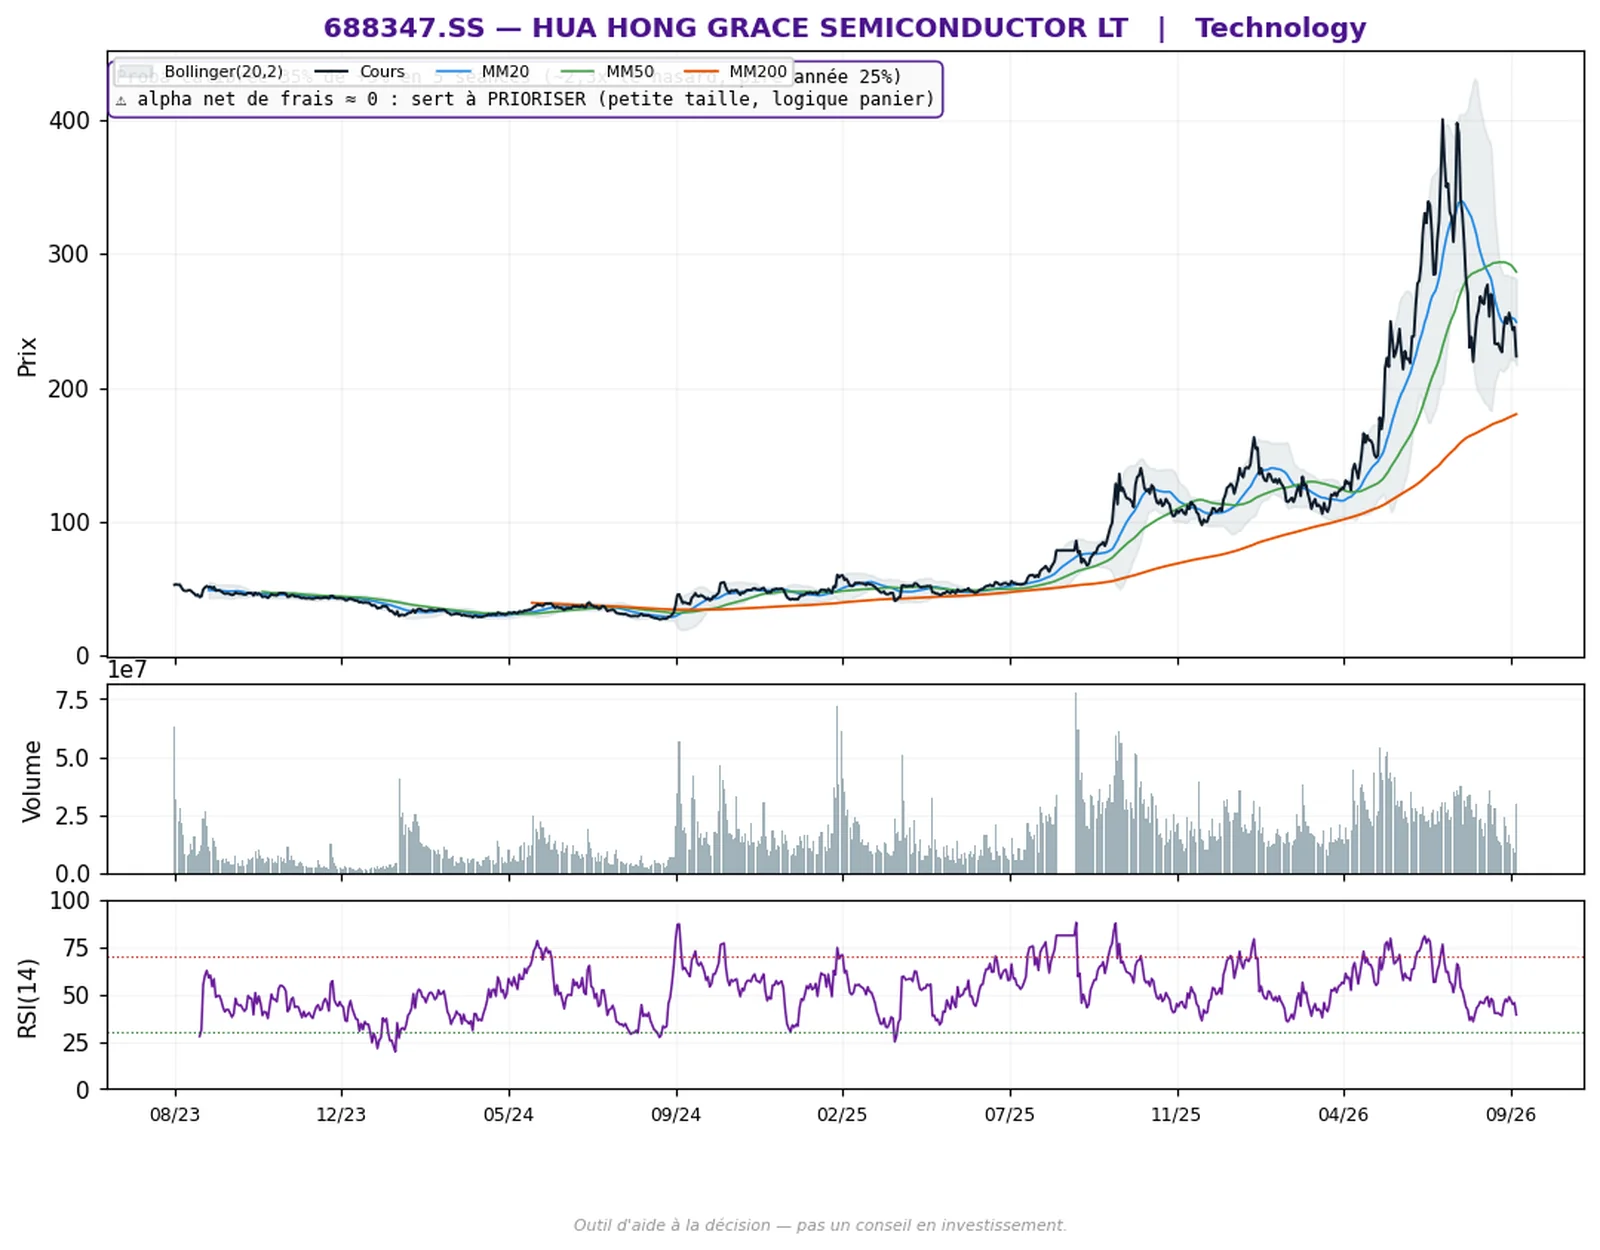
688347.SS — Hua Hong Grace Semiconductor
Technologie
- Potentiel théorique : +5,0 %
- Horizon : 5 séances
- Probabilité calibrée : 35 %
- Risque : volatilité élevée, place de Shanghai
Pourquoi cette valeur. Probabilité calibrée de 35 %, au premier rang de la liste du jour ; Objectif observé par le modèle : +5 % en cinq séances, soit environ deux fois et demie la fréquence de base.
Limites. Avantage net de frais voisin de zéro : la probabilité aide à prioriser, elle ne promet rien ; Titre très volatil, à ne considérer qu’en petite taille et en panier ; Valeur cotée à Shanghai : accès et horaires de négociation restreints depuis l’Europe.
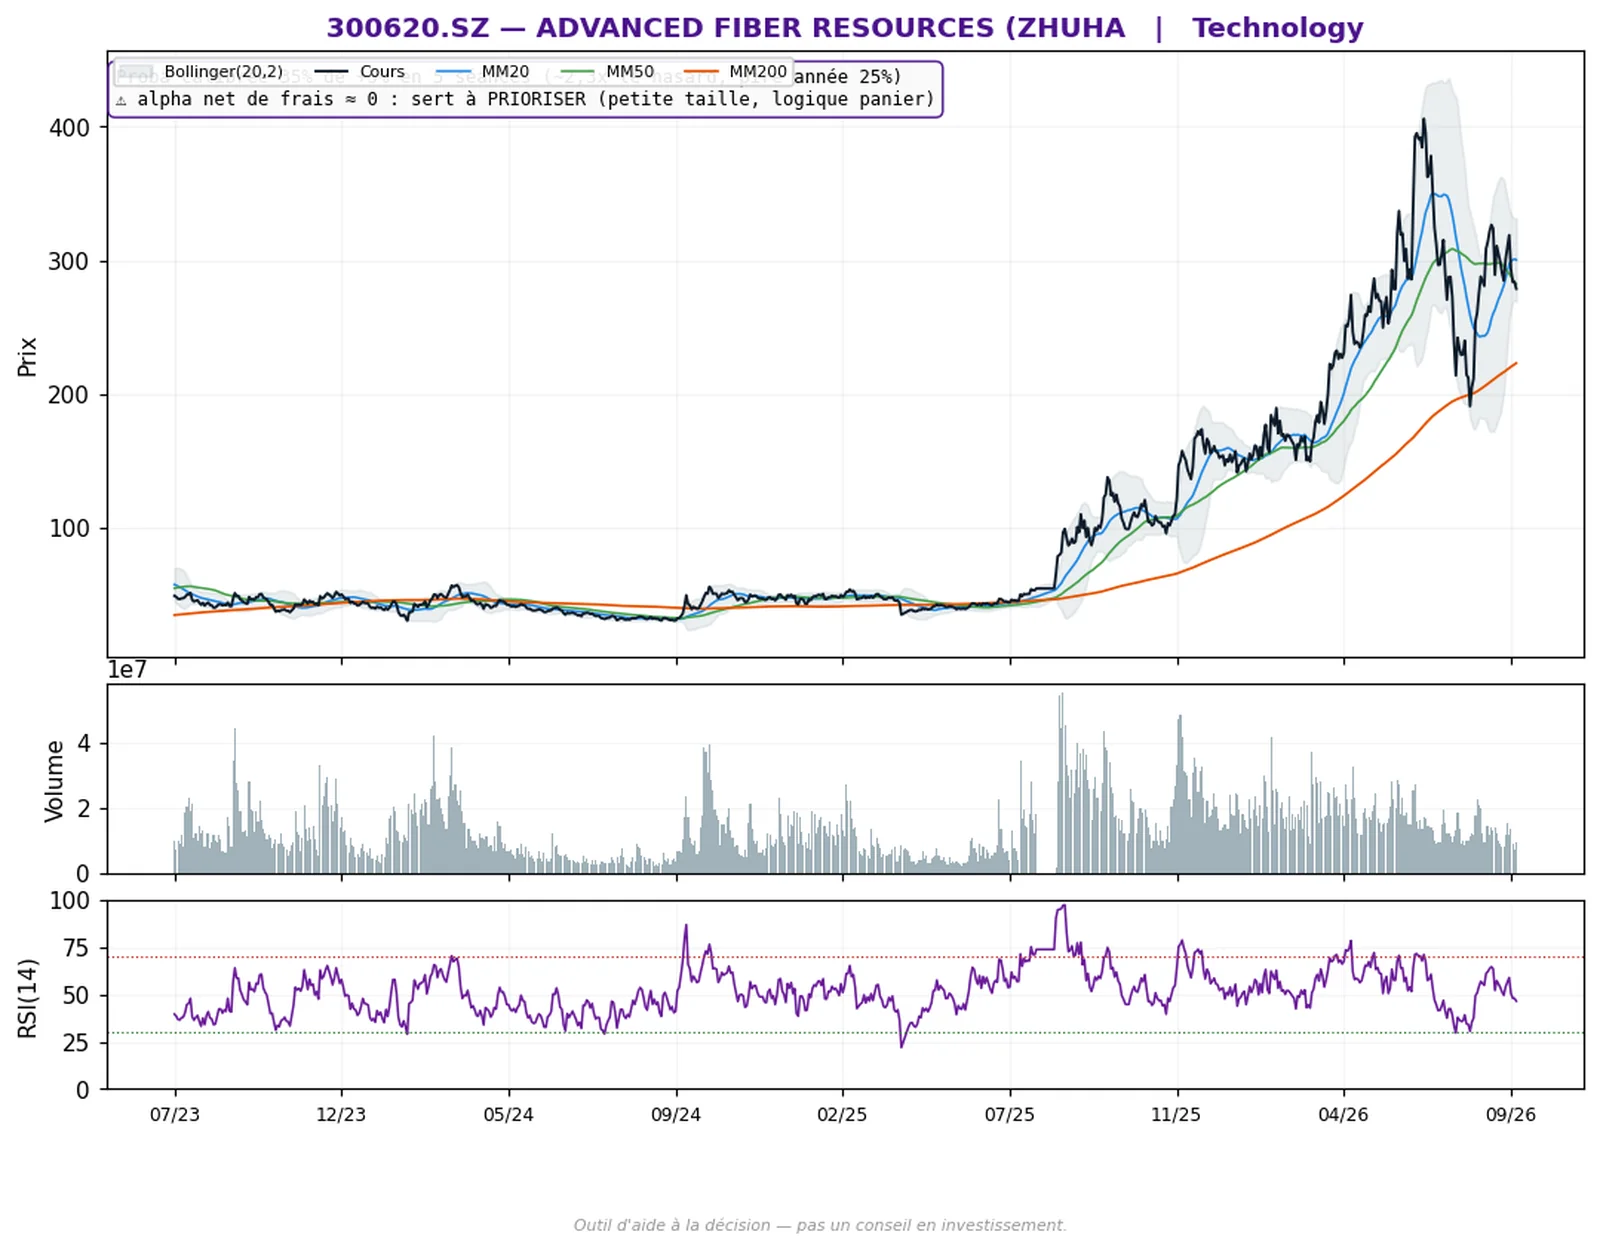
300620.SZ — Advanced Fiber Resources (Zhuhai)
Technologie
- Potentiel théorique : +5,0 %
- Horizon : 5 séances
- Probabilité calibrée : 35 %
- Risque : volatilité élevée, place de Shenzhen
Pourquoi cette valeur. Probabilité calibrée de 35 %, à égalité au premier rang de la liste du jour ; Objectif observé par le modèle : +5 % en cinq séances.
Limites. Avantage net de frais voisin de zéro : la probabilité aide à prioriser, elle ne promet rien ; Titre très volatil, à ne considérer qu’en petite taille et en panier ; Valeur cotée à Shenzhen : accès et horaires de négociation restreints depuis l’Europe.
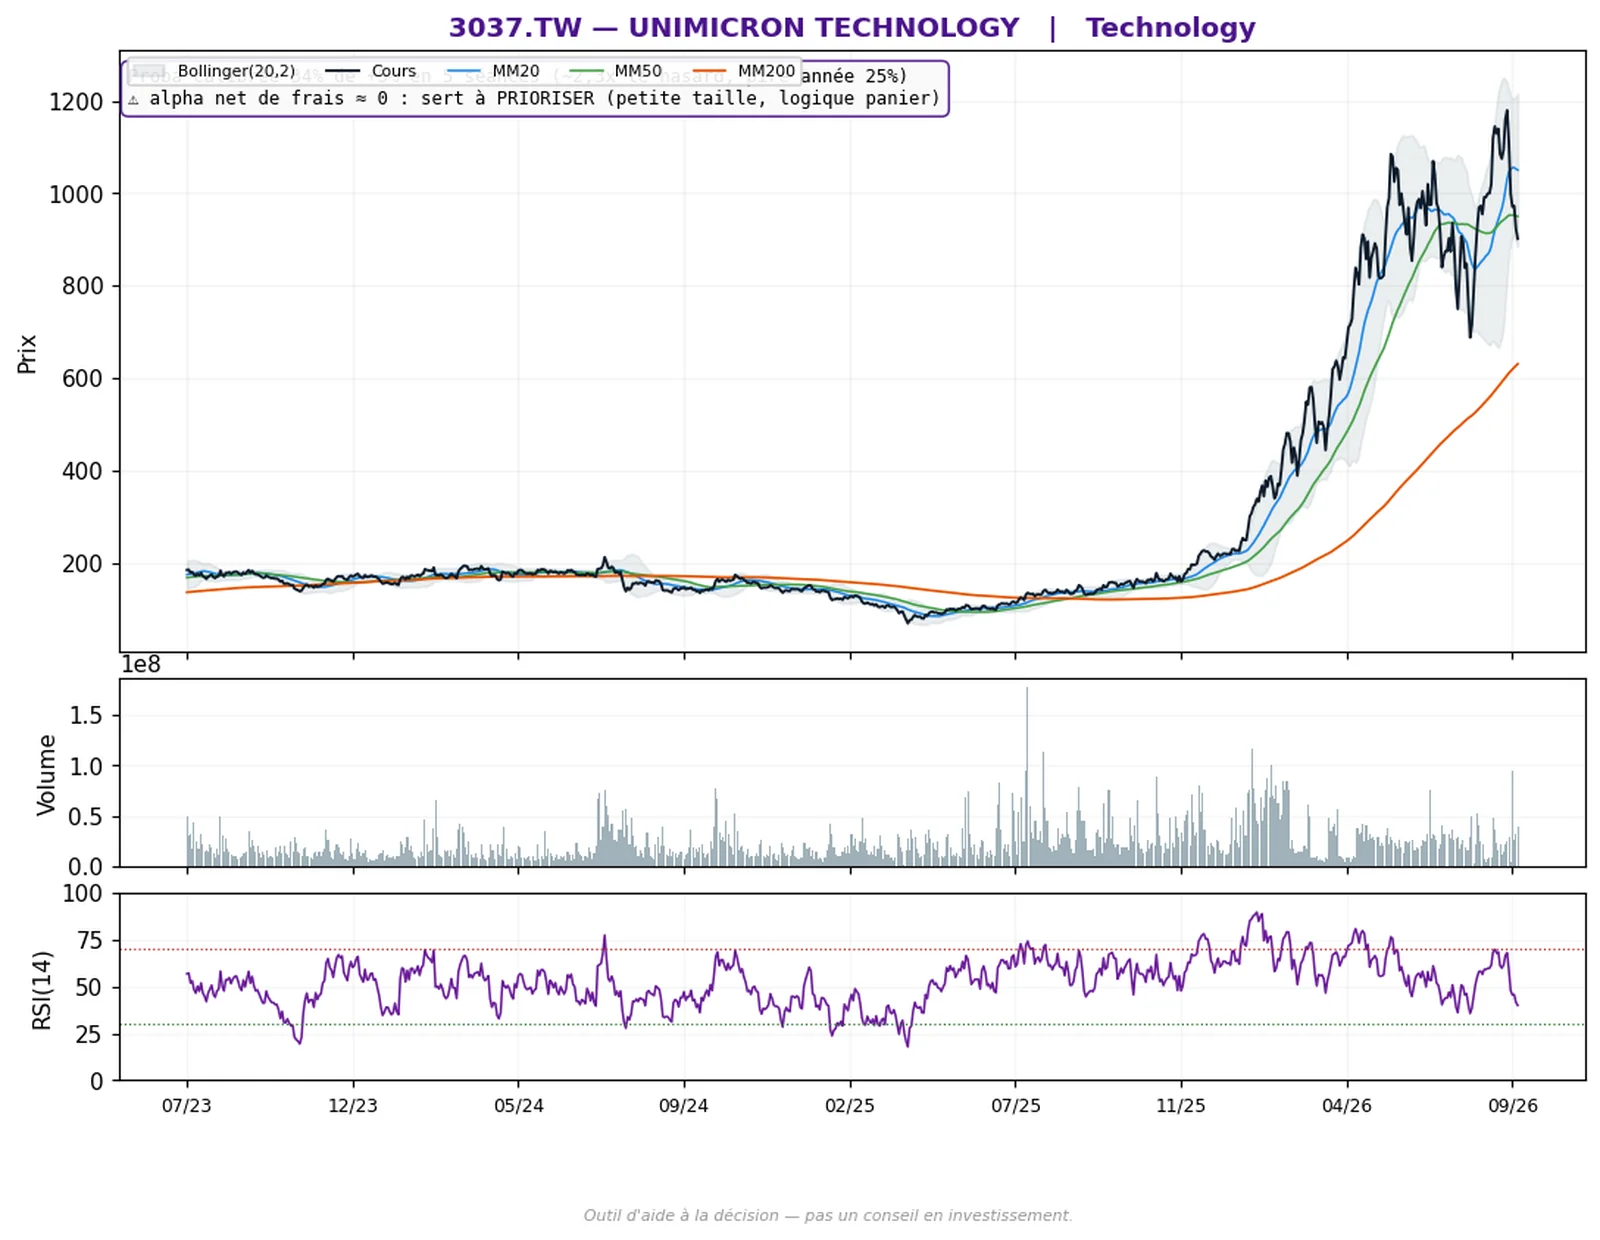
3037.TW — Unimicron Technology
Technologie
- Potentiel théorique : +5,0 %
- Horizon : 5 séances
- Probabilité calibrée : 34 %
- Risque : volatilité élevée, place de Taïwan
Pourquoi cette valeur. Probabilité calibrée de 34 %, au troisième rang de la liste du jour ; Objectif observé par le modèle : +5 % en cinq séances.
Limites. Avantage net de frais voisin de zéro : la probabilité aide à prioriser, elle ne promet rien ; Titre très volatil, à ne considérer qu’en petite taille et en panier ; Valeur cotée à Taïwan : accès et horaires de négociation restreints depuis l’Europe.
Retournement Q2V
Un repli de court terme à l’intérieur d’une tendance haussière, susceptible de rebondir sous un mois. Notre suivi mesuré de cette famille est négatif : nous la publions parce que nous publions aussi ce qui ne marche pas.
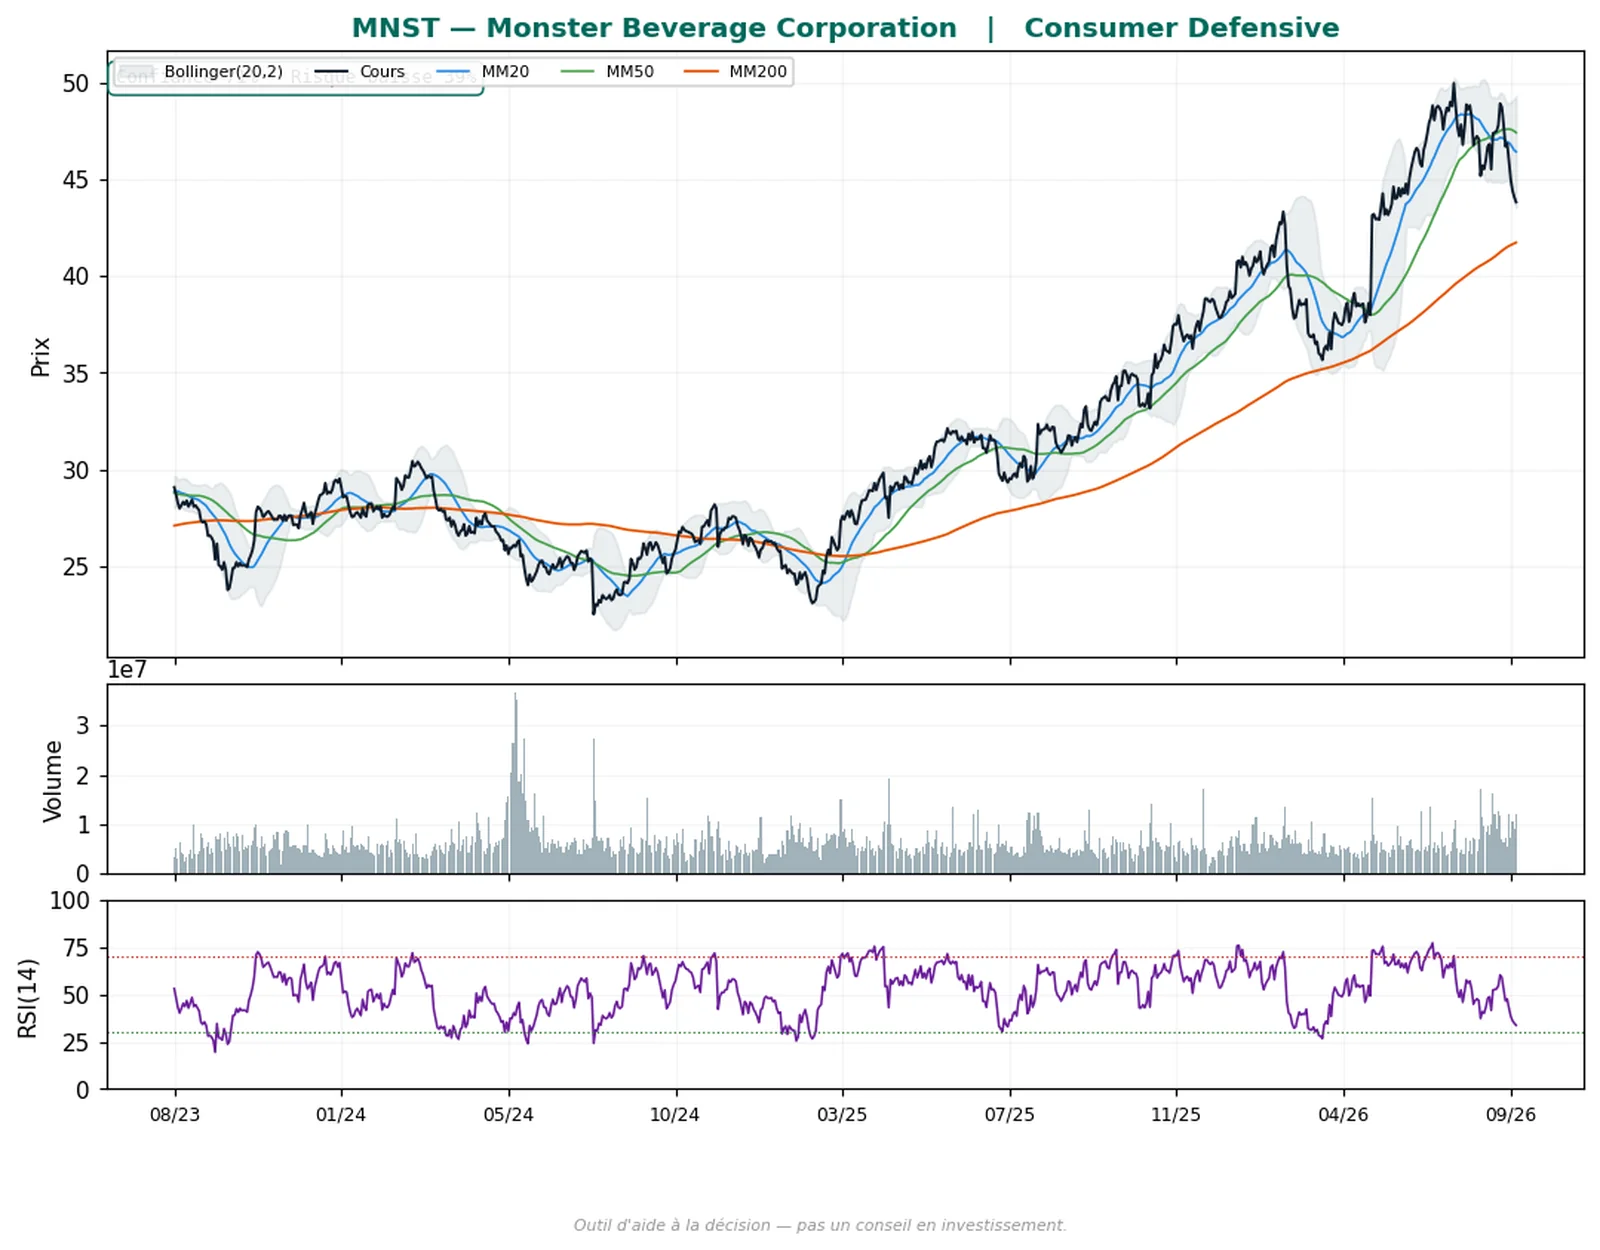
MNST — Monster Beverage
Consommation de base
- Potentiel théorique : +5,0 %
- Horizon : 21 jours
- Probabilité calibrée : 71 %
- Risque : risque de baisse estimé à 39 %
Pourquoi cette valeur. Confiance calibrée de 71 %, au premier rang de la liste du jour ; Repli court terme dans une tendance de fond mesurée à +7 % par an.
Limites. Le suivi mesuré de cette famille est négatif : -3,1 % en moyenne à vingt et une séances sur 102 signaux ; Le risque de baisse estimé reste élevé, à 39 % sur vingt et une séances.
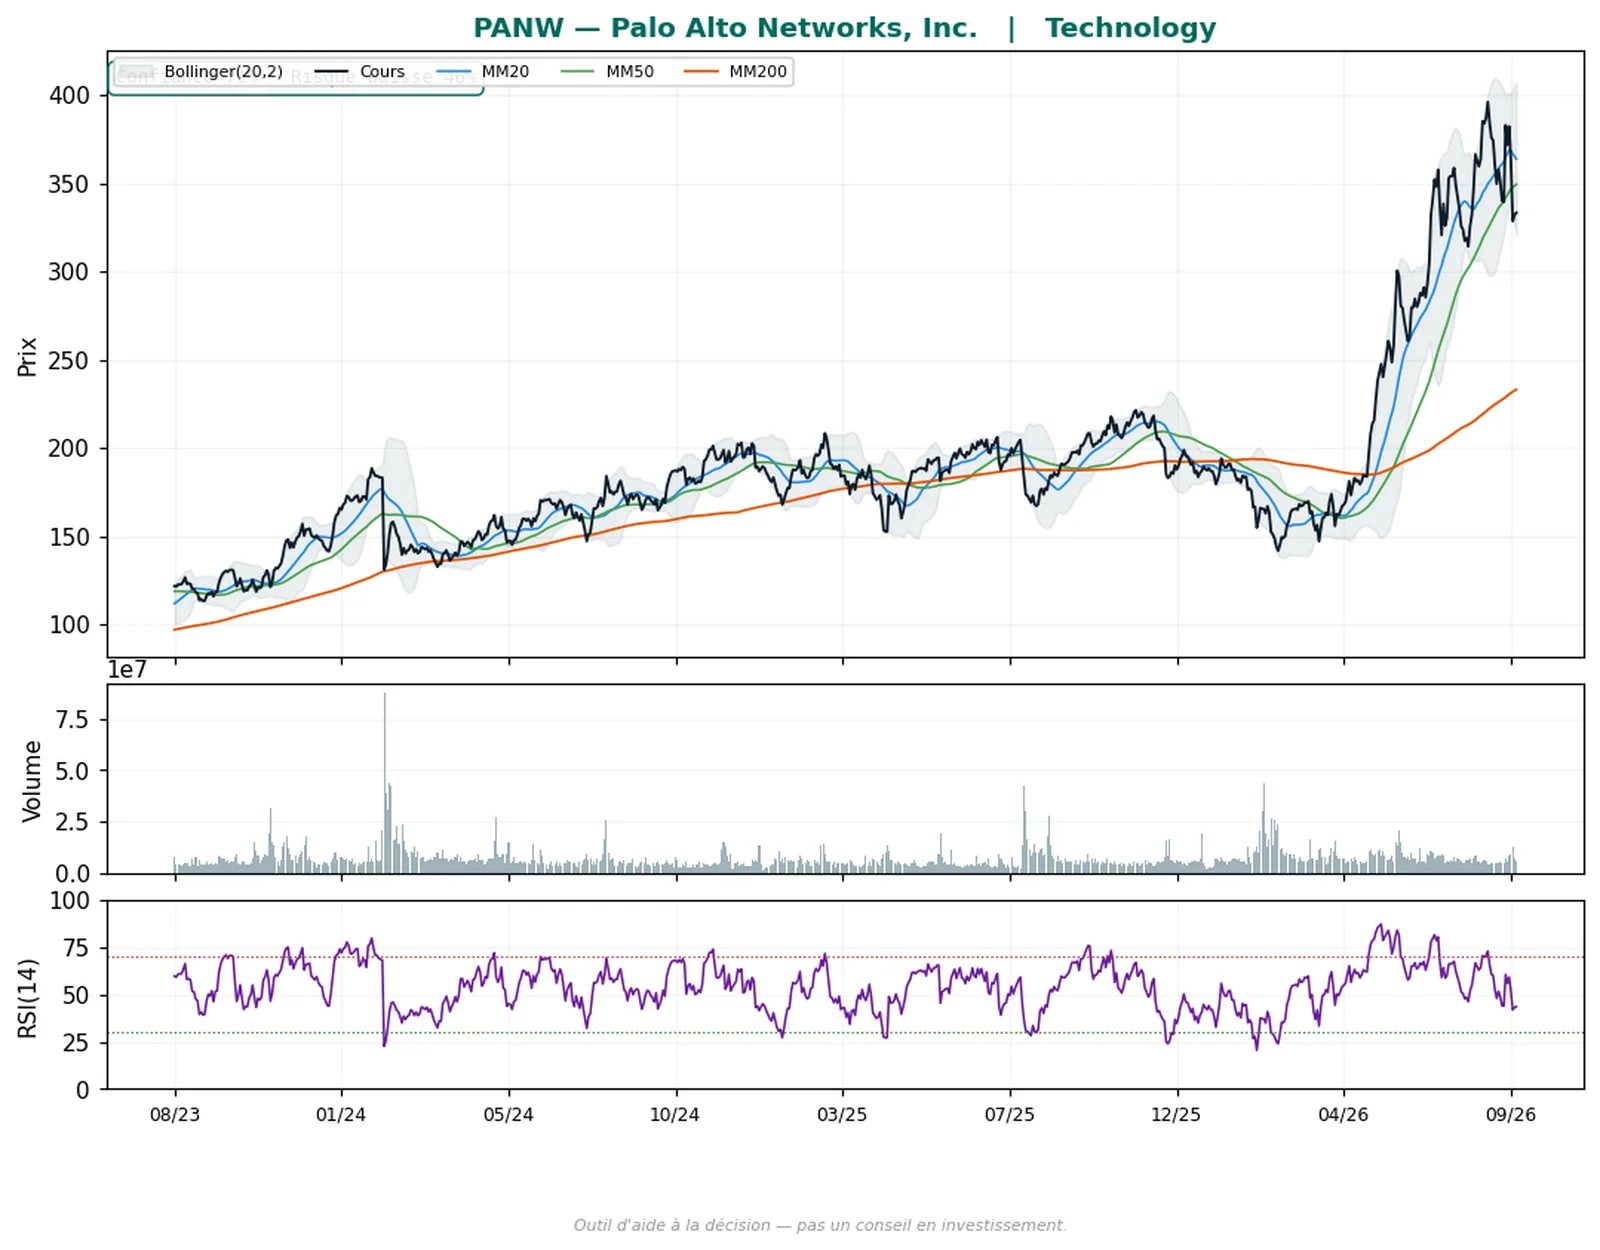
PANW — Palo Alto Networks
Technologie
- Potentiel théorique : +5,0 %
- Horizon : 21 jours
- Probabilité calibrée : 71 %
- Risque : risque de baisse estimé à 46 %
Pourquoi cette valeur. Confiance calibrée de 71 %, à égalité au premier rang ; Tendance de fond forte, mesurée à +62 % par an, avec un repli récent.
Limites. Le suivi mesuré de cette famille est négatif à vingt et une séances ; Le risque de baisse estimé est de 46 %, soit près d’une chance sur deux.
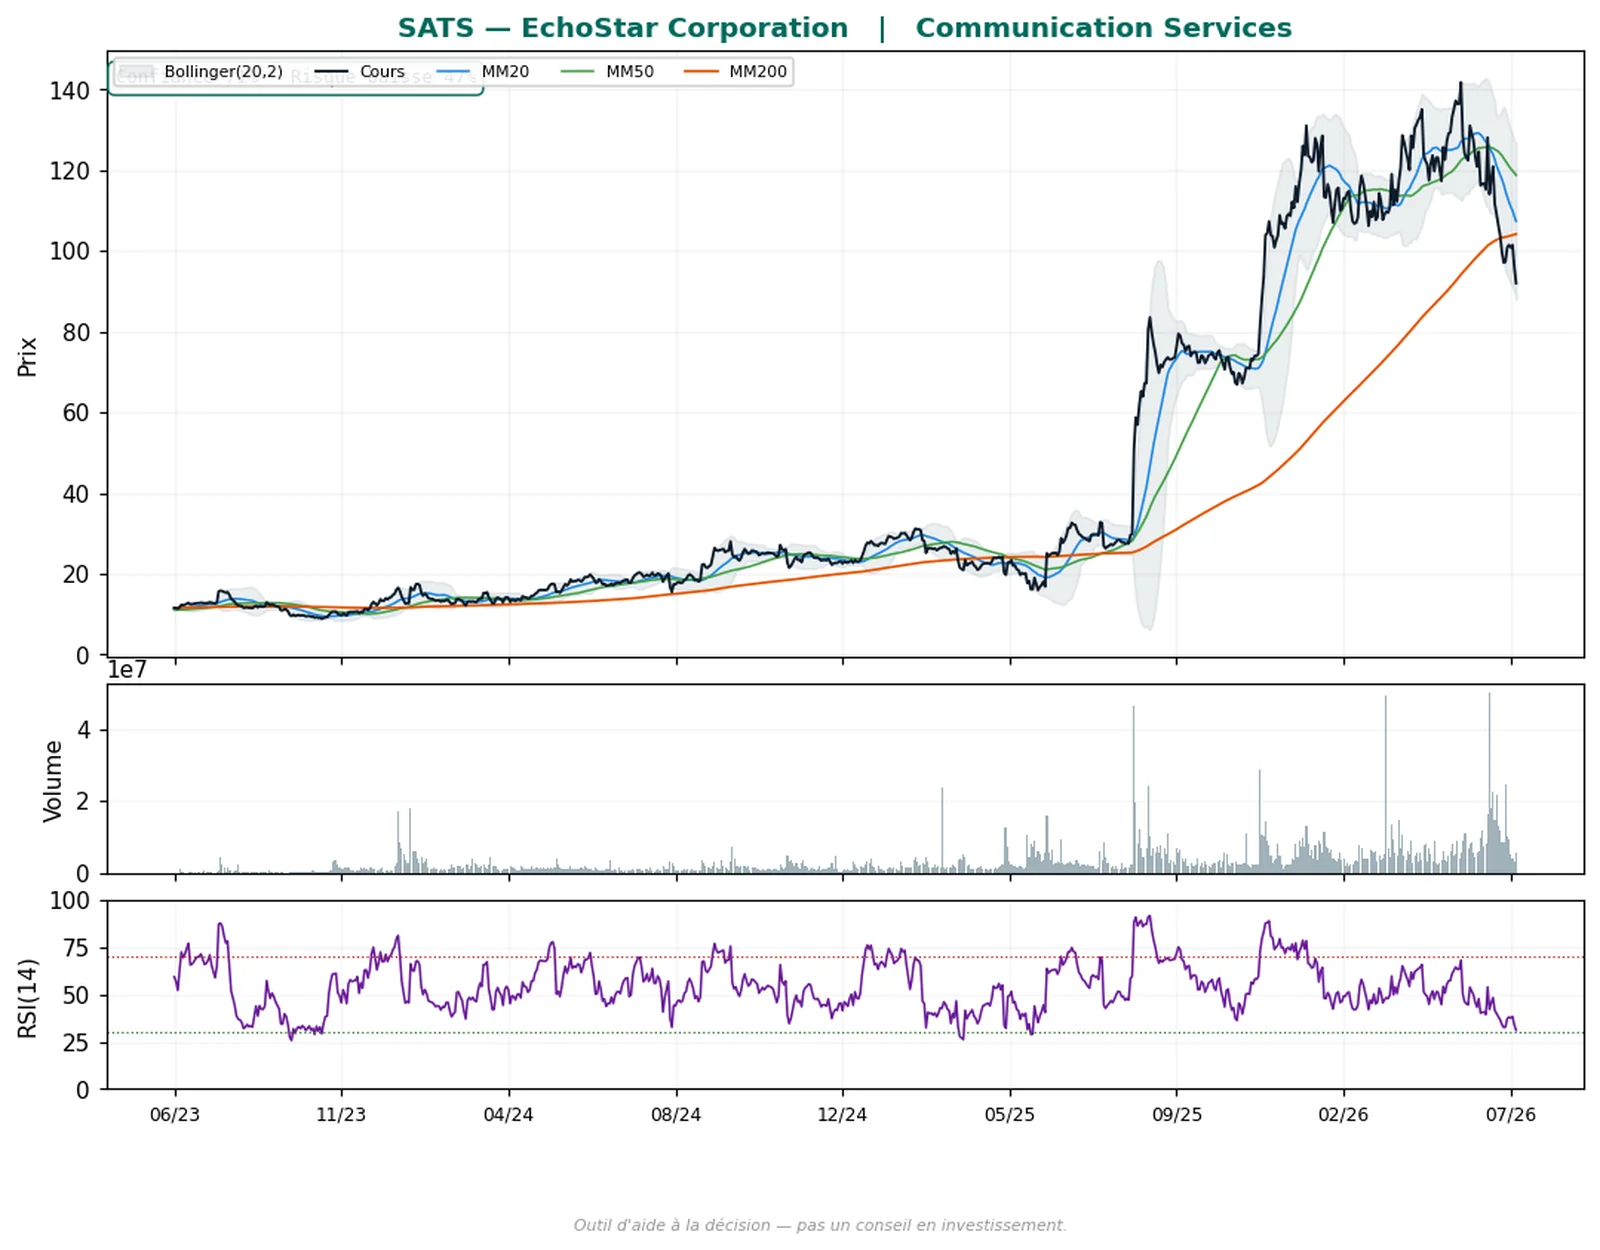
SATS — EchoStar
Communication
- Potentiel théorique : +5,0 %
- Horizon : 21 jours
- Probabilité calibrée : 71 %
- Risque : risque de baisse estimé à 47 %
Pourquoi cette valeur. Confiance calibrée de 71 %, à égalité au premier rang ; Tendance de fond très forte, mesurée à +139 % par an.
Limites. Le suivi mesuré de cette famille est négatif à vingt et une séances ; Une tendance de fond à trois chiffres traduit aussi une volatilité extrême.
Suivi de tendance · repli dans une hausse établie
Une tendance haussière installée qui respire, avec un repli mesuré sur une moyenne mobile ascendante et une confirmation à l’échelle hebdomadaire. C’est un complément de méthode, dont le gain mesuré est modeste.
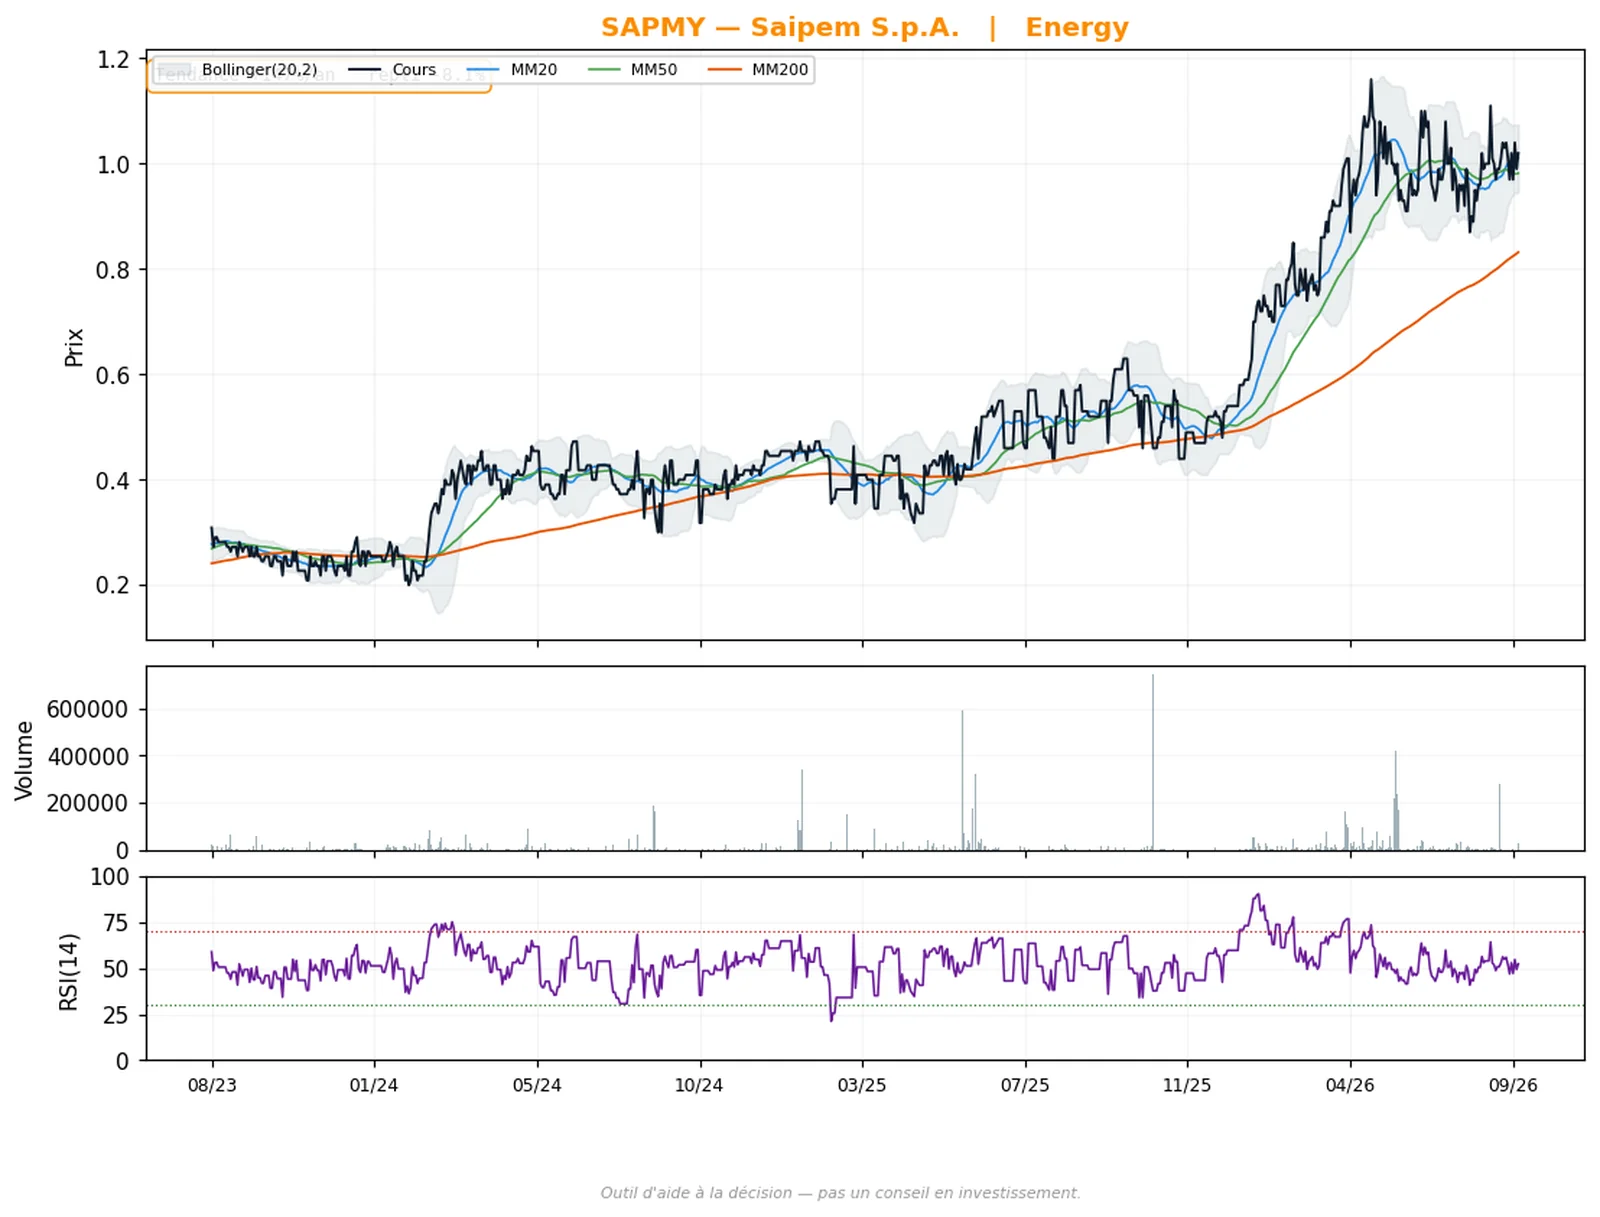
SAPMY — Saipem
Énergie
- Potentiel théorique : +16,7 %
- Horizon : 21 jours
- Risque : certificat représentatif, cours unitaire très bas
Pourquoi cette valeur. Pente de tendance mesurée à +147 % par an, la plus forte de la liste du jour ; Repli modéré de 8,1 % sous le plus haut de trois mois, indicateur de force à 52.
Limites. Ligne cotée sous forme de certificat représentatif : liquidité et écarts de cotation différents du titre d’origine ; Un cours unitaire proche de un dollar amplifie mécaniquement les variations en pourcentage.
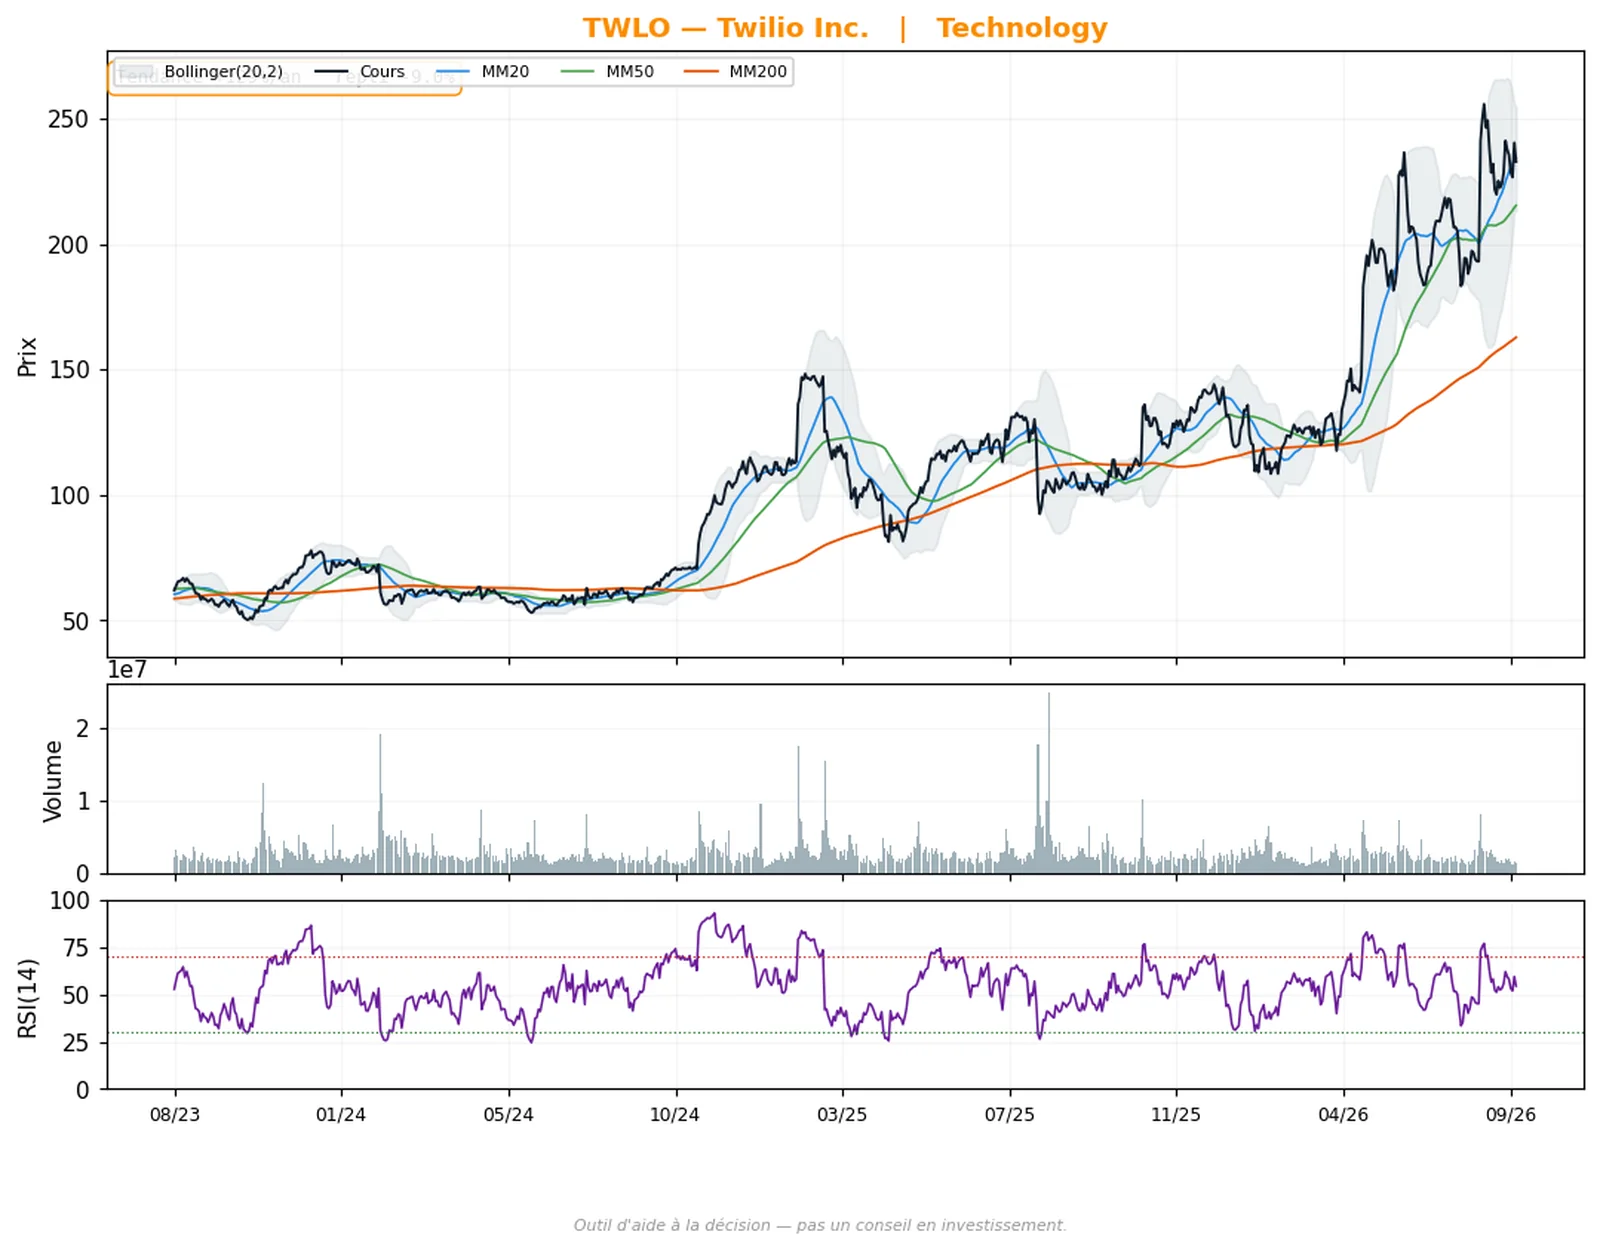
TWLO — Twilio
Technologie
- Potentiel théorique : +21,0 %
- Horizon : 21 jours
- Risque : amplitude quotidienne de 4,2 %
Pourquoi cette valeur. Pente de tendance mesurée à +129 % par an ; Repli de 9,0 % sous le plus haut de trois mois, retour au contact de la moyenne à vingt jours.
Limites. La confirmation hebdomadaire n’apporte qu’un gain modeste, mesuré à 0,19 % par opération ; Amplitude quotidienne moyenne de 4,2 %, à intégrer au dimensionnement.
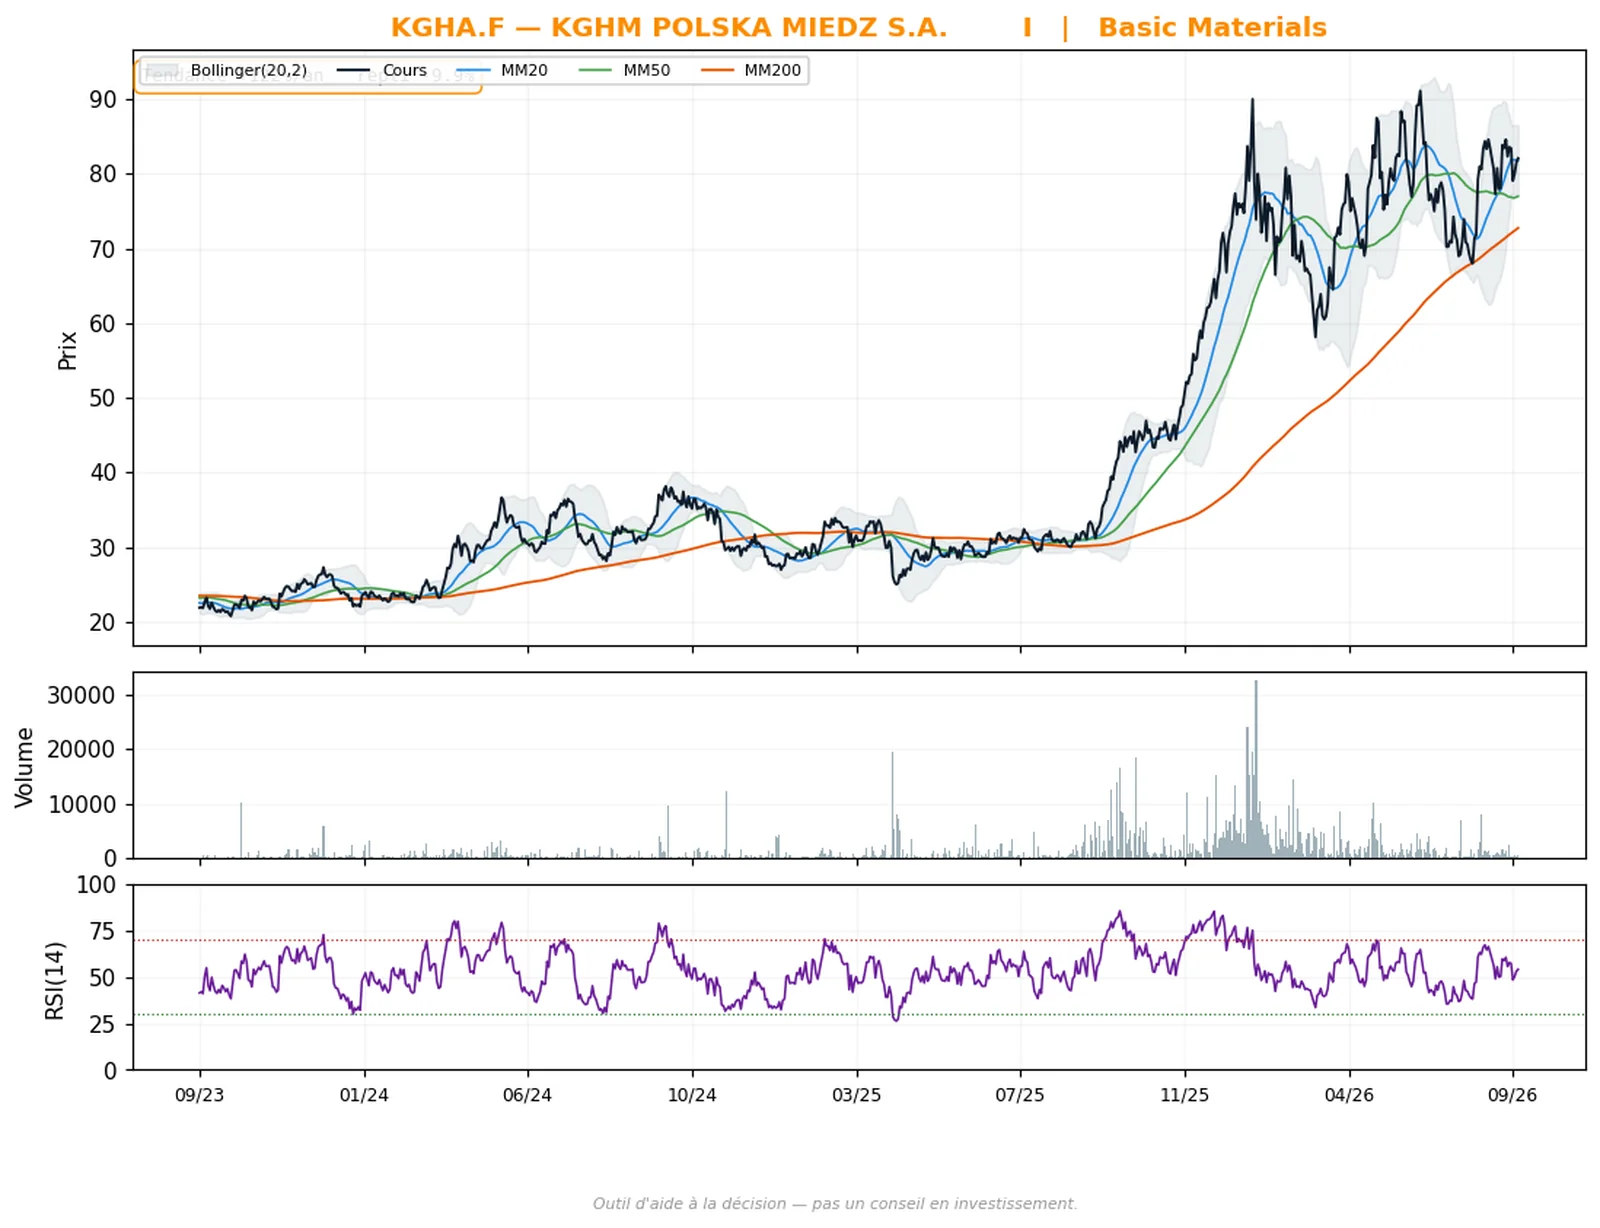
KGHA.F — KGHM Polska Miedz
Matériaux de base
- Potentiel théorique : +20,6 %
- Horizon : 21 jours
- Risque : ligne secondaire, exposition au cuivre
Pourquoi cette valeur. Pente de tendance mesurée à +122 % par an ; Repli de 9,9 % sous le plus haut de trois mois, indicateur de force à 53.
Limites. Ligne cotée sur une place secondaire allemande : volumes plus faibles que sur la place d’origine ; Exposition directe au cours du cuivre, donc au cycle industriel mondial.
Qualité en repli
Des sociétés rentables, à bénéfice en croissance régulière, dont le cours est passé nettement sous sa droite de régression longue. Ce classement s’appuie sur des données fondamentales actuelles et non historiques : il constitue une liste de travail, pas un signal validé dans le temps.
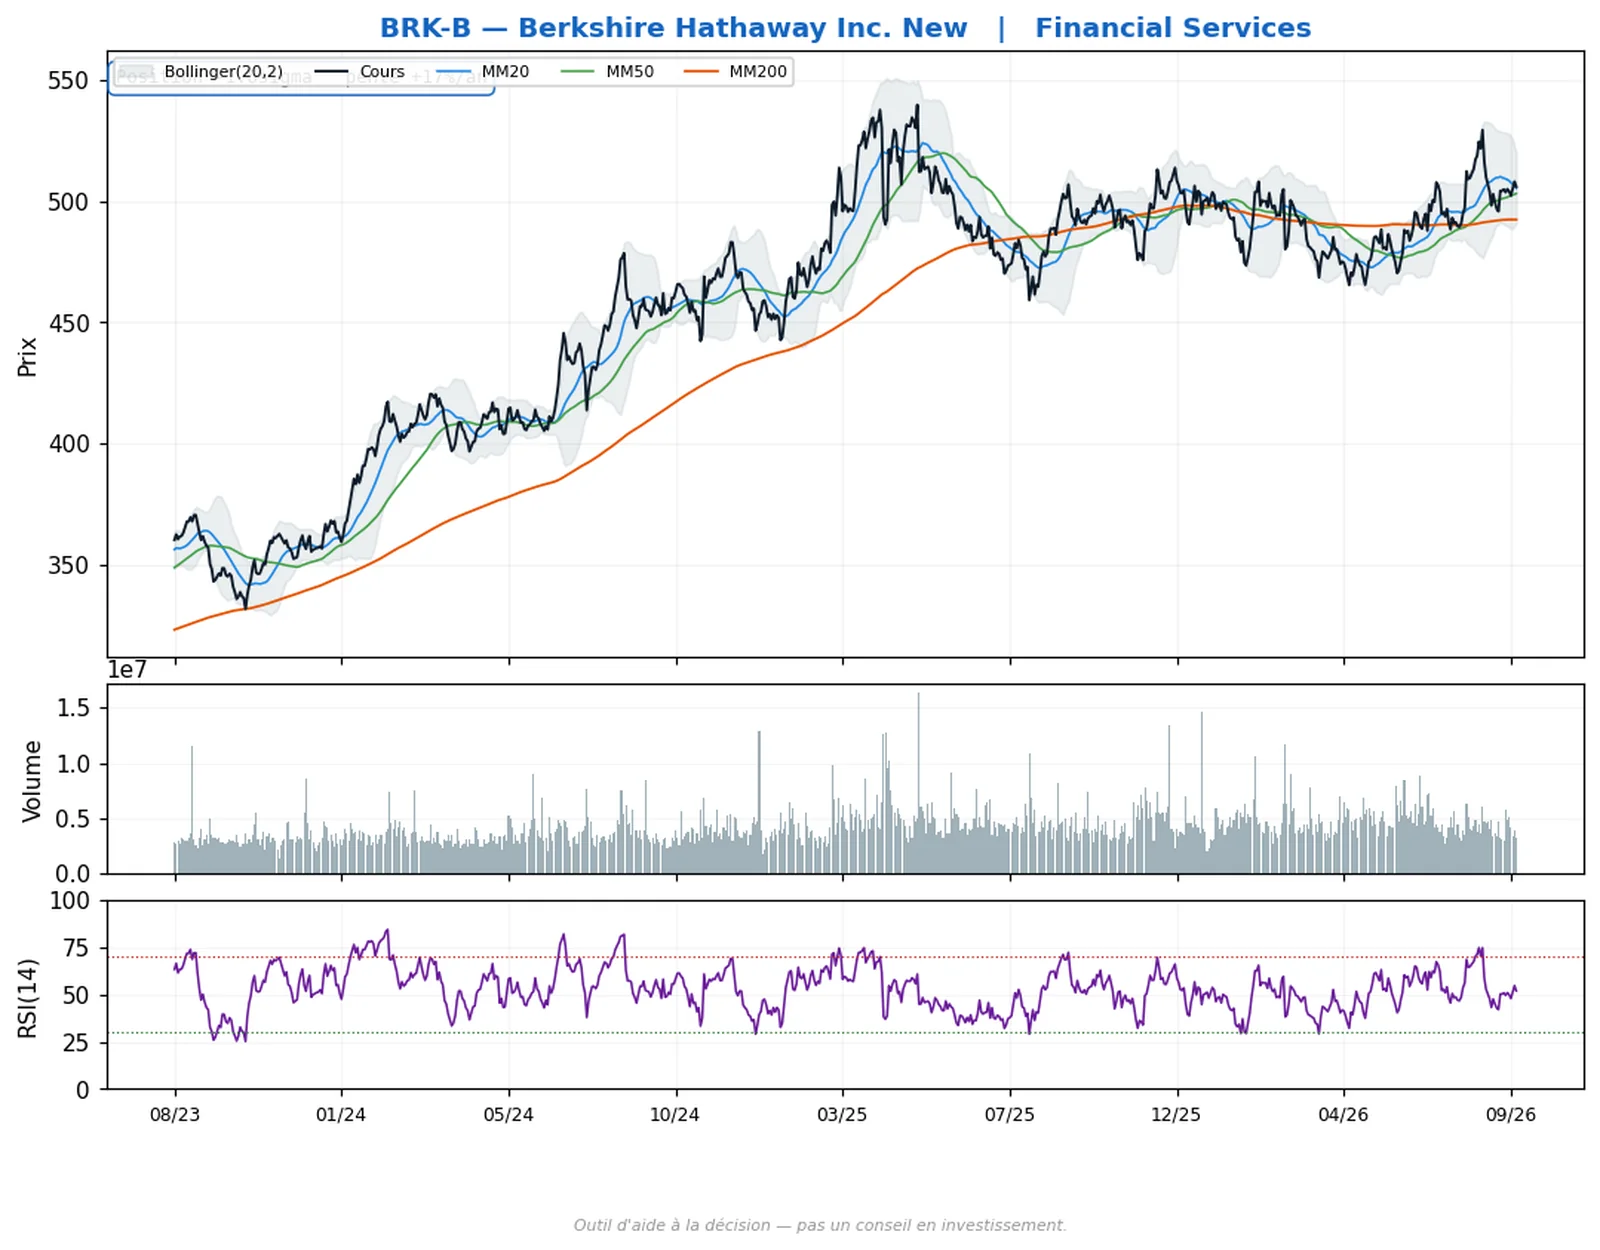
BRK-B — Berkshire Hathaway
Services financiers
- Potentiel théorique : +10,0 %
- Horizon : 21 jours
- Risque : repli modéré, société de tête
Pourquoi cette valeur. Cours à 1,55 écart-type sous sa droite de régression longue, dans une tendance de fond de +17 % par an ; Société de tête de son secteur, rentabilité des capitaux propres de 10 % et bénéfice par action en hausse de 6 %.
Limites. Le classement repose sur des données fondamentales actuelles et non historiques : il n’est pas validé dans le temps ; Un repli technique peut toujours se prolonger en repli durable.
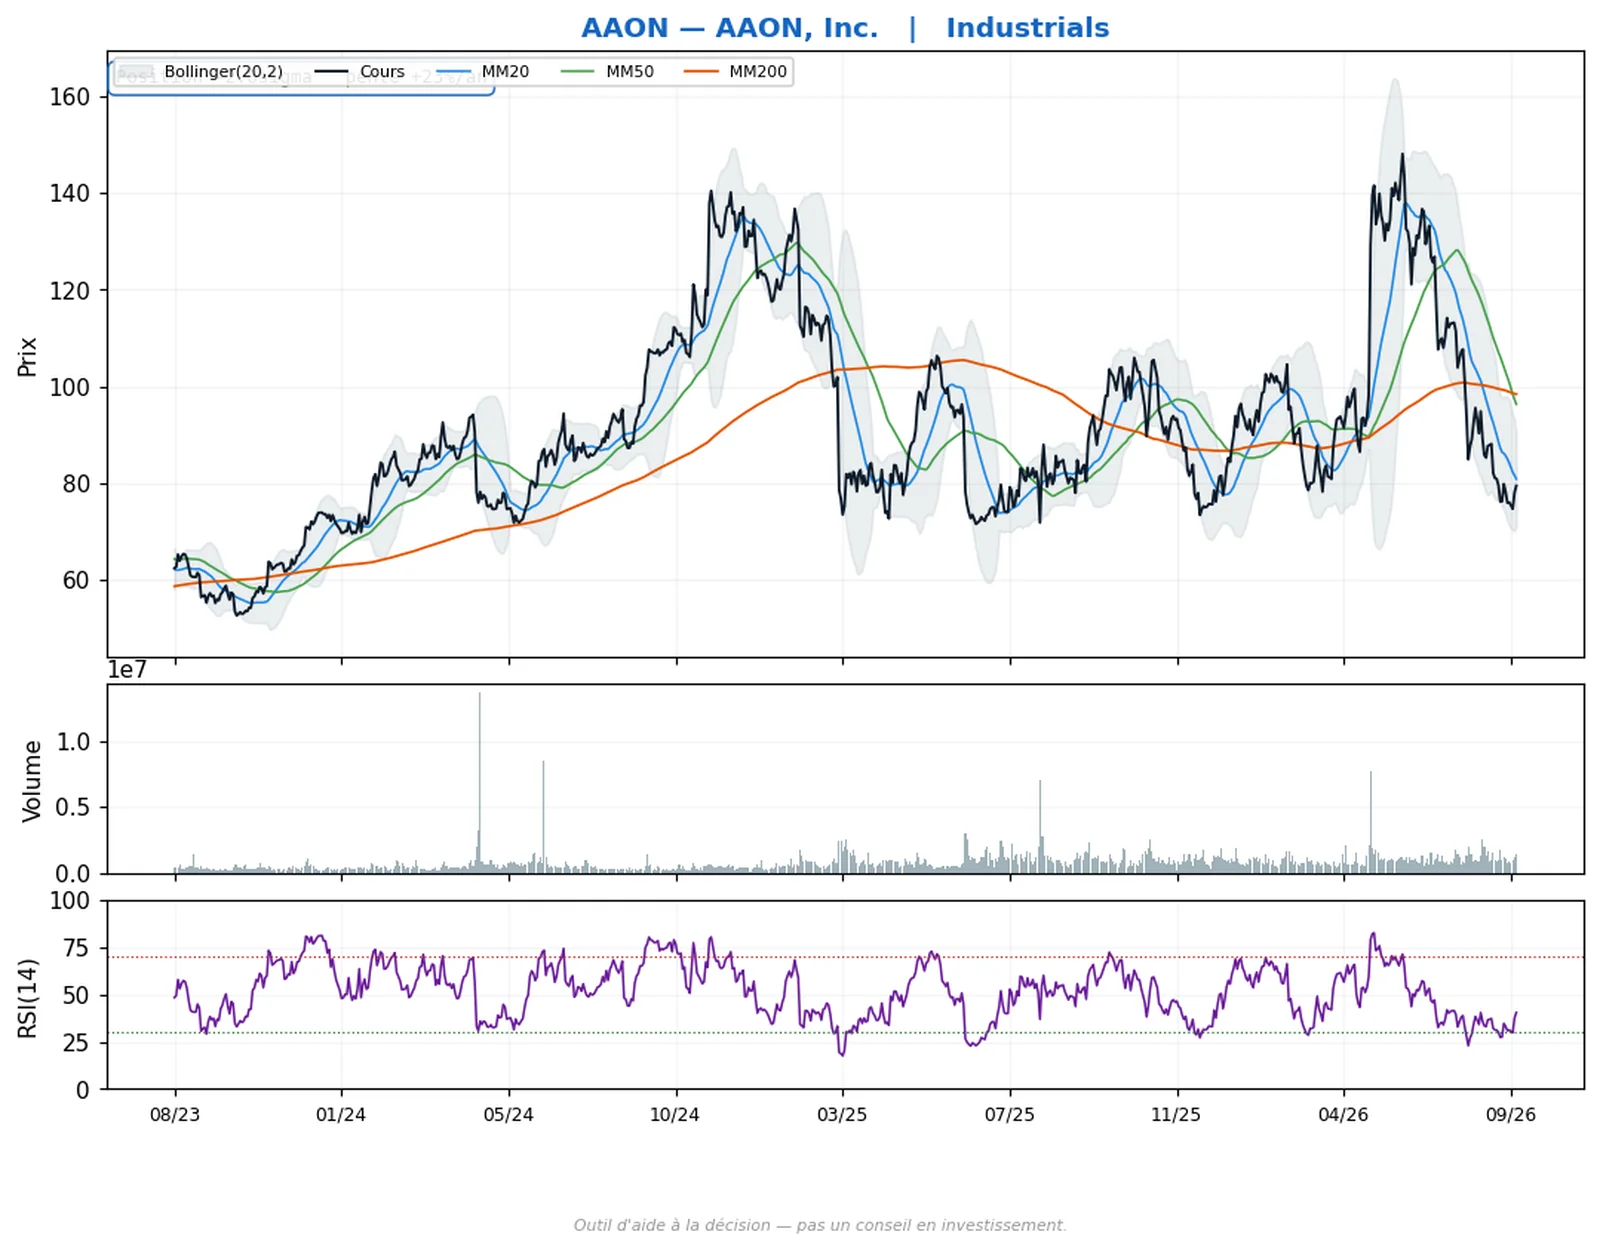
AAON — AAON
Industrie
- Potentiel théorique : +22,2 %
- Horizon : 21 jours
- Risque : repli marqué de deux écarts-types
Pourquoi cette valeur. Cours à 1,99 écart-type sous sa droite de régression longue, tendance de fond de +23 % par an ; Rentabilité des capitaux propres de 20 % et bénéfice par action en hausse de 27 %.
Limites. Le classement repose sur des données fondamentales actuelles et non historiques ; La société n’est pas leader de son secteur par la taille.
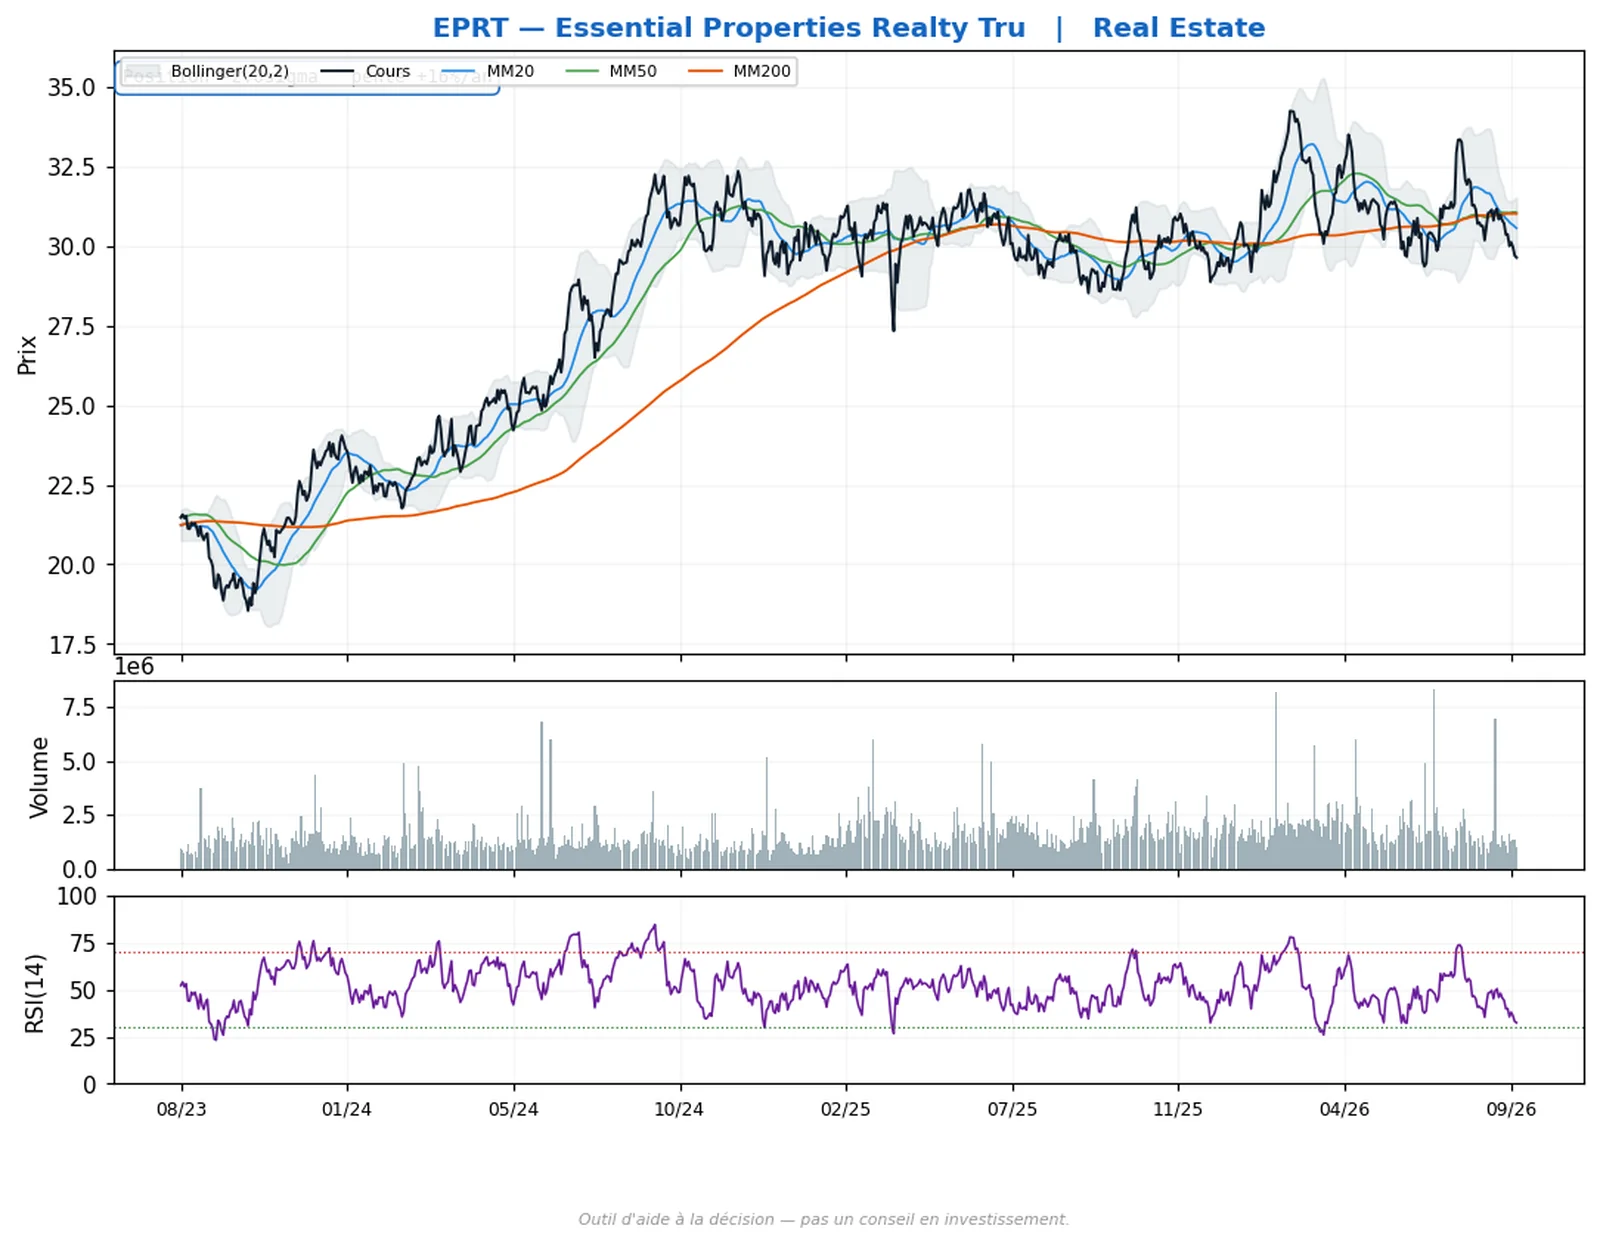
EPRT — Essential Properties Realty Trust
Immobilier
- Potentiel théorique : +10,0 %
- Horizon : 21 jours
- Risque : sensibilité aux taux longs
Pourquoi cette valeur. Cours à 1,99 écart-type sous sa droite de régression longue, tendance de fond de +16 % par an ; Bénéfice par action en hausse de 11 %, rentabilité des capitaux propres de 10 %.
Limites. Foncière cotée : le compartiment est directement sensible à la pente des taux longs, sujet de la semaine ; Le classement repose sur des données fondamentales actuelles et non historiques.
Forces relatives
Les titres dont la hausse est la plus puissante relativement au marché. Nous avons mesuré que cette famille ne bat pas un fonds indiciel de force relative et que son suivi est négatif : elle est publiée à titre informatif.
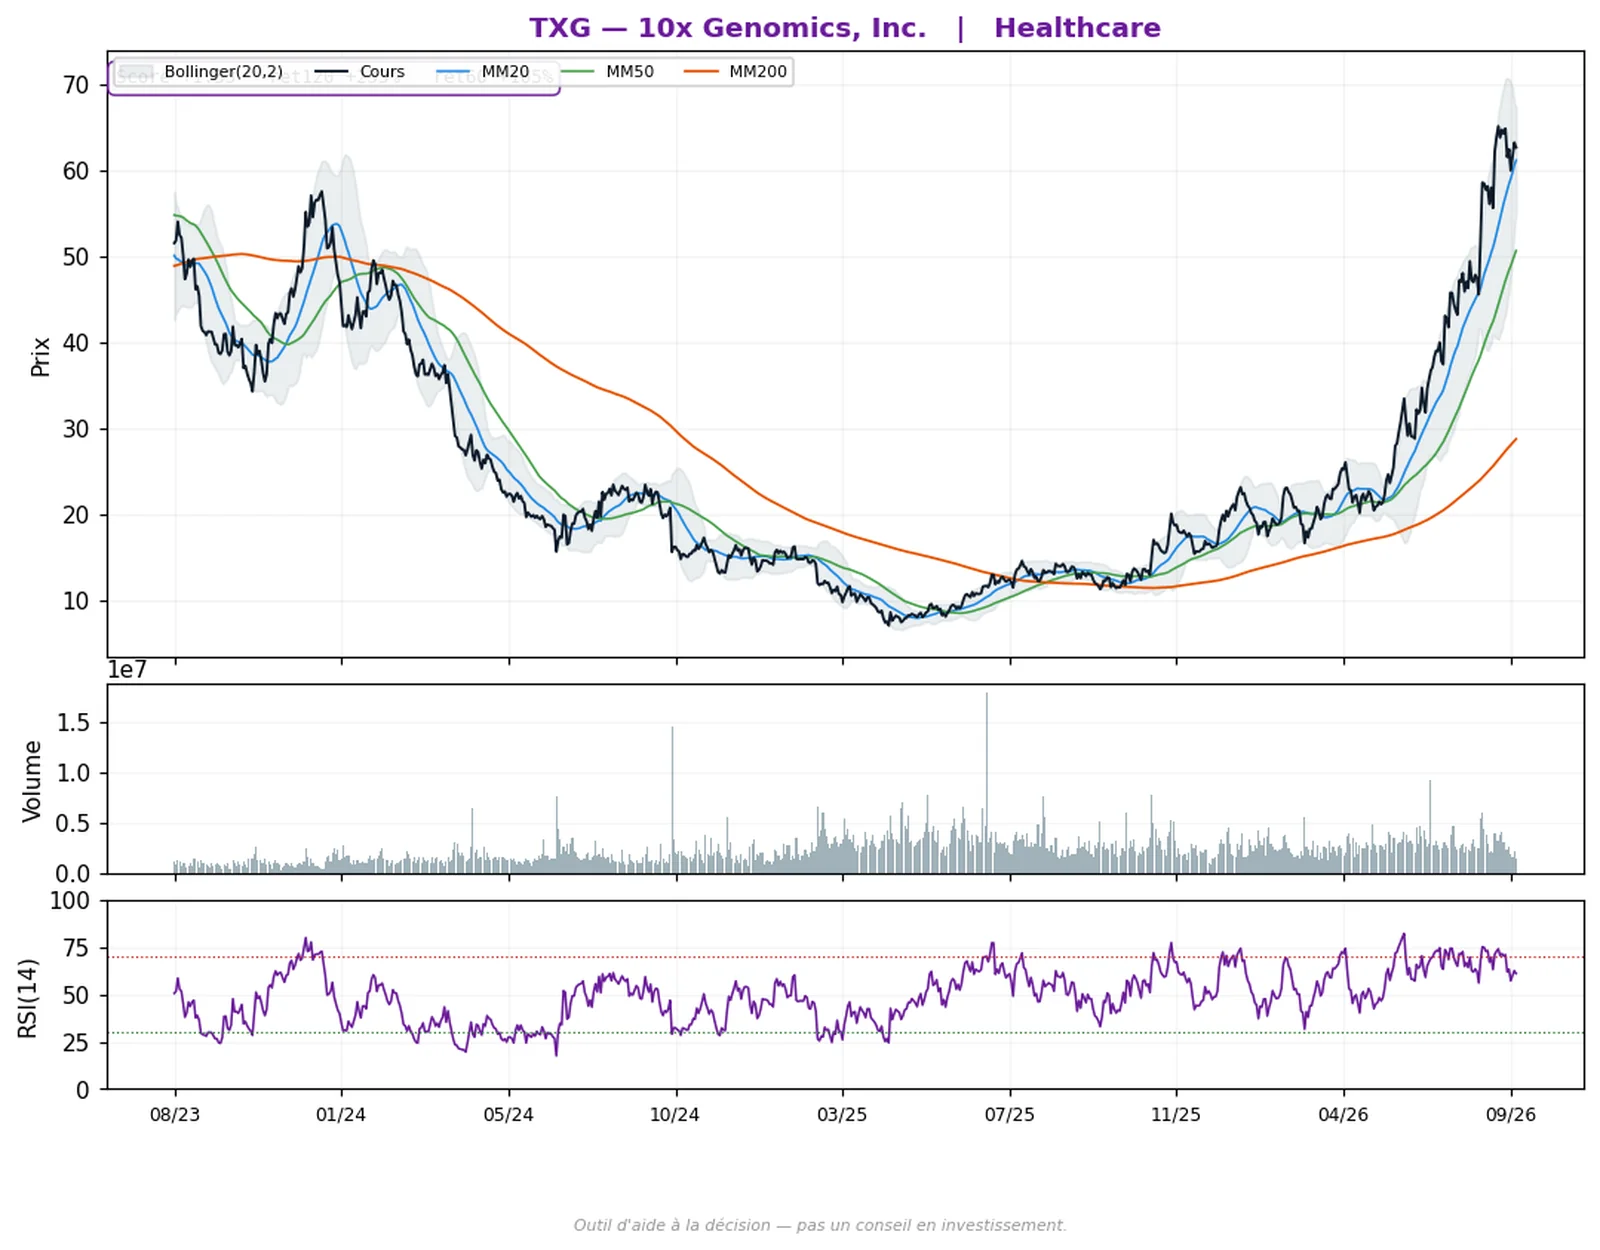
TXG — 10x Genomics
Santé
- Potentiel théorique : +29,8 %
- Horizon : 22 jours
- Risque : volatilité annualisée de 78 %
Pourquoi cette valeur. Score de force relative de 1,53, le plus élevé de l’univers liquide du jour ; Hausse de 233 % sur cent vingt séances et de 105 % sur soixante séances.
Limites. Le suivi mesuré de cette famille est franchement négatif : -9,1 % en moyenne à vingt et une séances sur 17 signaux ; Volatilité annualisée de 78 % ; notre propre travail conclut que cette famille ne bat pas un fonds indiciel de force relative.
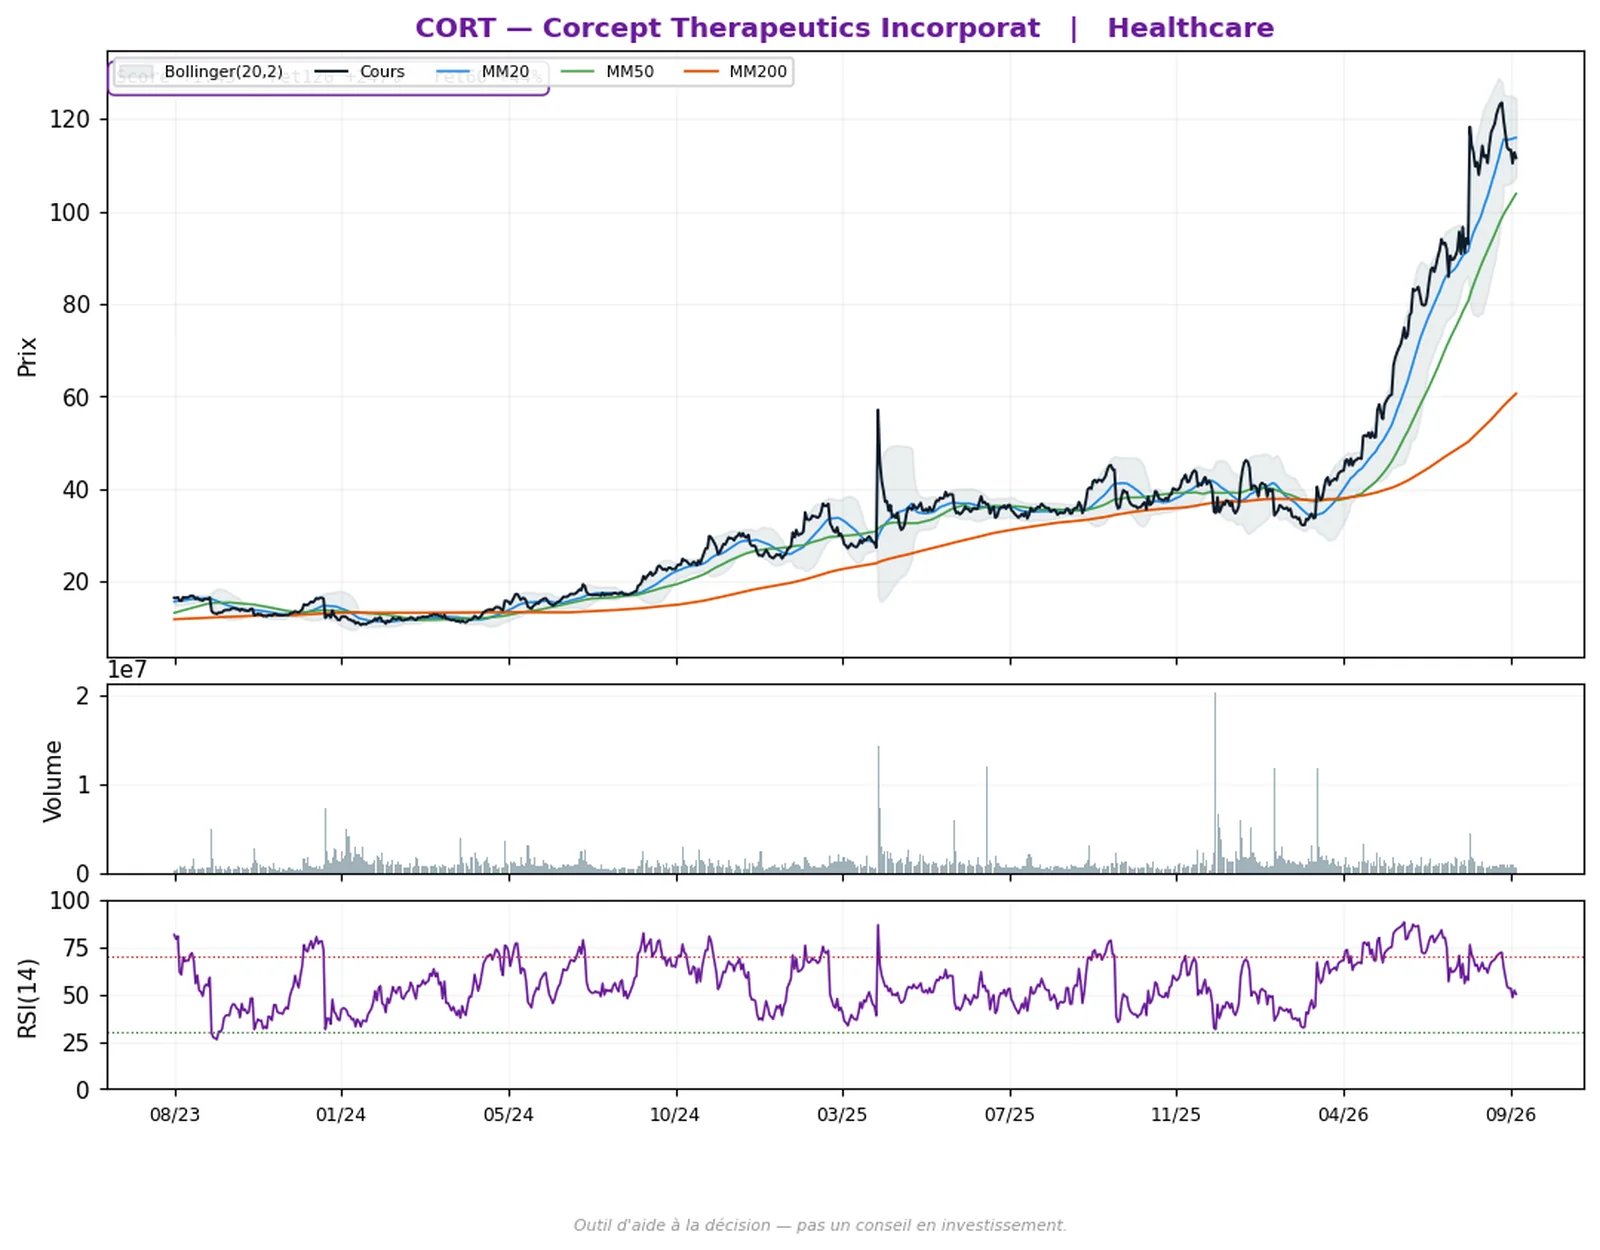
CORT — Corcept Therapeutics
Santé
- Potentiel théorique : +19,4 %
- Horizon : 22 jours
- Risque : volatilité annualisée de 69 %
Pourquoi cette valeur. Score de force relative de 1,43, au deuxième rang ; Hausse de 247 % sur cent vingt séances, la plus forte de la liste.
Limites. Le suivi mesuré de cette famille est négatif à vingt et une séances ; Valeur de santé dépendante d’échéances réglementaires que notre grille ne modélise pas.
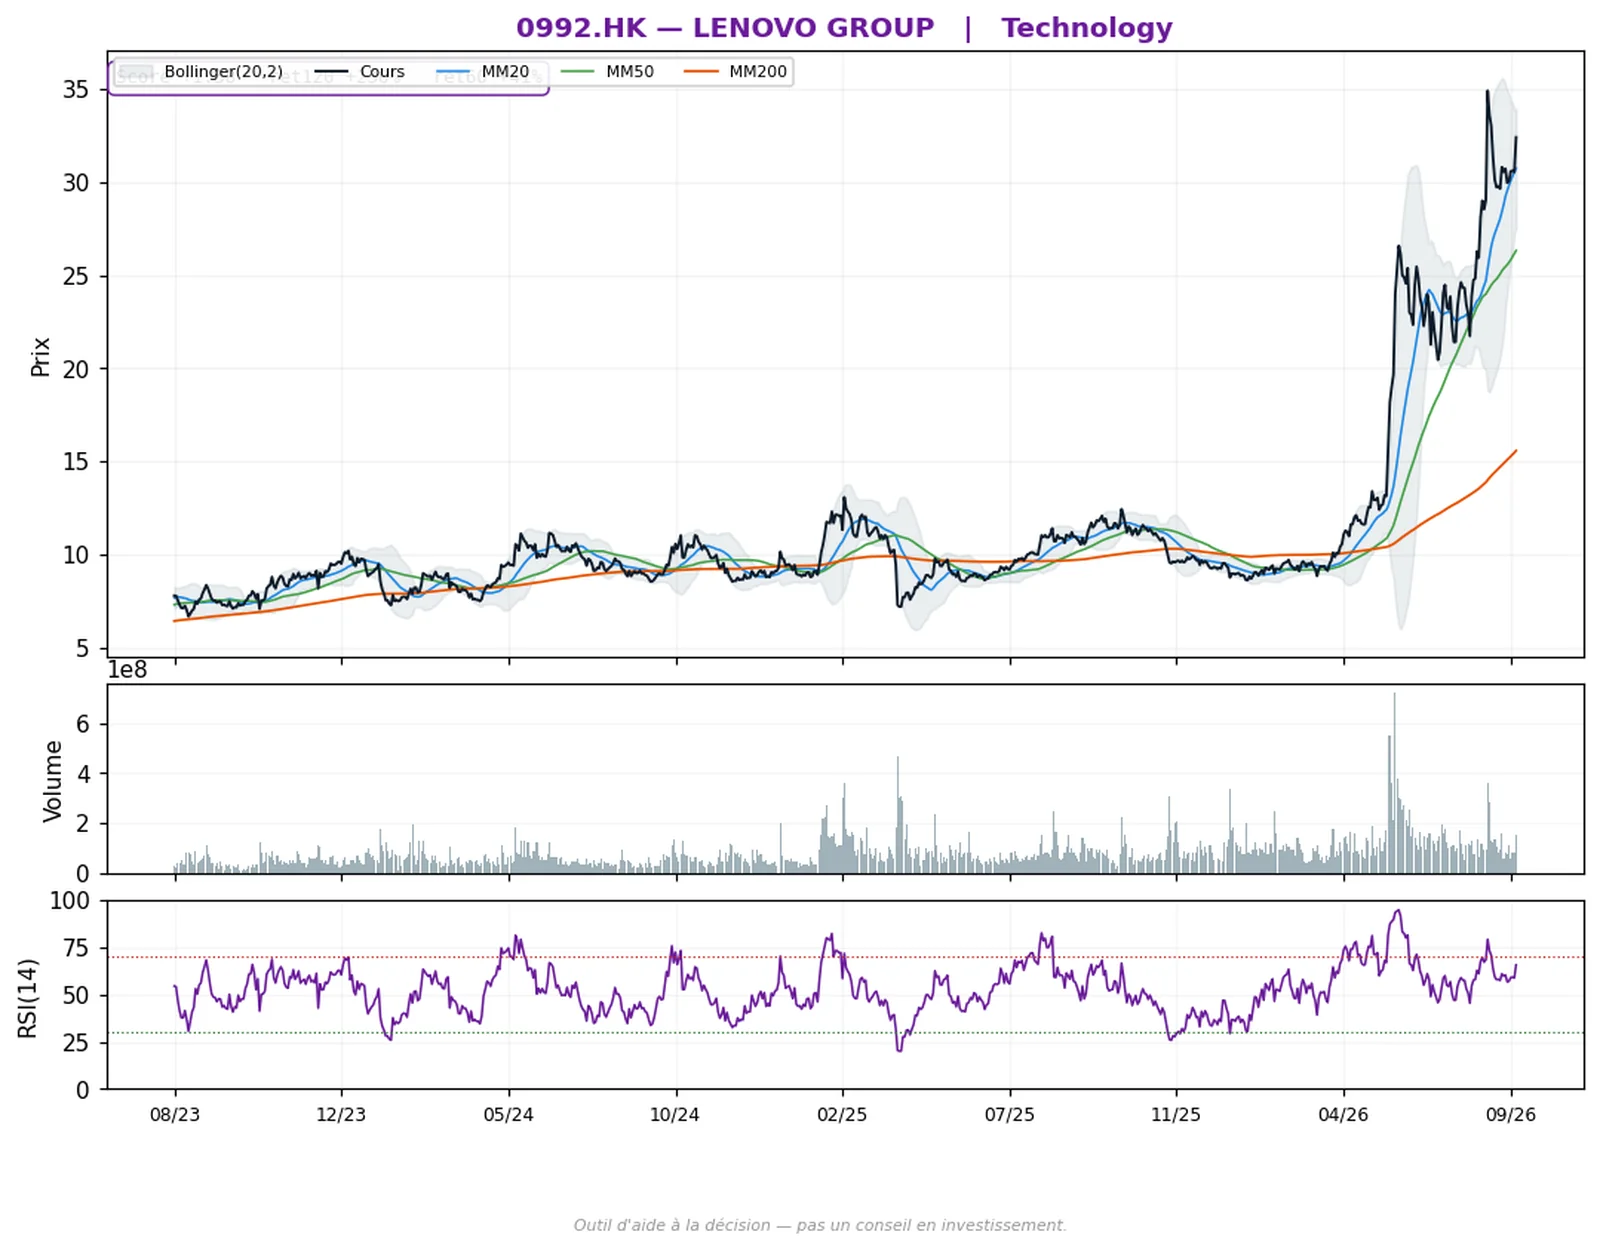
0992.HK — Lenovo Group
Technologie
- Potentiel théorique : +24,0 %
- Horizon : 22 jours
- Risque : volatilité annualisée de 78 %, place de Hong Kong
Pourquoi cette valeur. Score de force relative de 1,38, au troisième rang ; Hausse de 236 % sur cent vingt séances et de 41 % sur soixante séances.
Limites. Le suivi mesuré de cette famille est négatif à vingt et une séances ; Valeur cotée à Hong Kong : horaires décalés et cotation en continu non diffusée par tous les intermédiaires européens.
Écarts de cotation sur volumes inhabituels
La seule de nos familles dont l’avantage net de frais est certifié, sur 191 056 événements depuis 2000. Elle a un profil de loterie : elle ne se lit qu’en panier entier, jamais valeur par valeur.
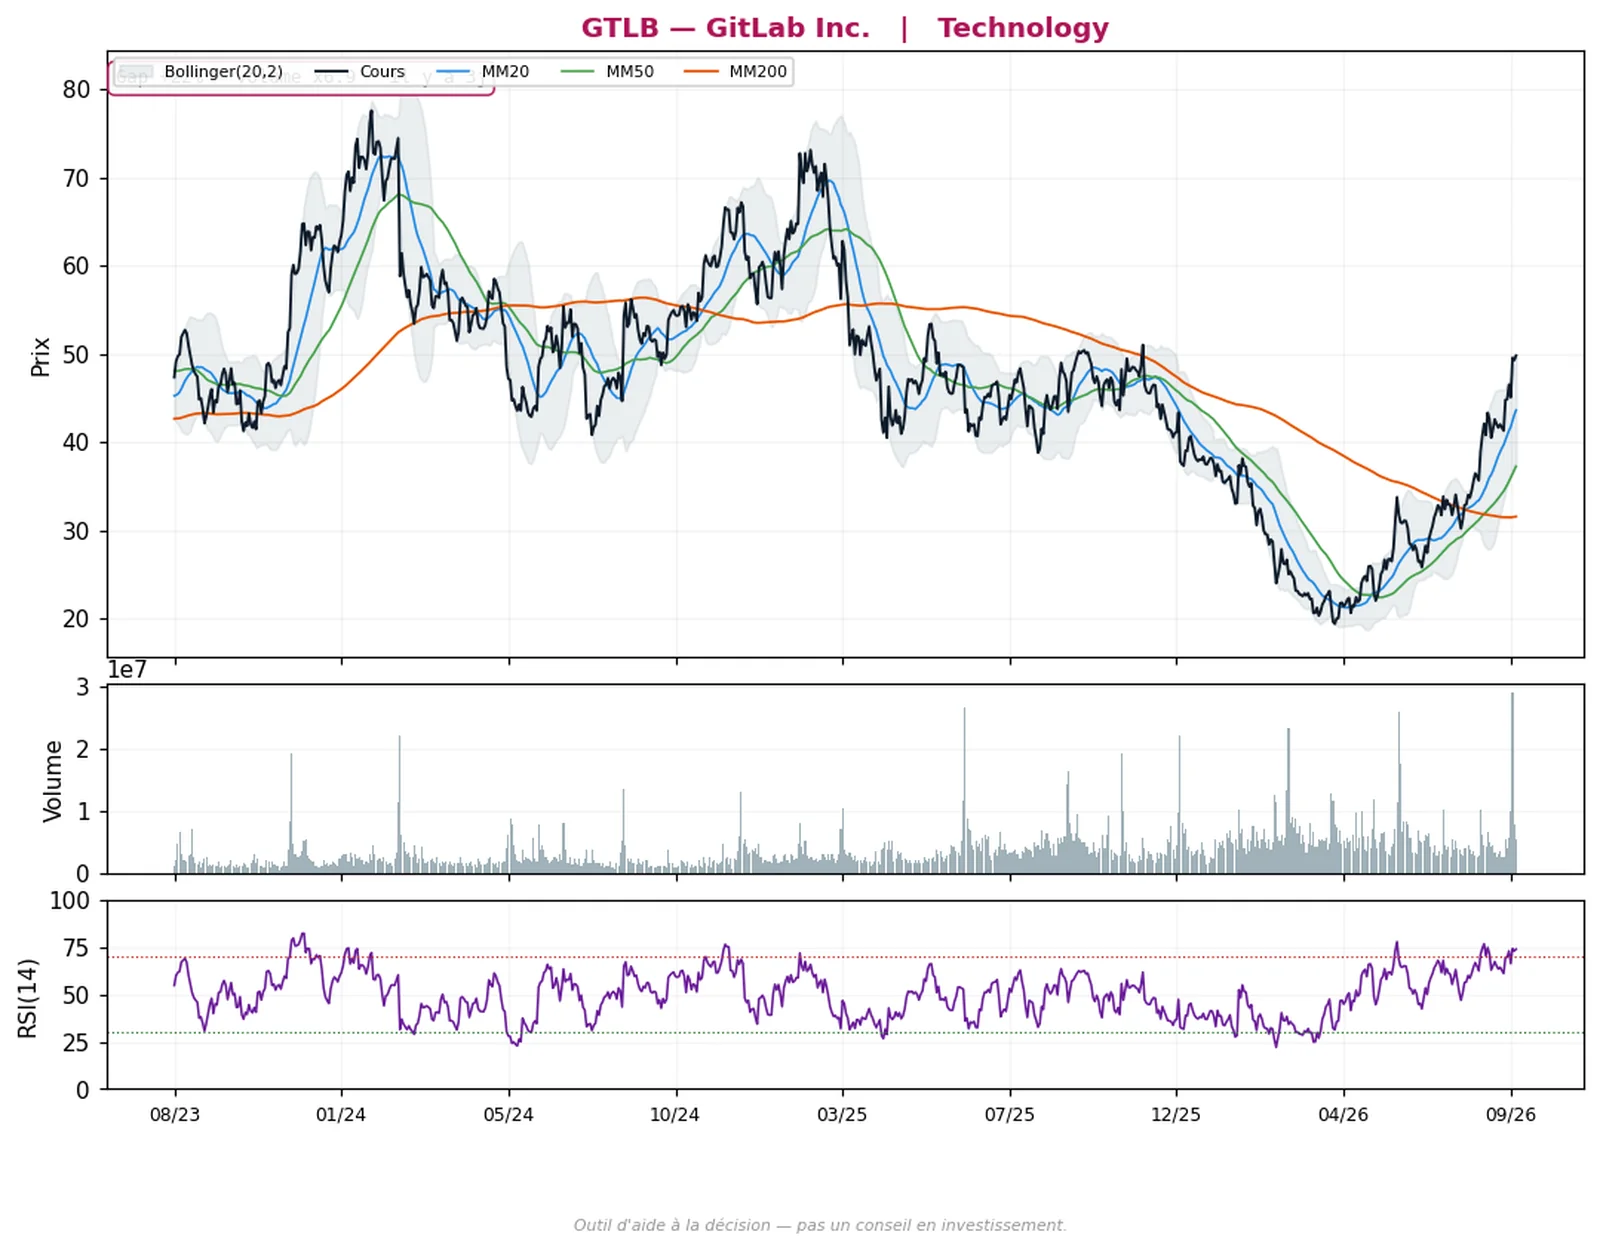
GTLB — GitLab
Technologie
- Potentiel théorique : +90,0 %
- Horizon : 44 séances
- Risque : profil de loterie, à tenir en panier entier
Pourquoi cette valeur. Écart de cotation de 22,5 % le 2 septembre 2026, sur un volume 6,9 fois supérieur à sa médiane ; Seule de nos familles dont l’avantage net de frais est certifié, sur 191 056 événements depuis 2000.
Limites. Cible statistique de la famille : +90 % · profil de loterie — ce n’est pas une prévision propre à la société ; Le suivi mesuré affiche 23 % de réussite à cinq séances : l’essentiel du résultat vient d’une petite minorité de cas.
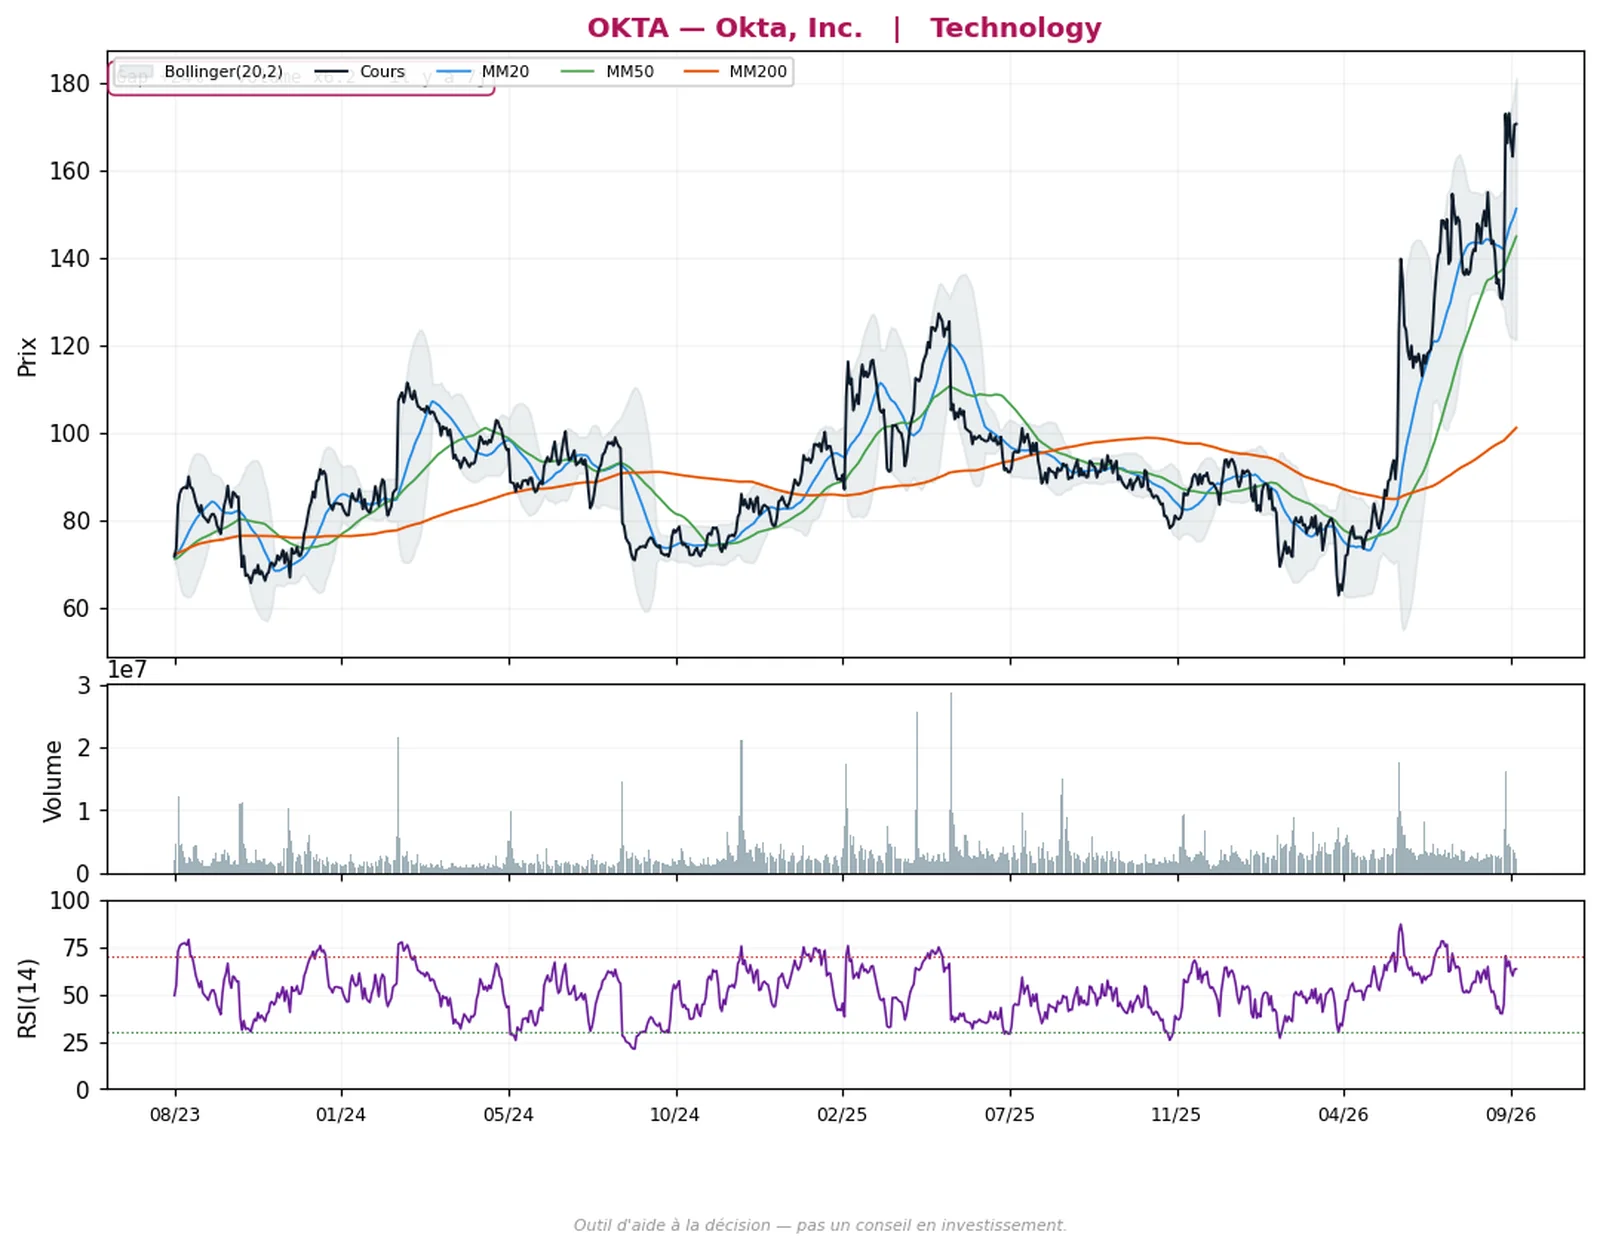
OKTA — Okta
Technologie
- Potentiel théorique : +90,0 %
- Horizon : 44 séances
- Risque : profil de loterie, à tenir en panier entier
Pourquoi cette valeur. Écart de cotation de 23,6 % le 27 août 2026, sur un volume 6,2 fois supérieur à sa médiane ; Famille au catalyseur certifié, avec un avantage mesuré à +2,4 % net sur quarante-quatre séances.
Limites. Cible statistique de la famille : +90 % · profil de loterie ; L’avantage de cette famille est nul sur la période 2012-2019 : il dépend des régimes de marché agités.
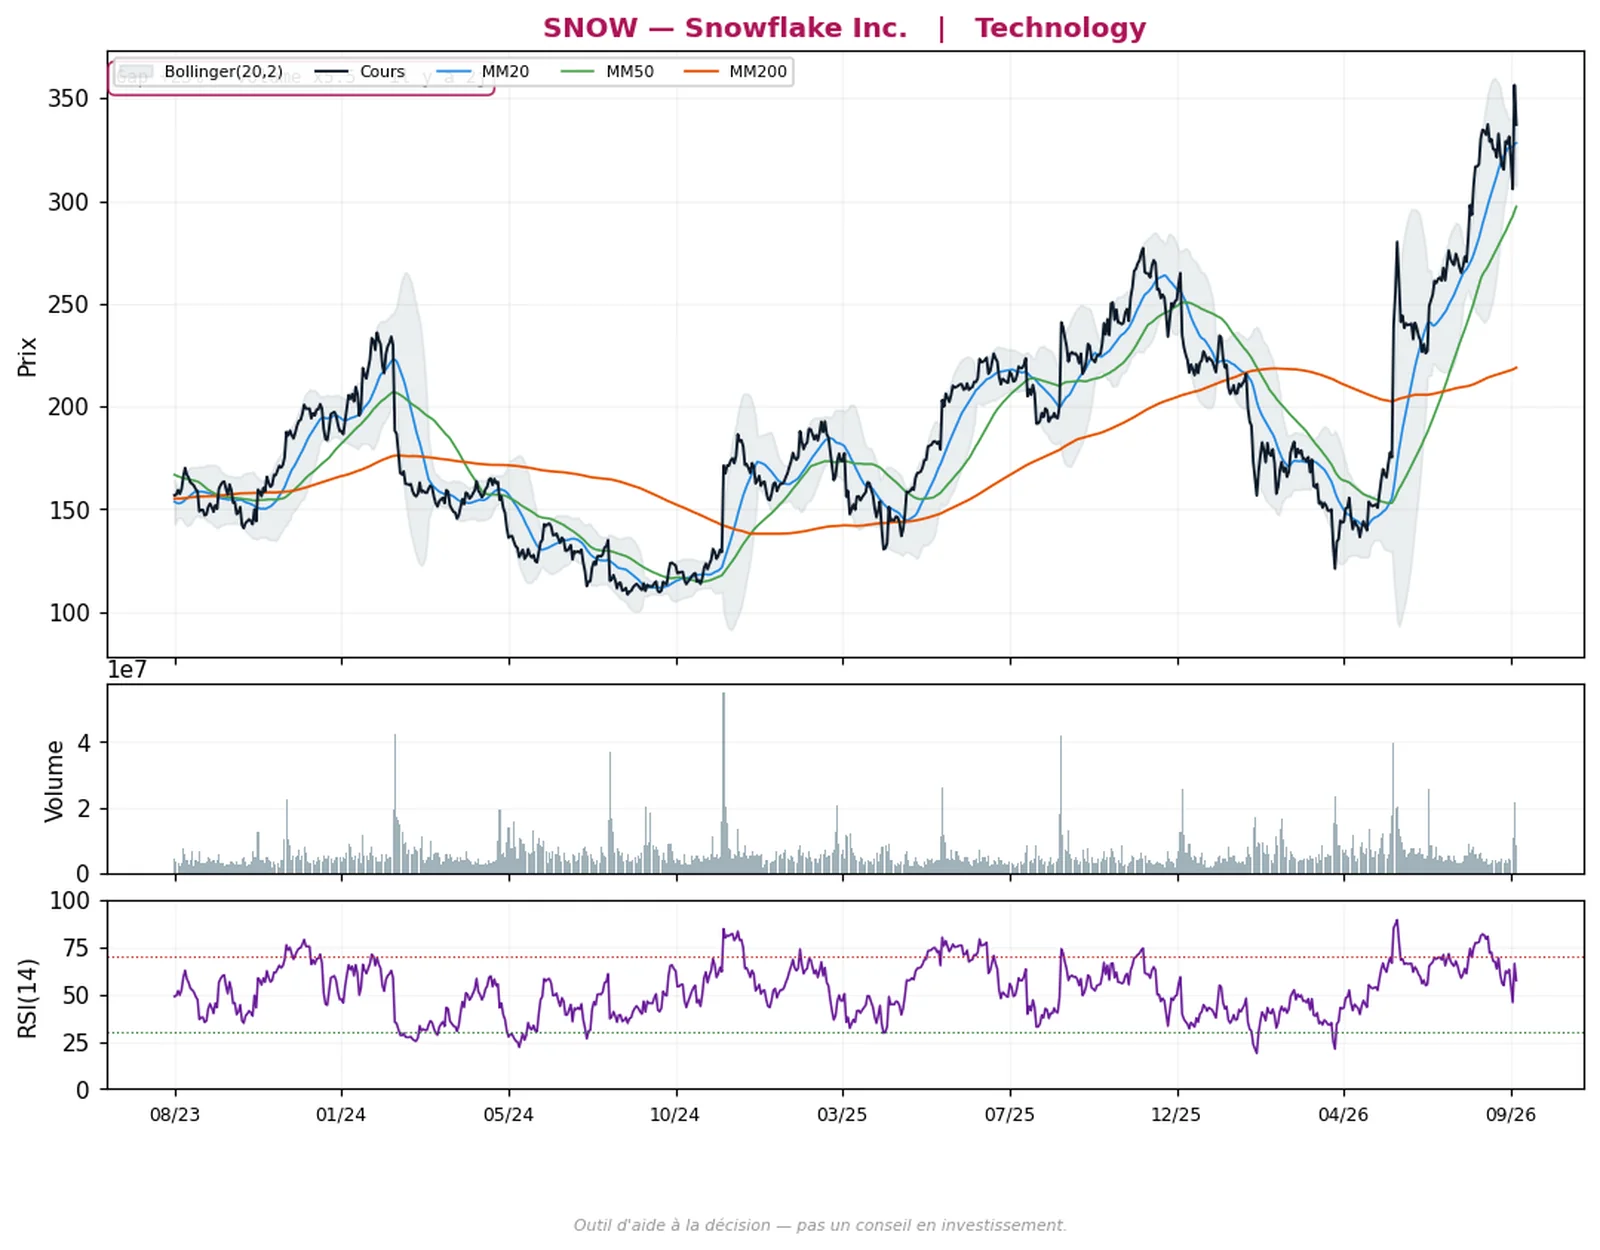
SNOW — Snowflake
Technologie
- Potentiel théorique : +90,0 %
- Horizon : 44 séances
- Risque : profil de loterie, à tenir en panier entier
Pourquoi cette valeur. Écart de cotation de 23,3 % le 3 septembre 2026, sur un volume 5,5 fois supérieur à sa médiane ; Événement de moins de sept séances, dans la fenêtre où la dérive est mesurée.
Limites. Cible statistique de la famille : +90 % · profil de loterie ; Les trois valeurs de cette famille sont technologiques : le panier du jour est concentré.
Rebonds tactiques · expérimental
Des baisses anormales stoppées au contact d’un support, avec rejet en séance. Famille explicitement expérimentale : son avantage est concentré sur 2023-2025 et son paramétrage est instable.
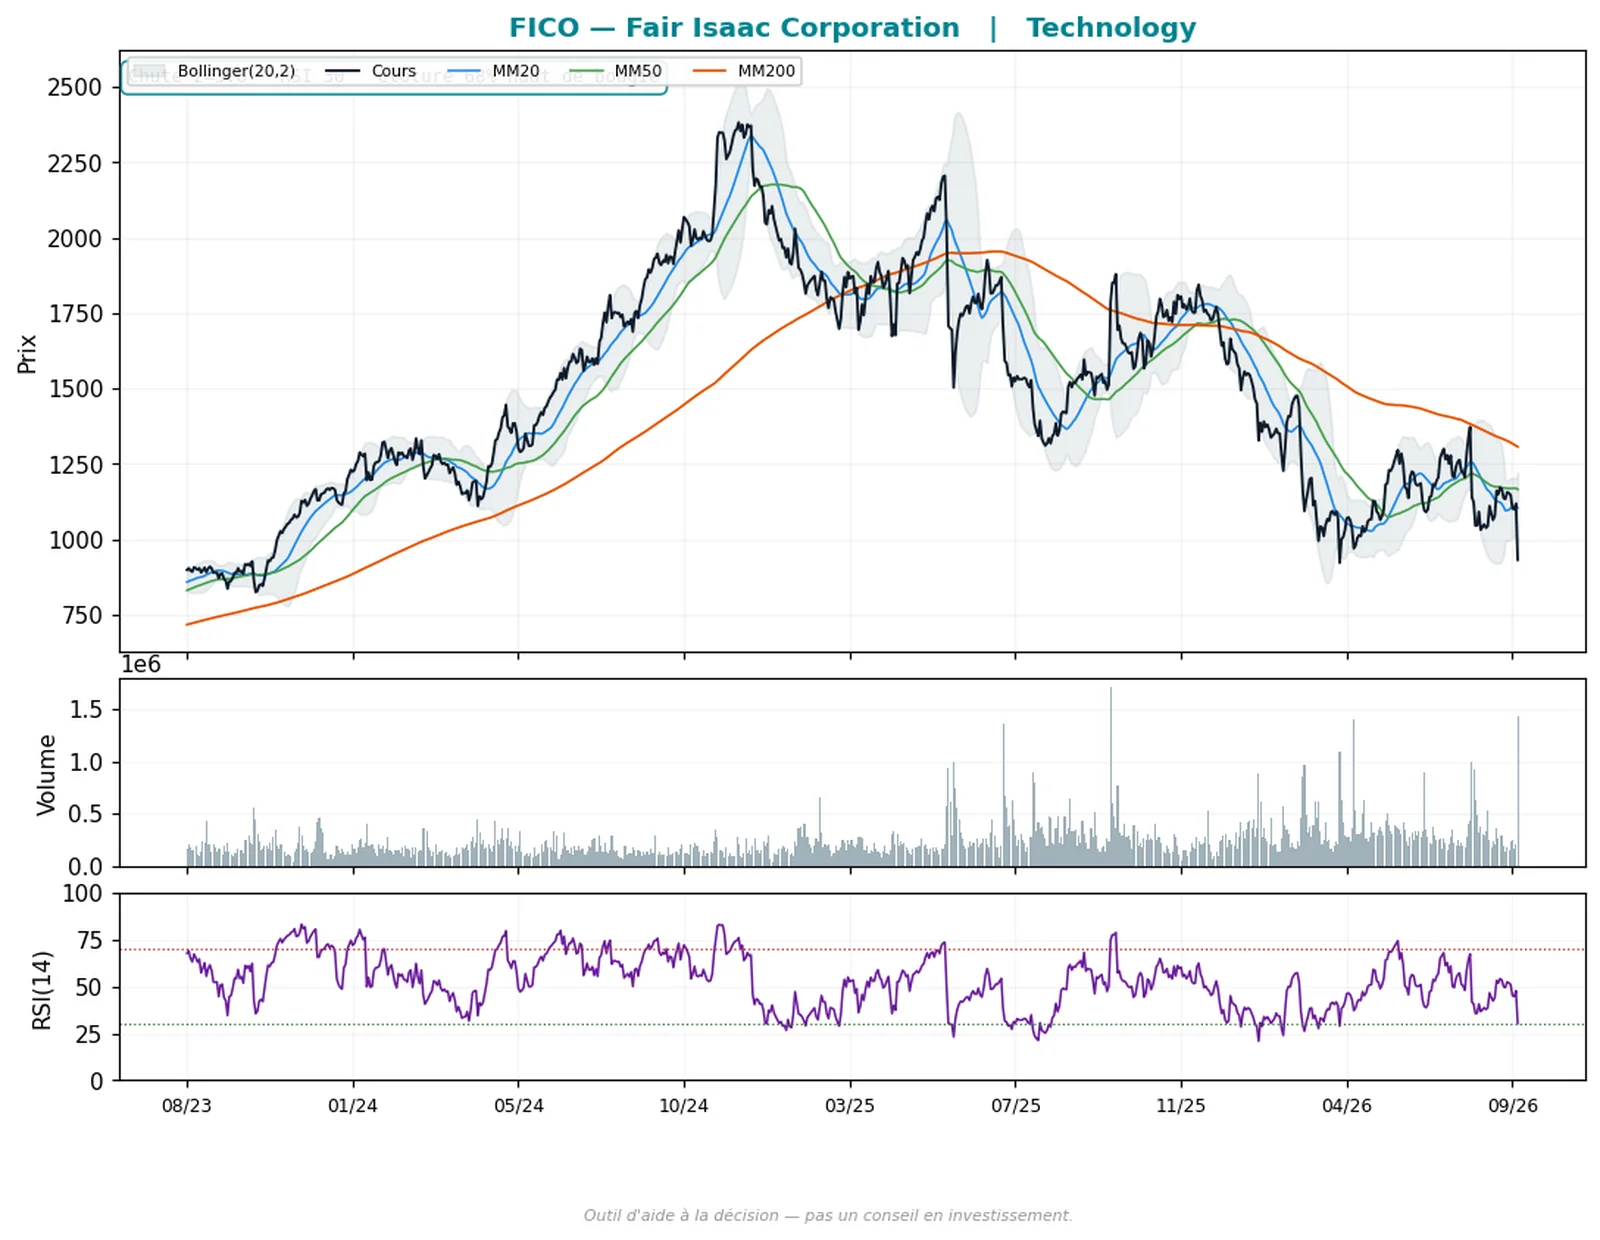
FICO — Fair Isaac
Technologie
- Potentiel théorique : +17,9 %
- Horizon : 5 séances
- Risque : famille expérimentale, non validée
Pourquoi cette valeur. Baisse anormale de 3,63 écarts-types stoppée au contact du support de six mois ; Indicateur de force à 30 et volume 5,8 fois supérieur à la normale, clôture dans le haut de la séance.
Limites. Famille explicitement expérimentale : son avantage mesuré est concentré sur 2023-2025 et son paramétrage est instable ; Le suivi mesuré ressort à 22 % de réussite à cinq séances.
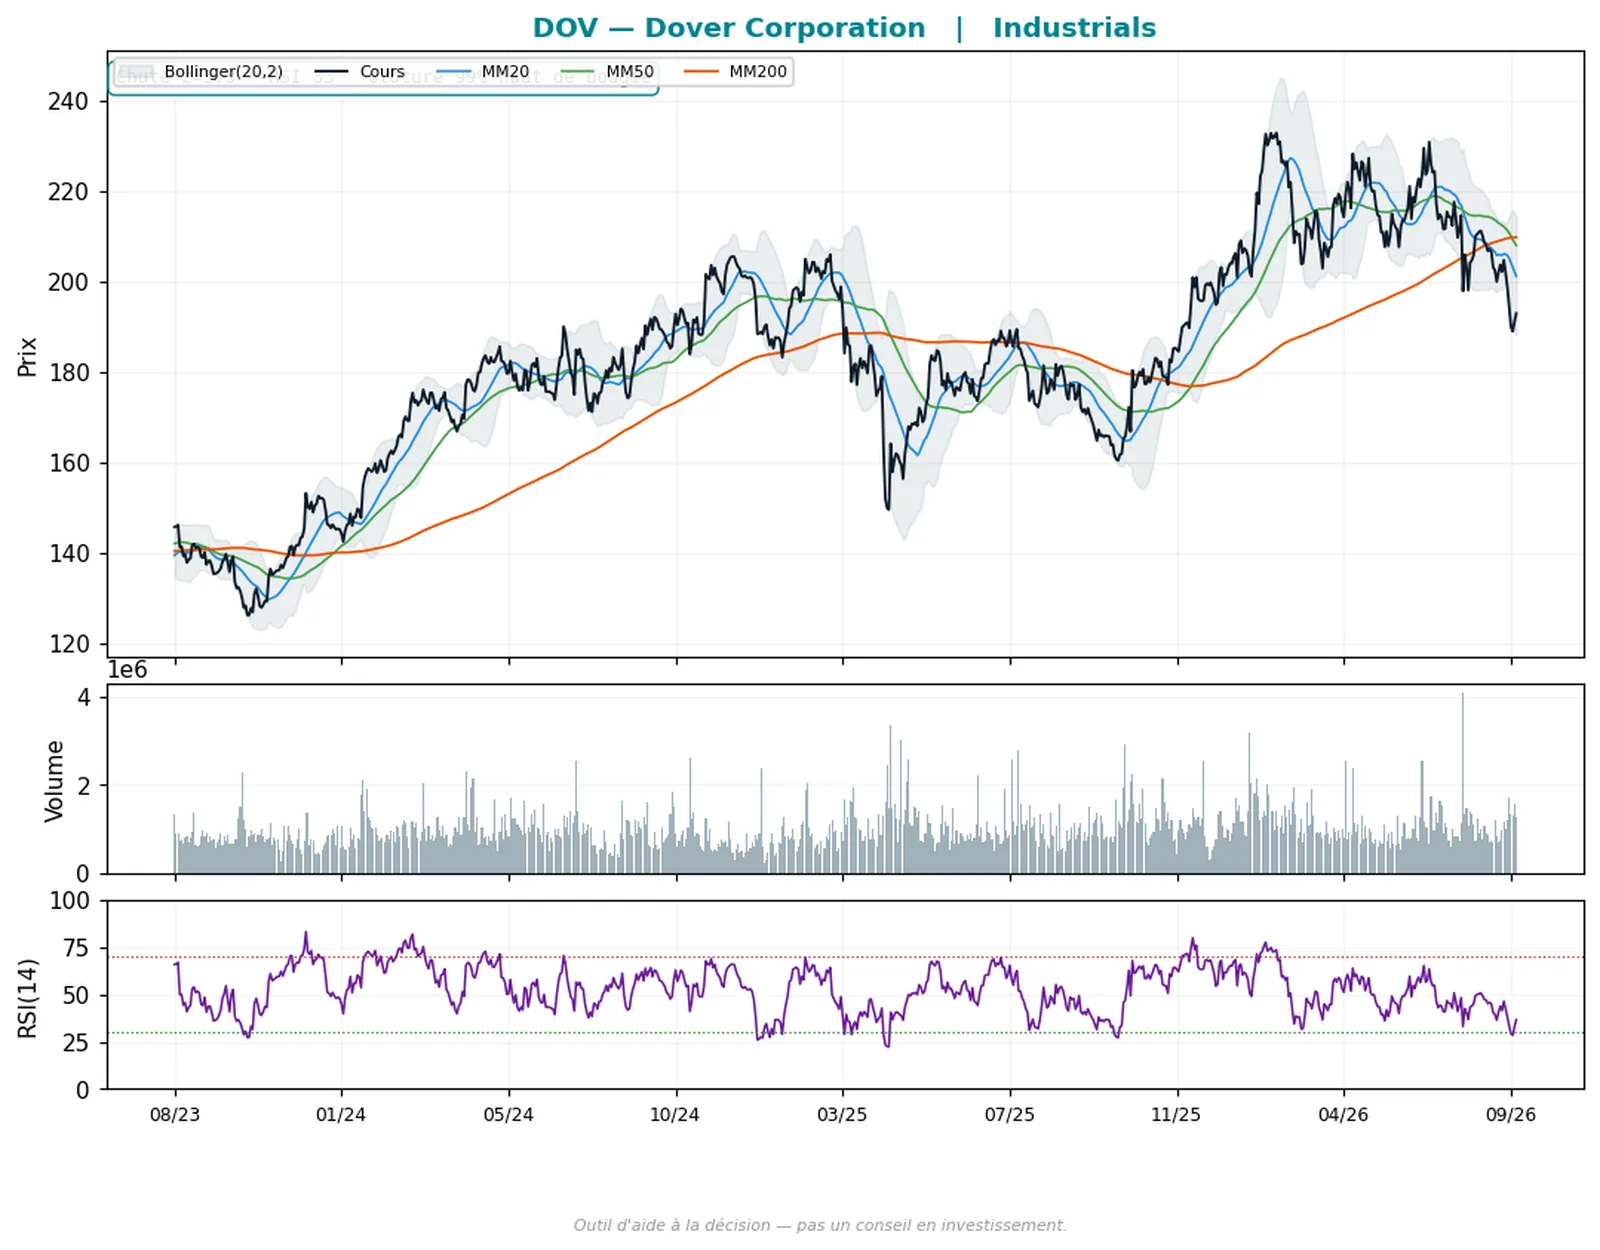
DOV — Dover
Industrie
- Potentiel théorique : +6,3 %
- Horizon : 5 séances
- Risque : famille expérimentale, non validée
Pourquoi cette valeur. Baisse anormale de 2,32 écarts-types stoppée au contact du support de six mois ; Clôture à 99 % du haut de la séance, le rejet le plus net des trois.
Limites. Famille explicitement expérimentale, à ne pas engager sans validation en conditions réelles ; Volume seulement 1,7 fois supérieur à la normale : le rejet est moins soutenu qu’il n’y paraît.
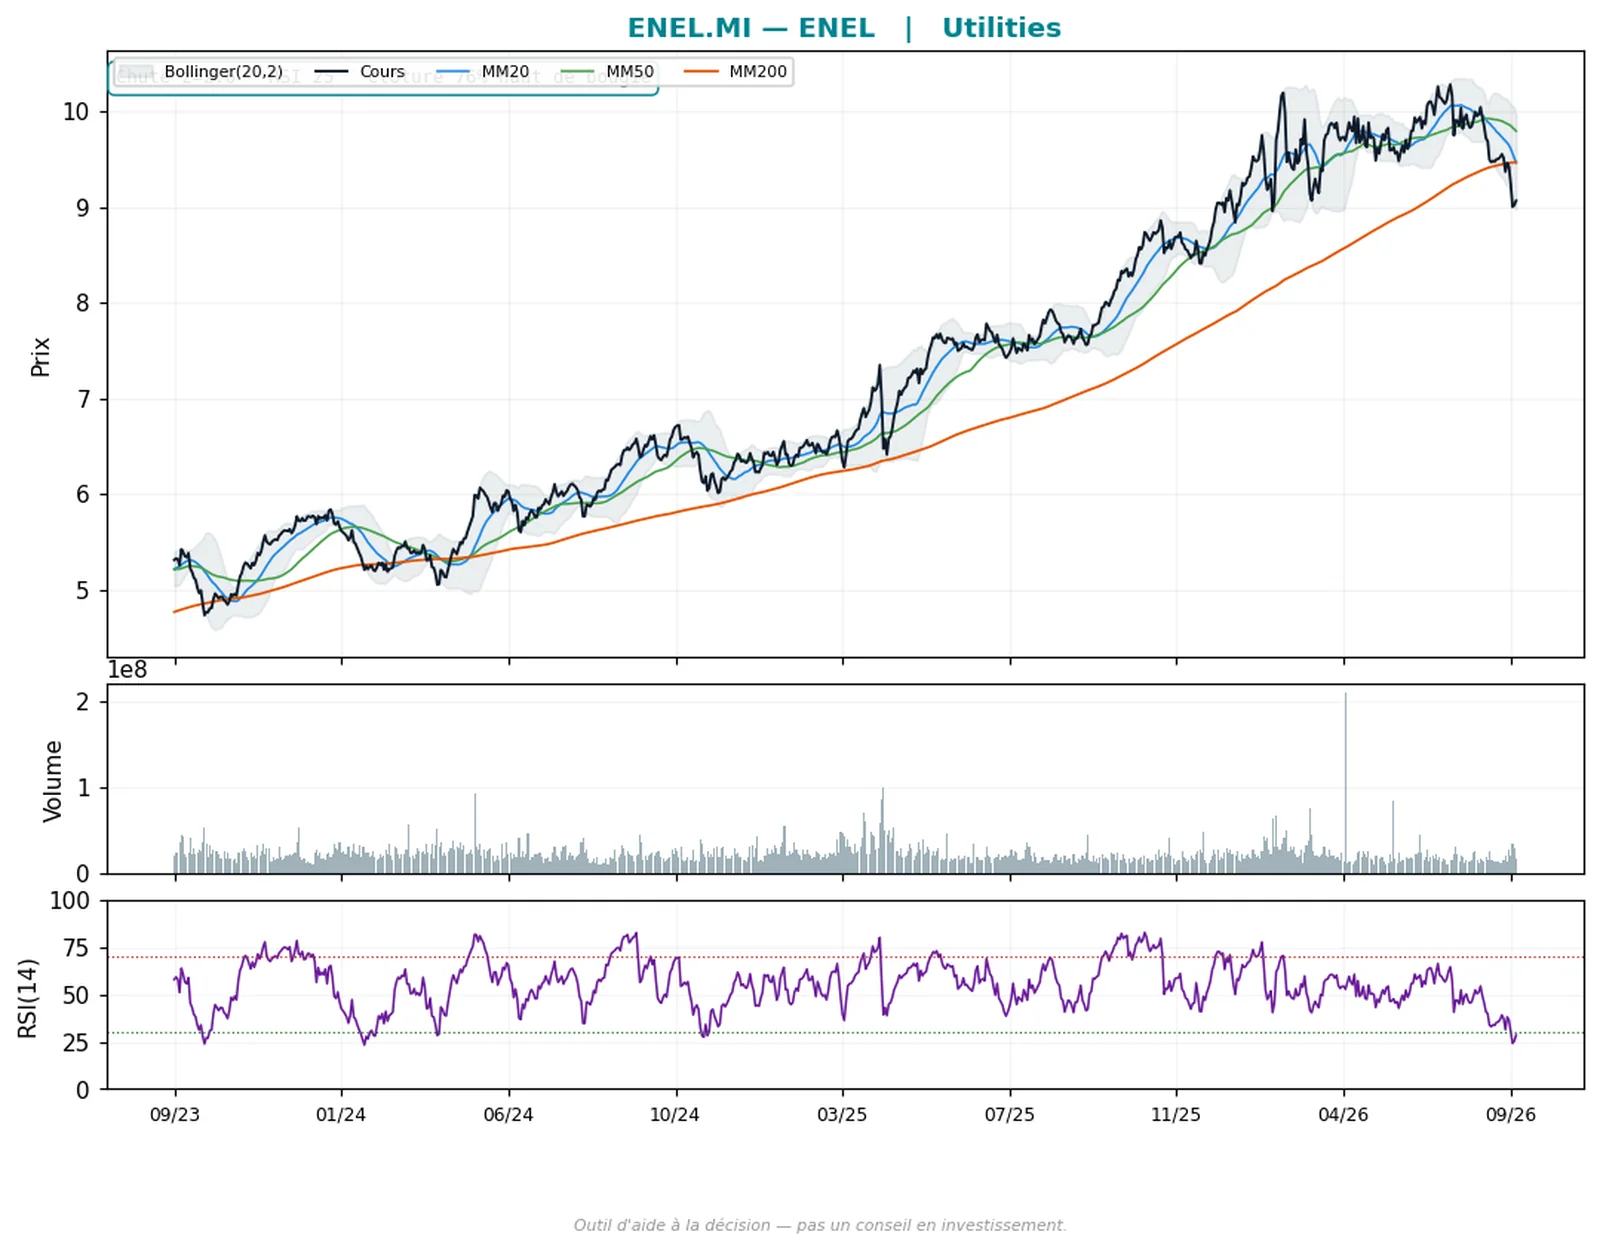
ENEL.MI — Enel
Services aux collectivités
- Potentiel théorique : +4,6 %
- Horizon : 5 séances
- Risque : famille expérimentale, non validée
Pourquoi cette valeur. Baisse anormale de 2,61 écarts-types stoppée au contact du support de six mois ; Indicateur de force à 25, le plus bas des trois, volume 1,9 fois supérieur à la normale.
Limites. Famille explicitement expérimentale : avantage concentré sur 2023-2025, paramétrage instable ; Producteur d’électricité endetté : le compartiment est sensible à la pente des taux longs.
Les graphiques des valeurs suivies
Chaque graphique reprend le cours sur trois ans, ses moyennes mobiles, ses bandes de volatilité, le volume et un indicateur de force. Aucun niveau opérationnel n’y figure.
Top composite — probabilité de hausse (+5 % en 5 séances)
Retournement Q2V
Suivi de tendance · repli dans une hausse établie
Qualité en repli
Forces relatives
Écarts de cotation sur volumes inhabituels
Rebonds tactiques · expérimental
Les réflexions de la semaine
Lecture macro arrêtée au 5 septembre 2026. Ces réflexions sont mises à jour une fois par semaine : elles décrivent des faits datés et notre interprétation, séparément.
Défense : le risque de désescalade a cessé d’être théorique
Le fait. Les émissaires américains Steve Witkoff et Jared Kushner sont arrivés à Moscou le 5 septembre 2026 porteurs d’une proposition pour mettre fin à la guerre en Ukraine, et sont attendus à Kyiv le 6 septembre ; Vladimir Poutine avait évoqué le 3 septembre une chance réaliste de règlement. Sur la semaine du 28 août au 4 septembre, la défense européenne recule de 3,9 % en médiane sur neuf valeurs et la défense américaine de 4,8 % sur treize.
Notre lecture. Notre lecture : ce n’est pas une réaction d’humeur à une dépêche, car le prix et la structure disent la même chose. Seules 44 % des valeurs européennes de défense restent au-dessus de leur moyenne à deux cents jours, contre 86 % il y a une semaine, et aucune ne passe notre confirmation hebdomadaire, quand l’univers liquide entier y parvient dans 34,1 % des cas. Le thème passe de porteur à retourné.
Scénario contraire. Un échec des discussions, ou un refus russe sur le Donbass, les garanties de sécurité ou la centrale de Zaporijjia, rendrait au secteur ce qu’il vient de perdre en cinq séances. Les budgets européens votés ne disparaissent pas avec un cessez-le-feu : c’est le multiple payé sur la croissance qui se dégonfle.
Horizon : court terme · Thèmes : défense, Europe, géopolitique
Pétrole : la détente attendue sur Ormuz n’a pas eu lieu
Le fait. Le baril de Brent règle à 95,04 dollars le 4 septembre 2026 contre 89,31 dollars le 28 août, soit une hausse de 6,4 % en cinq séances. Le détroit d’Ormuz reste fermé au trafic commercial normal : il écoule 4,9 millions de barils par jour contre 21,6 avant le conflit, une chute de 77 % entre le quatrième trimestre 2025 et le deuxième trimestre 2026.
Notre lecture. Notre lecture corrige celle de la semaine dernière, qui voyait dans la baisse du baril une détente anticipée : la rumeur d’accord de réouverture n’a rien produit et le marché est revenu à la contrainte d’offre. Le compartiment énergie large progresse de 2,45 % sur la semaine et de 7,2 % sur un mois, avec 83 % de ses valeurs au-dessus de leur moyenne à deux cents jours.
Scénario contraire. Un accord effectif de réouverture ferait retomber le baril et casserait en même temps les taux de fret maritime. À 95 dollars, le Brent ne valorise ni la réouverture ni l’escalade, ce qui laisse de la place dans les deux sens : il a culminé à 126 dollars en mars 2026.
Horizon : court terme · Thèmes : énergie, pétrole, géopolitique
Transport maritime : la seule structure pleine de notre base
Le fait. Sur sept transporteurs et armateurs suivis, la médiane ressort à +18,9 % sur trois mois, +9,4 % sur un mois et +60,3 % sur douze mois, avec 100 % des valeurs au-dessus de leur moyenne à deux cents jours et 100 % en confirmation hebdomadaire. L’univers liquide entier n’est qu’à 61,9 % et 34,1 % sur ces deux mêmes critères. Le 3 septembre 2026, la presse financière relevait que les valeurs du transport maritime touchaient leurs plus hauts depuis plus de dix ans.
Notre lecture. Notre lecture : le moteur n’est pas le prix du baril mais la distance parcourue. Les tonnages transitant par Ormuz s’effondrent, mais les trajets s’allongent, davantage de brut de l’Atlantique chargeant pour l’Asie. C’est le seul thème de la semaine où performance et structure sont unanimement alignées.
Scénario contraire. Le risque est l’inverse de l’intuition : une réouverture d’Ormuz raccourcirait les routes et casserait les taux de fret. Ce thème s’oppose donc directement au précédent. Secteur très cyclique, endetté, à effectif restreint, et dont la rentabilité actuelle est celle d’un haut de cycle.
Horizon : moyen terme · Thèmes : transport maritime, fret, énergie
Banques européennes : le panier le plus unanime, à la veille de la Banque centrale
Le fait. Sur seize banques européennes recalculées valeur par valeur : +17,5 % sur trois mois, +39,0 % sur douze mois, 100 % au-dessus de leur moyenne à deux cents jours et 87,5 % en confirmation hebdomadaire. Le panier progresse de 1,4 % sur la semaine. La Banque centrale européenne se réunit le 10 septembre 2026, avec projections.
Notre lecture. Notre lecture : le moteur reste la pente des taux et il est intact. C’est de très loin le meilleur score de structure de notre tableau après le transport maritime, à comparer aux 34,1 % de l’univers liquide. Les assureurs offrent une exposition voisine avec un profil de risque de crédit différent, mais une structure nettement moins solide.
Scénario contraire. L’asymétrie est défavorable le 10 septembre : la hausse de taux étant largement anticipée, c’est une banque centrale qui temporise qui ferait mal au secteur. S’y ajoutent le débat budgétaire français jusqu’en décembre et la fenêtre budgétaire italienne de septembre-octobre.
Horizon : moyen terme · Thèmes : banques, Europe, taux
Taux : le pilotage est passé de la doctrine au calendrier de données
Le fait. Le 3 septembre 2026, le gouverneur Christopher Waller a déclaré vouloir laisser une chance à la désinflation et pouvoir attendre une réunion : la probabilité implicite d’une hausse de taux le 16 septembre est tombée d’environ 65 % à 48-50 % selon les contrats à terme. Le 4 septembre, l’emploi américain est sorti à 162 000 créations contre 45 000 à 55 000 attendues, chômage stable à 4,1 %, et ces probabilités sont remontées vers 60 %. L’indice des prix à la consommation américain d’août paraît le 11 septembre 2026.
Notre lecture. Notre lecture : l’amplitude est le renseignement. Quinze points de probabilité en quelques minutes sur une seule déclaration signalent un marché qui n’a plus de guidage. Le compartiment le plus sensible s’est révélé cette semaine, celui des centres de données pour l’méthode quantitative et des valeurs adossées aux crypto-actifs, en hausse de 8,2 % en médiane sur la semaine, toutes ensemble le 3 septembre.
Scénario contraire. Un titre qui gagne 15 % dans une semaine où son compartiment entier gagne 8 % n’a pas nécessairement une nouvelle qui lui est propre. Trois dates concentrent le risque des prochaines séances : le 10 septembre pour la Banque centrale européenne, le 11 pour l’inflation américaine, le 16 pour la Réserve fédérale.
Horizon : court terme · Thèmes : taux, macroéconomie, États-Unis
Risques et scénarios contraires
- Trois échéances concentrent le risque des prochaines séances : la Banque centrale européenne le 10 septembre, l’inflation américaine le 11 septembre et la Réserve fédérale le 16 septembre.
- Un état vert du témoin de tension décrit des conditions normales ; il n’anticipe pas les corrections éclair et ne constitue aucune garantie.
- Quatre des sept familles publiées ne sont pas validées comme porteuses d’un avantage net : deux ont un suivi mesuré négatif et une est explicitement expérimentale.
- Les trois valeurs de la famille des probabilités courtes sont cotées en Asie, et deux autres lignes du jour sont des cotations secondaires ou des certificats représentatifs : l’accès, les horaires et les écarts de cotation y sont différents.
- Les données de marché datent de la séance du 4 septembre : les événements des 5 et 6 septembre ne sont pas dans les chiffres publiés ici.
- Les potentiels théoriques affichés sont des cibles de méthode, jamais des prévisions de société.
Transparence et suivi mesuré
Nous publions ce que nos familles produisent réellement depuis leur mise en suivi, y compris quand le résultat est mauvais. Les fenêtres sont courtes et le marché a été porteur : ceci est un suivi de cohérence, pas une preuve d’avantage.
- Écarts de cotation sur volumes inhabituels : 158 signaux suivis, 23 % de réussite à cinq séances, +5,8 % en moyenne à vingt et une séances
- Retournement Q2V : 102 signaux suivis, 28 % de réussite à cinq séances, -3,1 % en moyenne à vingt et une séances
- Top composite · probabilités courtes : 68 signaux suivis, 70 % de réussite à cinq séances, +11,1 % en moyenne à vingt et une séances
- Rebonds tactiques · expérimental : 42 signaux suivis, 22 % de réussite à cinq séances, +2,0 % en moyenne à dix séances
- Forces relatives : 17 signaux suivis, 24 % de réussite à cinq séances, -9,1 % en moyenne à vingt et une séances
Mise en garde sur le chiffre de 70 %. Le taux de réussite affiché par la famille des probabilités courtes est très supérieur à sa référence de long terme, qui est de 29 % en conditions réelles. Il porte sur 68 signaux seulement, sur une période courte et fortement corrélée, dans un marché haussier. Un taux flatteur sur un petit échantillon corrélé ne constitue pas un changement d’avantage, et nous ne le présentons pas comme tel.