Analyse quotidienne · 27.10.2026
Analyse quotidienne — 27 octobre 2026
Analyse complète · 17 min · sans rapport téléchargeable — témoin au rouge, Sélection Monde de 10 valeurs, Sélection Europe de 12 valeurs, rebond des indices avant la Fed et la BCE.
Information financière générale, sans prise en compte de votre situation, de vos objectifs ni de votre tolérance au risque. Q2V ne fournit aucun service de conseil en investissement et aucune instruction personnalisée d’achat ou de vente. Les opinions sur l’évolution d’une valeur peuvent néanmoins relever du régime MAR selon leur contenu.
Édition du mardi 27 octobre 2026 — La rédaction Q2V. Notre témoin de tension des marchés, en version française adossée au CAC 40, affiche le rouge avec un score de 50 sur 100 et quatre de ses huit signaux allumés, un état en place depuis le 7 octobre : CAC 40 sous sa moyenne longue, repli installé depuis le plus haut d’un an, banques françaises à la traîne et écart de taux France / Pays-Bas.
L’édition publie deux lignes de valeurs suivies : une Sélection Monde de 10 valeurs en six familles, et une Sélection Europe de 12 valeurs en cinq familles, sur les seules places de l’Union européenne. La famille Rebond tactique de la ligne Monde et deux familles de la ligne européenne n’ont aucune valeur publiée ; nous publions leur absence plutôt que de la combler. Douze lignes relevées par la grille ont été écartées pour offre en cours ou données incertaines.
Les données de marché sont arrêtées à la séance du lundi 26 octobre 2026 pour toutes les places ; celles du témoin de tension au vendredi 23 octobre. La séance a vu les indices rebondir des deux côtés de l’Atlantique avant une semaine de banques centrales, et le Brésil subir un choc boursier et de change après la réélection de Lula ; les faits postérieurs au 26 octobre sont cités avec leur date.
Notre lecture macro, hebdomadaire, a été renouvelée le lundi 19 octobre 2026 sur les données de marché du 16 octobre et reste inchangée dans cette édition. La grille quantitative Q2V décrit des états de marché mesurables : elle ne promet rien et ne remplace aucune décision.
⚠️ Avertissement : cette publication présente une information financière générale, sans prise en compte de votre situation. Q2V ne fournit pas de service de conseil en investissement et ne formule aucune instruction personnalisée d’achat ou de vente. Une opinion publique sur l’évolution actuelle ou future d’un instrument peut toutefois relever du régime des recommandations d’investissement au sens du règlement (UE) n° 596/2014 (MAR). Investir comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures. Avertissement complet & mentions légales.
Le contexte du jour
- Témoin de tension : rouge, score de 50 sur 100
- Signaux de stress actifs : quatre sur huit — CAC 40 sous sa moyenne longue, repli du CAC 40 depuis son plus haut d’un an, banques françaises à la traîne, écart de taux France / Pays-Bas
- État inchangé depuis le : 7 octobre 2026
- Sélection Monde : 10 valeurs, en six familles, une sans valeur publiée
- Sélection Europe : 12 valeurs, en cinq familles, deux sans valeur relevée
- Données de marché arrêtées au : 26 octobre 2026 (toutes places)
- Données du témoin arrêtées au : 23 octobre 2026
- Lecture macro arrêtée au : 19 octobre 2026
Le CAC 40 a clôturé à 7 847,32 points le lundi 26 octobre, en hausse de 0,83 %, après une semaine en recul de 2,19 %. Le rebond est venu de la détente des taux après le maintien, vendredi soir, de la note Aa3 de la France par Moody’s, perspective négative conservée : l’OAT à dix ans est repassée sous 5 % et l’écart avec le Bund est revenu à 161 points de base contre 169 vendredi (MoneyVox, Zonebourse, Boursorama). Stellantis et Hermès ont gagné plus de 3,5 %, TotalEnergies a cédé 0,7 % ; GTT a perdu 11,7 % sur un chiffre d’affaires trimestriel décevant.
À Wall Street, le Dow Jones a gagné 0,28 % à 52 361,58 points, le S&P 500 0,7 % à 7 676,77 et le Nasdaq Composite 0,82 % à 26 169,38, les valeurs technologiques rebondissant après deux semaines de baisse, le jour où Anthropic a déposé son dossier d’introduction en Bourse (CNBC, Yahoo Finance, TheStreet). La Réserve fédérale se réunit les 27 et 28 octobre, la BCE le 29, la Banque du Japon le 30.
Le Brent a terminé la séance du 26 octobre vers 115,81 dollars, en repli par rapport aux 117 dollars touchés plus tôt, après des entretiens à Téhéran entre le ministre saoudien de la Défense et les dirigeants iraniens et l’annonce par Oman d’un cadre de discussion pour rétablir la navigation dans le détroit d’Ormuz ; les attaques houthies sur l’Arabie saoudite se poursuivent (Trading Economics, Fortune, Oil & Gas Middle East). Le niveau exact de clôture varie selon les sources.
Au Brésil, la réélection de Lula au second tour du 25 octobre (51,8 % des voix, résultat contesté par Flavio Bolsonaro) a fait chuter la Bourse de São Paulo d’environ 17 % le 26 octobre, avec une suspension des échanges de trente minutes, et le réal de plus de 10 % face au dollar (MoneyVox, BFM Bourse) ; Edenred, relevée sur les deux lignes de cette édition, en a subi le contrecoup.
Dans le témoin, arrêté au 23 octobre, le CAC 40 est 5,2 % sous sa moyenne à deux cents jours dont la pente est négative, et 10,8 % sous son plus haut d’un an ; le ratio des banques françaises sur l’indice reste sous sa moyenne à cent jours, en recul de 14,9 % sur soixante-trois séances. L’écart de taux France / Pays-Bas, série mensuelle, vaut 88 points de base pour septembre, en hausse de 27 points sur trois mois ; la série d’octobre sera publiée par la BCE le 11 novembre. Volatilité réalisée basse, largeur des indices européens non dégradée, or et euro sans signal.
Notre lecture. Le témoin décrit un régime de tension, pas une alerte : il ne date pas les retournements et n’anticipe pas les corrections éclair, et l’état reste le rouge depuis le 7 octobre. La séance du 26 octobre va dans l’autre sens sur deux de ses signaux, la prime de risque française et les banques, mais une séance ne fait pas un mois ; la semaine des banques centrales et des publications bancaires européennes dira si la détente tient.
Les valeurs suivies
Chaque valeur est présentée avec sa famille de lecture, sa volatilité constatée, les faits observés et datés qui l’ont fait ressortir et ses limites. Aucun niveau de cours n’est publié. La Sélection Monde couvre les places actions accessibles depuis la France ; la Sélection Europe applique les mêmes méthodes aux seules places de l’Union européenne. Les faits sont arrêtés à la clôture du 26 octobre 2026 ; la volatilité, exprimée en mots, est constatée sur soixante séances.
Douze lignes relevées par la grille, soit douze valeurs, ont été écartées de cette édition : deux sont visées par une opération d’achat, l’une par une fusion en titres annoncée le 26 octobre, l’autre par une proposition d’offre du 19 octobre, qui bornent leur cours ; dix présentent une séance manquante dans la fenêtre lue par leur famille. Nous préférons publier moins que publier une lecture bâtie sur une série incomplète ; la famille Rebond tactique de la ligne Monde se retrouve ainsi sans valeur publiée.
Sélection Monde
Places actions accessibles depuis la France. Edenred, Deutsche Bank et KPN sont relevées par la même famille sur les deux lignes.
Écart de cotation sur volume
Les écarts de cotation haussiers récents, accompagnés d'un volume inhabituel.
CLF — Cleveland-Cliffs
Matériaux de base · NYSE · USD
- Famille : Écart de cotation sur volume
- Risque : volatilité élevée
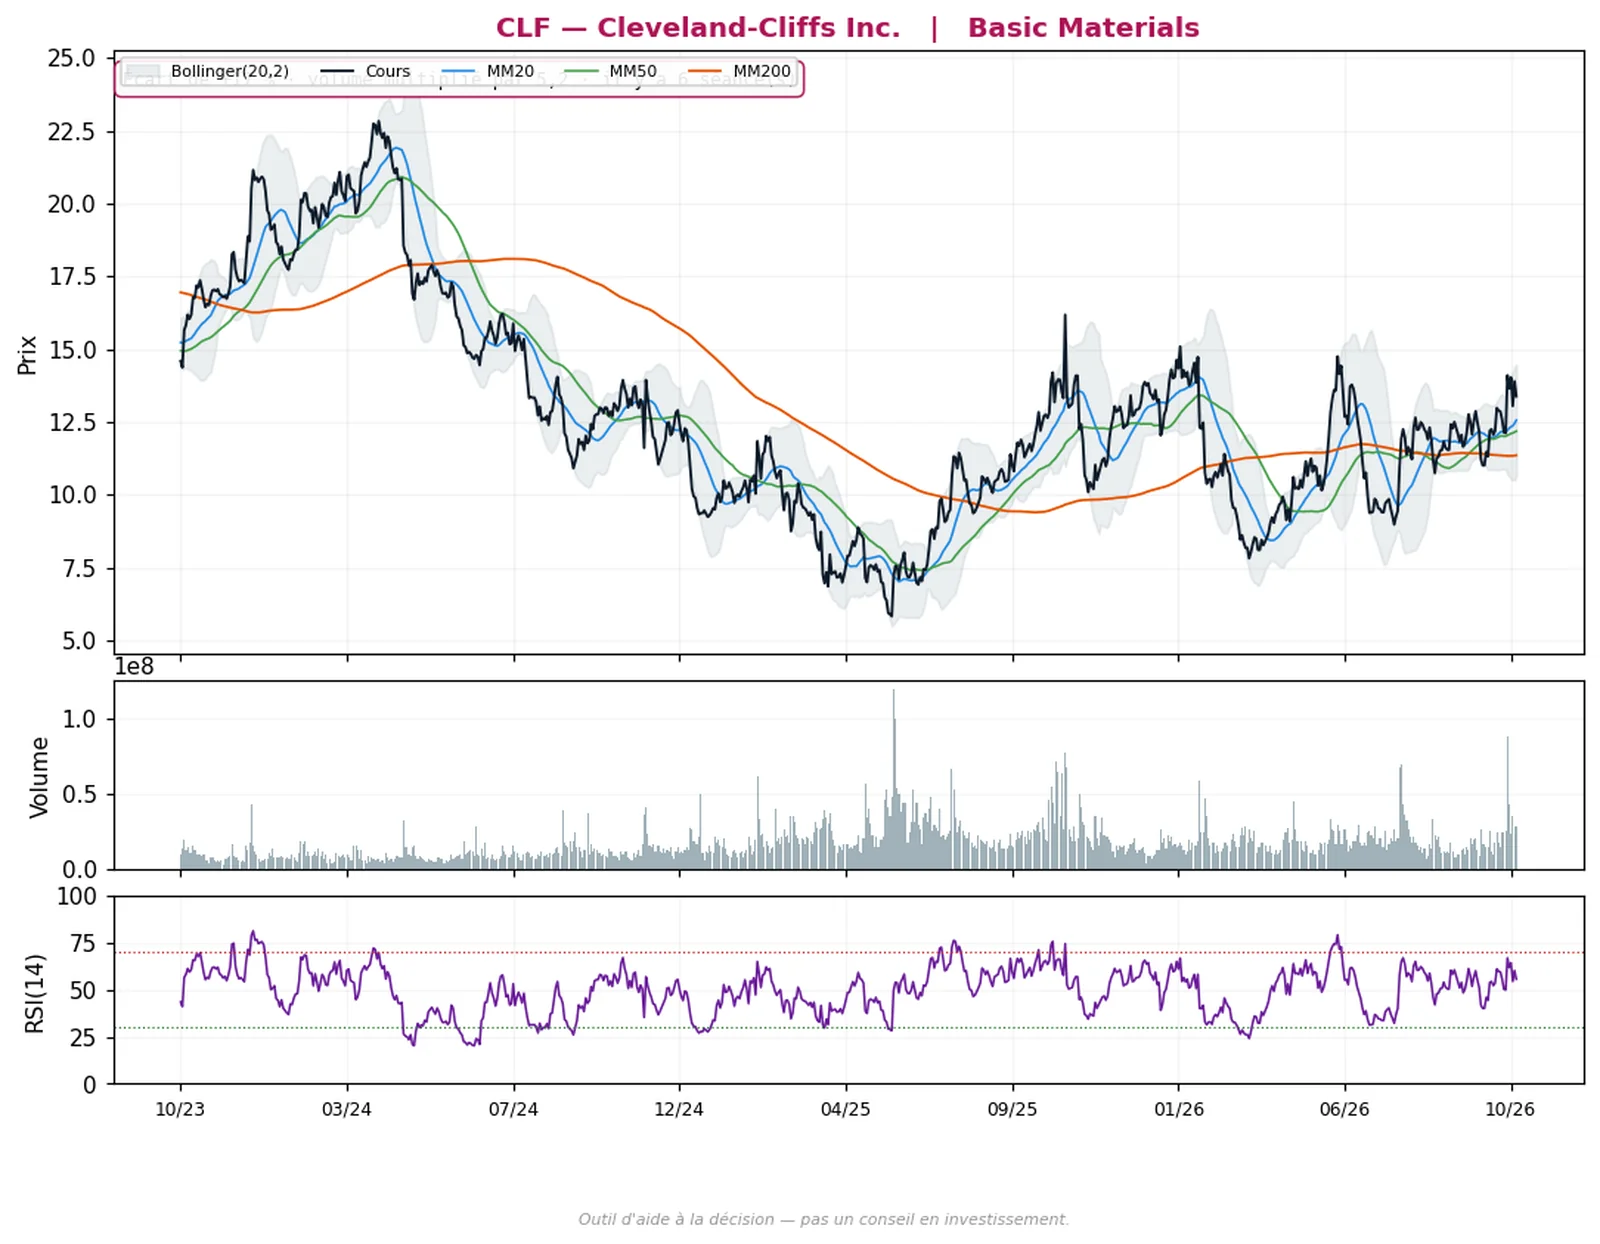
Pourquoi cette valeur. Écart de cotation haussier de 17 % à l'ouverture du 19 octobre 2026, sur un volume 5,2 fois supérieur à son rythme habituel, relevé à la clôture du 26 octobre 2026 ; la valeur figurait déjà dans les éditions du 21 et du 25 octobre. Repli de 3,7 % le 26 octobre à 13,38 dollars, la plus forte baisse du compartiment acier ce jour-là (Steel Dynamics en recul de 1,7 %, Nucor de 0,3 %, Chartmill), et de 5,1 % sur cinq séances ; hausse de 19,3 % sur vingt séances dans notre relevé.
Cause de l'écart identifiée : les résultats du troisième trimestre publiés le 19 octobre avant l'ouverture, avec un excédent brut d'exploitation ajusté de 612 millions de dollars contre 286 au trimestre précédent et une prévision d'au moins 4 milliards de dollars pour 2027 (communiqué déposé auprès de la SEC). Après la publication, B. Riley a porté sa référence de 15 à 18 dollars, Wells Fargo de 14 à 17, Morgan Stanley de 12,50 à 14, Goldman Sachs et JPMorgan à 13 (MarketBeat, 22 octobre).
Limites. Le chiffre d'affaires du trimestre est ressorti sous les attentes. Le groupe a mis à l'arrêt sine die les lignes de laminage à froid et de revêtement de sa filiale canadienne Stelco à Hamilton, ce qui a déclenché des menaces de poursuites, d'amendes ou de cession forcée de la part des autorités canadiennes ; Reuters évoque un accord commercial américano-canadien possible avant novembre sur l'acier taxé à 50 % (Chartmill, 26 octobre). Dette totale de 7,7 milliards de dollars au 30 juin.
Le mouvement observé reflète déjà une information publique et la séance du 26 octobre a rendu une partie du rebond ; prochaine publication en février 2027, non datée par la société. Volatilité élevée.
Top composite
Les titres les mieux classés du jour par un score statistique composite de court terme. Le score ordonne les titres entre eux : ce n'est ni une prévision de cours ni une recommandation. Titres très volatils.
NBIS — Nebius Group
Communication et technologie · Nasdaq · USD
- Famille : Top composite
- Risque : volatilité très élevée
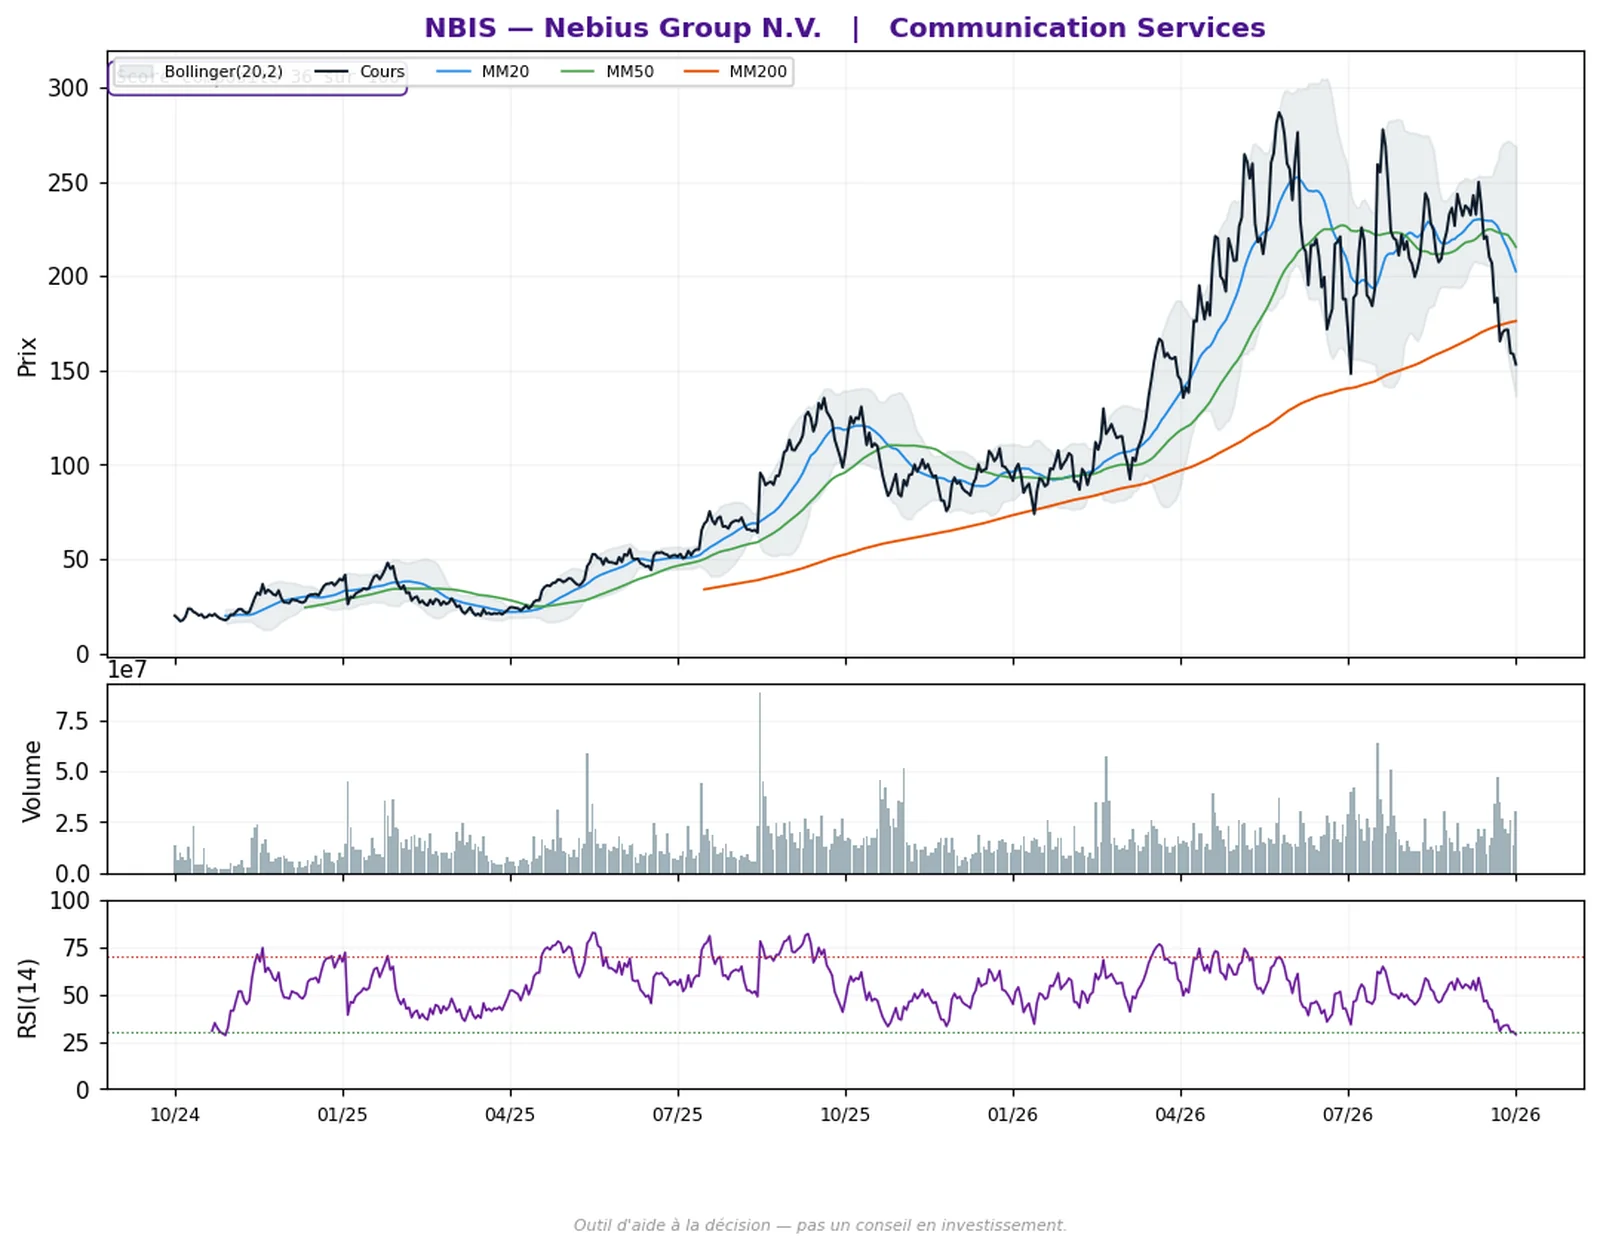
Pourquoi cette valeur. Seule valeur relevée par la famille Top composite sur la ligne Monde à la clôture du 26 octobre 2026, avec un score composite de 36 sur 100 ; la valeur figurait dans l'édition du 18 octobre.
Loueur de capacité de calcul pour l'méthode quantitative. Repli de 3,4 % le 26 octobre à 153,27 dollars sur un volume 1,7 fois supérieur à l'habitude, de 10,0 % sur cinq séances et de 33,9 % sur vingt séances dans notre relevé : baisse de 10 % le 14 octobre après l'inflation américaine, de 12 % le 16 octobre dans la contagion des inquiétudes sur la dette de CoreWeave, puis de 7,2 % le 22 octobre, jour de l'annonce d'une facilité de crédit de 3,5 milliards de dollars menée par Citi (TIKR, Motley Fool, communiqué de la société).
Limites. Financement : facilité de 3,5 milliards de dollars sur 364 jours au taux SOFR + 2,75 %, garantie par la quasi-totalité des actifs (22 octobre) ; 4,5 milliards de dollars d'obligations convertibles émises en août 2026 ; 12,7 millions d'actions vendues au premier semestre à 223,60 dollars en moyenne, bien au-dessus du cours actuel. Les analystes attendent une dette nette d'environ 14 milliards fin 2026 et 34 milliards fin 2027 (Motley Fool, 25 octobre). Piper Sandler a abaissé sa référence à 185 dollars le 21 octobre ; Bank of America maintient 310 dollars.
Date des résultats du troisième trimestre non annoncée par la société (calendriers tiers contradictoires, 11 ou 12 novembre). Le titre est 49 % sous son plus haut d'un an ; le score composite classe les titres entre eux et n'est pas une prévision. Volatilité très élevée.
Retournement Q2V
Un repli de court terme au sein d'une tendance de fond haussière, sur les valeurs des grands indices.
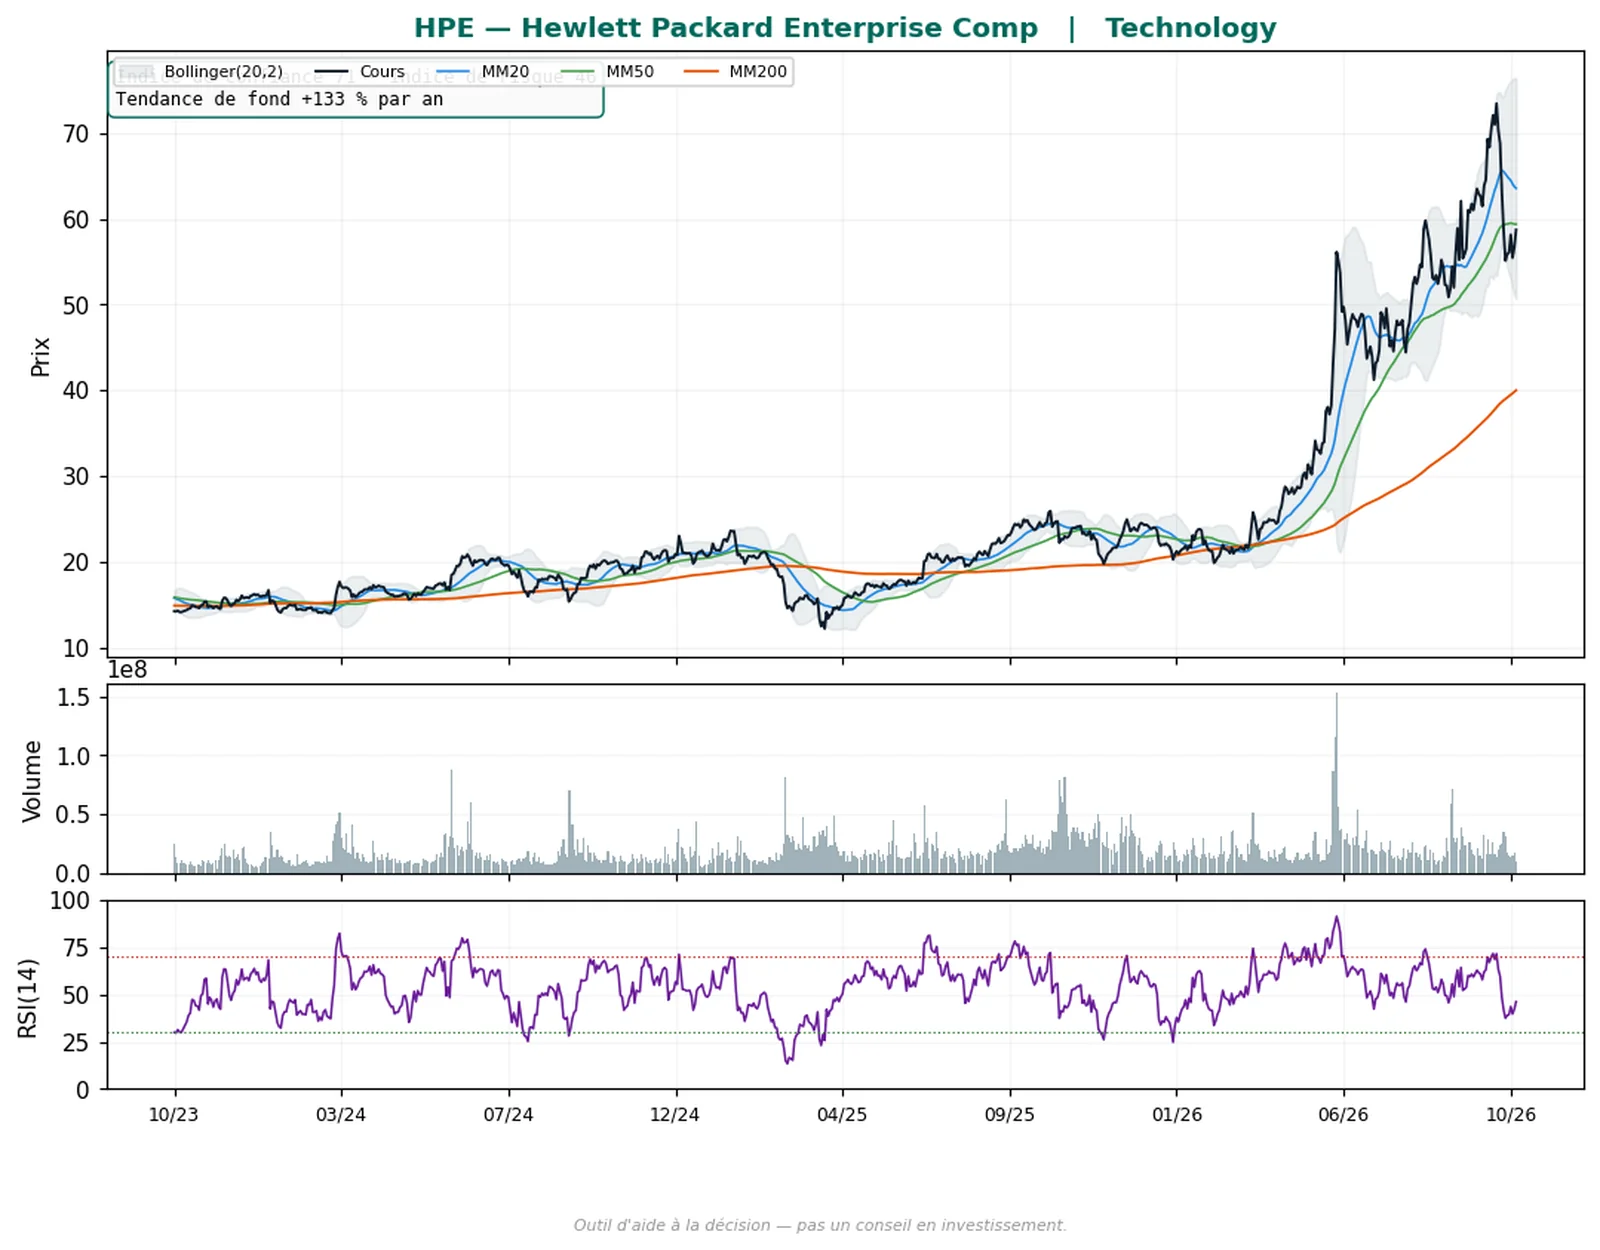
HPE — Hewlett Packard Enterprise
Technologie · NYSE · USD
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Première valeur relevée par la famille Retournement sur la ligne Monde à la clôture du 26 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 46, tendance de fond mesurée à +133 % par an ; la valeur figurait déjà dans les éditions du 21 et du 25 octobre.
Hausse de 3,6 % le 26 octobre à 58,72 dollars et de 5,1 % sur cinq séances, après un repli de 6,2 % sur vingt séances dans notre relevé. Faits datés : le 23 octobre, extension de l'offre d'usine d'méthode quantitative avec Nvidia et partenariat avec Schneider Electric pour des agents industriels en périphérie (24/7 Wall St.) ; le 26 octobre, possibilité de combiner des processeurs graphiques Nvidia H200 et RTX PRO 6000 dans un même ensemble de sa plateforme de nuage privé (Yahoo Finance, GuruFocus).
Limites. Barclays avait abaissé la valeur le 14 octobre, attribuant la hausse des revenus des serveurs à la répercussion du prix de la mémoire plutôt qu'à l'adoption de l'méthode quantitative en entreprise (CNBC) ; la direction a indiqué que les coûts de mémoire et de stockage resteraient élevés jusqu'en 2027. Prochaine publication, celle du quatrième trimestre fiscal, attendue début décembre, date non confirmée par la société.
Le titre reste 20 % sous son plus haut d'un an ; la tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
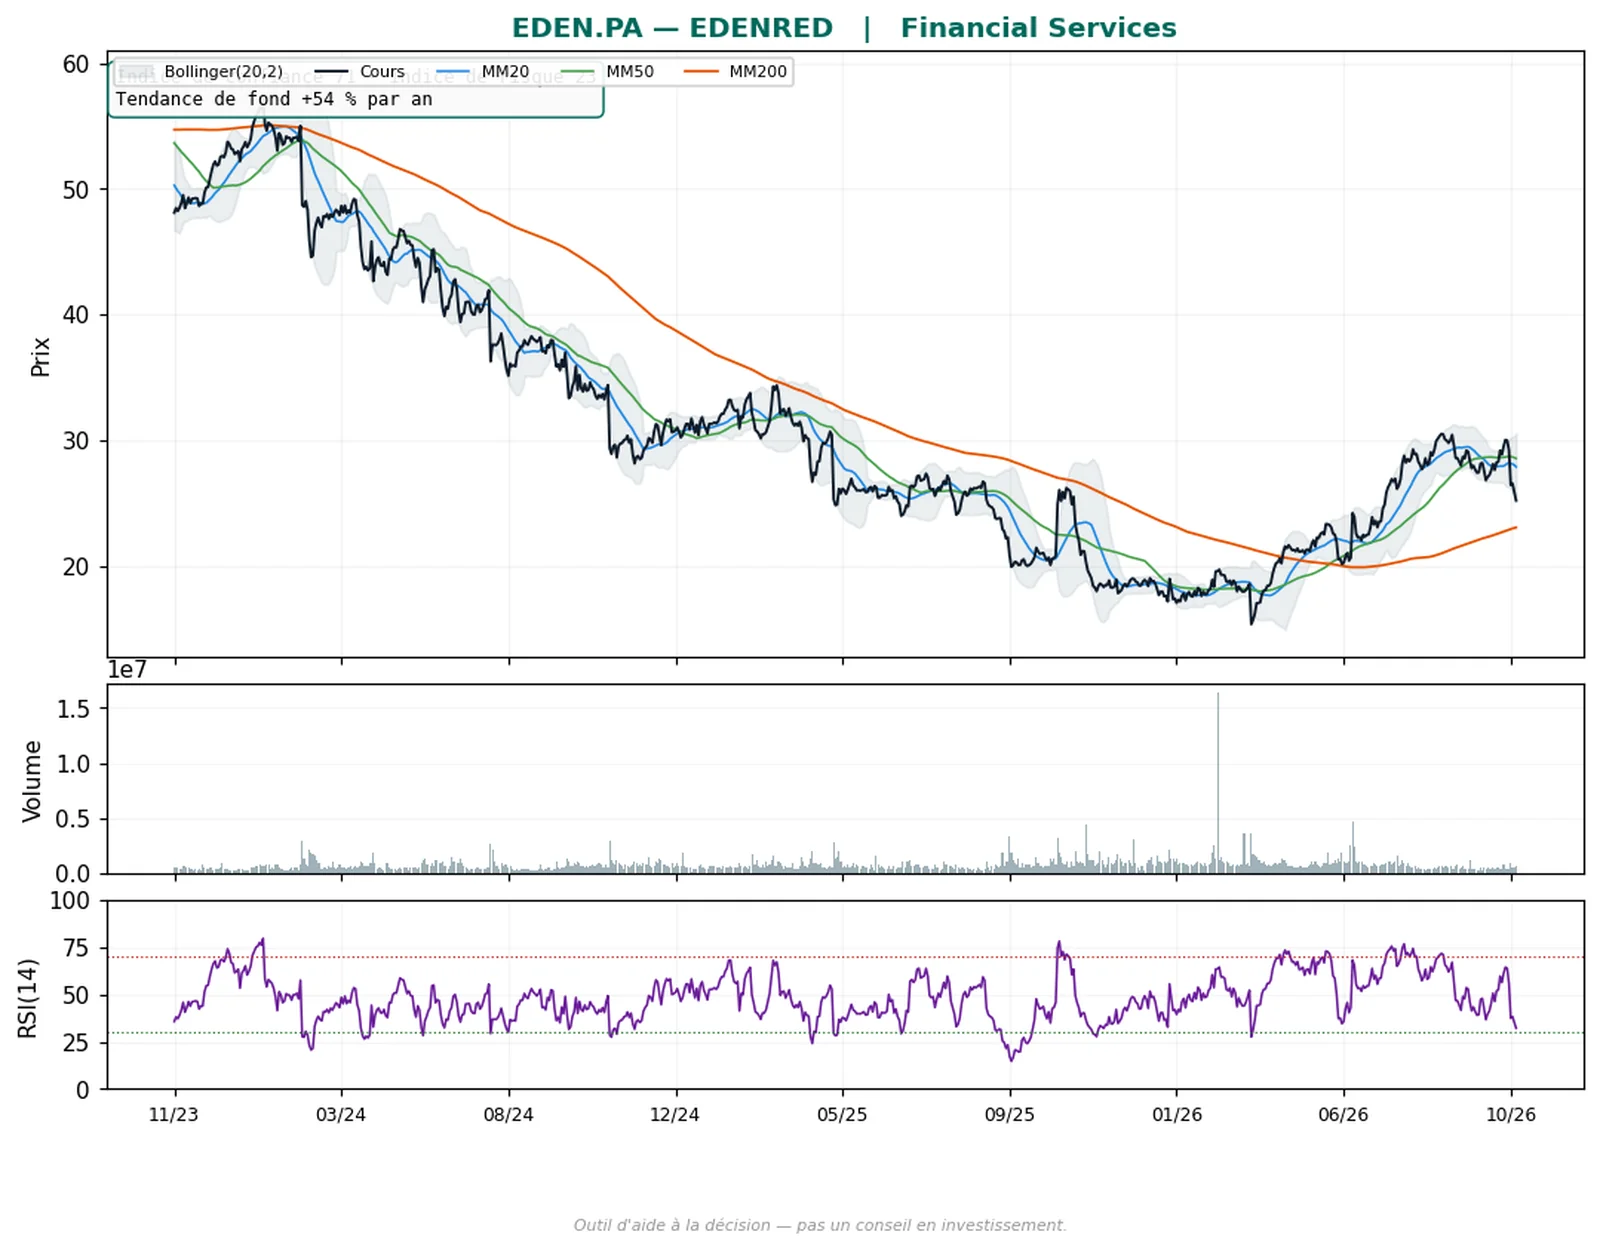
EDEN.PA — Edenred
Services financiers · Paris · EUR
- Famille : Retournement Q2V
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Retournement sur les deux lignes à la clôture du 26 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 23, le plus bas de la famille sur la ligne Monde, tendance de fond mesurée à +54 % par an.
Émetteur de titres-restaurant et de solutions de mobilité. Repli de 15,9 % sur cinq séances, de 29,22 euros le 20 octobre à 25,22 euros le 26 octobre : baisse de 9,4 % le 21 octobre après le chiffre d'affaires du troisième trimestre (725 millions d'euros, en recul de 1,3 % en comparable sous l'effet des nouvelles règles sur les titres-restaurant en Italie et au Brésil), puis de 2,7 % le 26 octobre après la réélection de Lula au Brésil, dont un décret plafonne les commissions des émetteurs, avec un effet chiffré par la société entre 10 et 16 points d'excédent brut d'exploitation (communiqué de la société, Boursorama, BFM Bourse).
Limites. Enquête de l'autorité italienne de la concurrence ouverte le 17 mars 2026 pour abus de position dominante présumé sur les titres-repas, sans décision à ce jour ; plafonnement légal des commissions à 5 % en Italie depuis fin 2024. Jefferies juge le léger dépassement du trimestre de faible qualité, Autonomous Research reste à sous-performance (26 octobre), Morgan Stanley à surpondérer.
Excédent brut d'exploitation 2026 attendu par la société en baisse de 7 à 10 % en comparable ; résultats annuels attendus fin février 2027, date non confirmée. Le titre est 18 % sous son plus haut d'un an ; la tendance de fond mesurée est une pente observée, pas une prévision. Volatilité modérée.
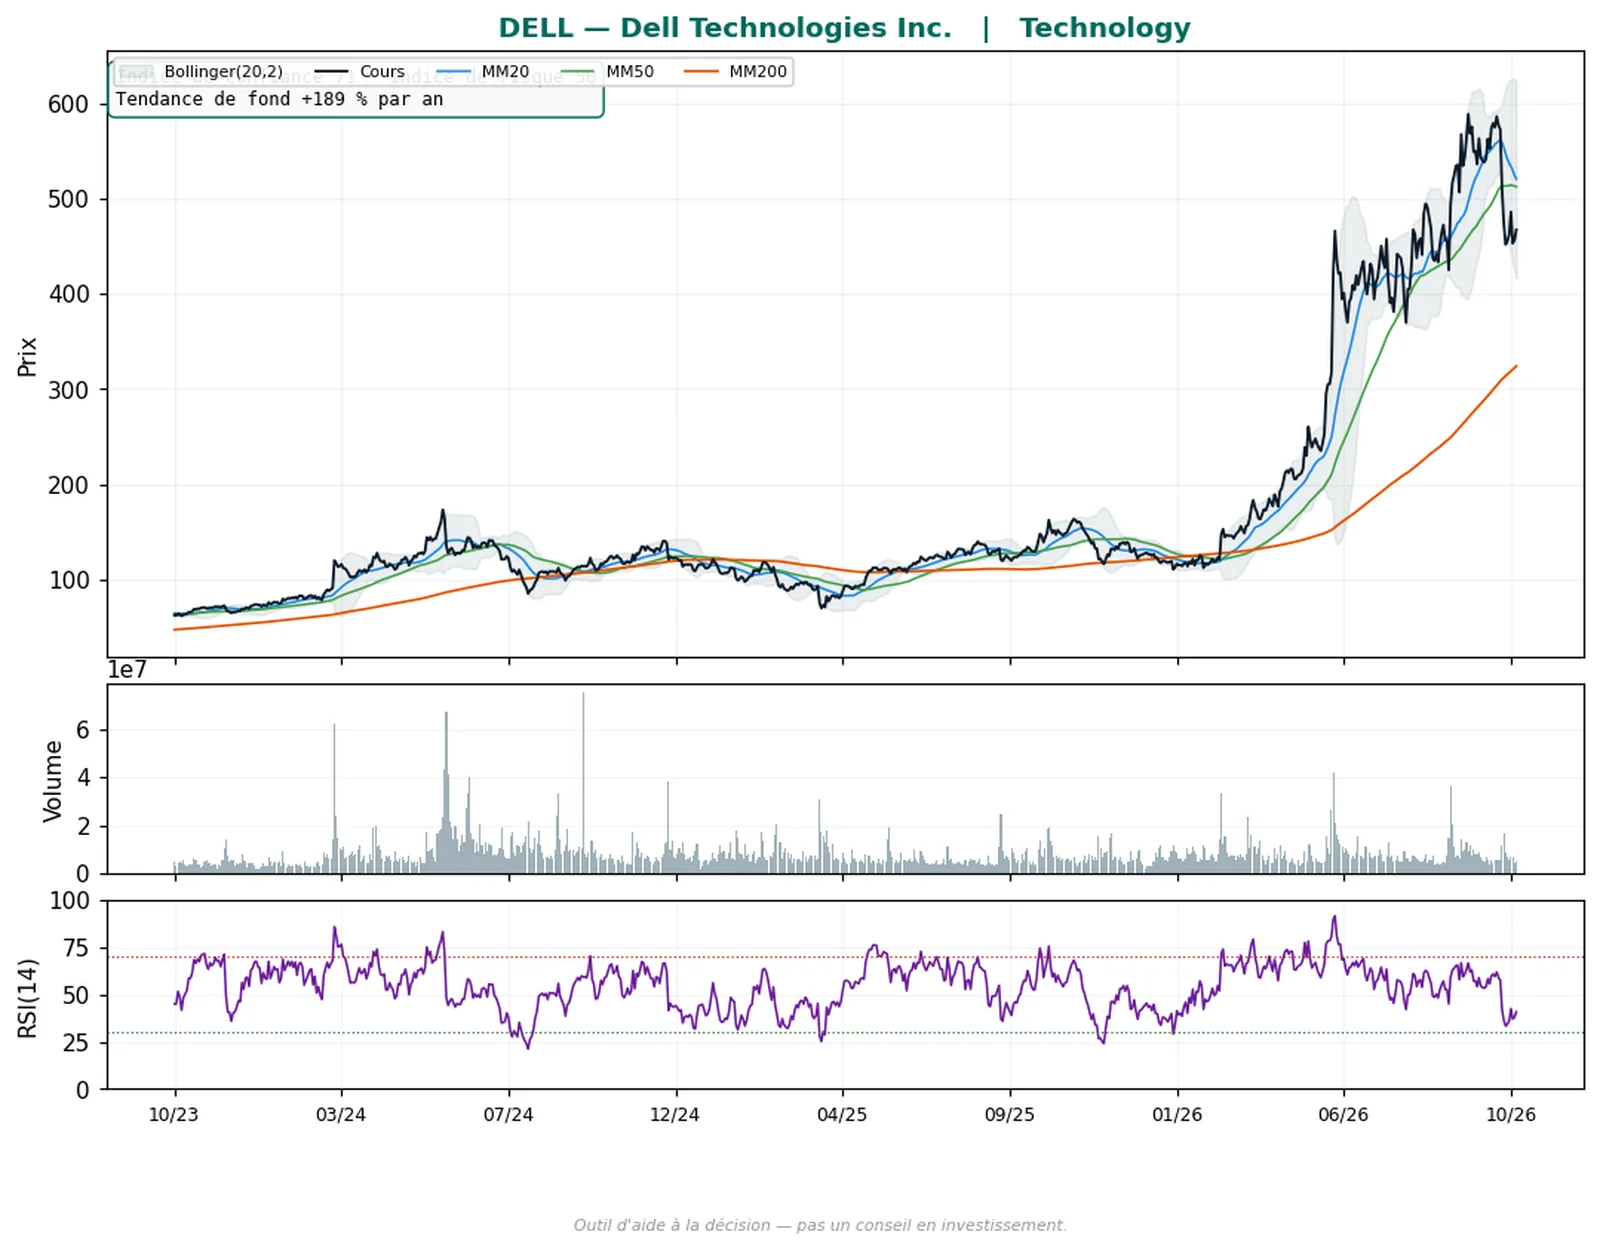
DELL — Dell Technologies
Technologie · NYSE · USD
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Troisième valeur relevée par la famille Retournement sur la ligne Monde à la clôture du 26 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 50, le plus élevé des trois, tendance de fond mesurée à +189 % par an ; la valeur figurait déjà dans l'édition du 25 octobre.
Hausse de 2,3 % le 26 octobre à 467,09 dollars dans le rebond général des serveurs pour l'méthode quantitative, sans annonce propre (TradingKey, GuruFocus), après un repli de 14,0 % sur vingt séances : baisse de 11 % le 14 octobre après l'abaissement de Barclays sur le calendrier de l'méthode quantitative en entreprise (CNBC), puis rebond du 21 octobre dans le sillage de Super Micro et de nouveaux serveurs présentés à Berlin.
Limites. Michael Dell a déclaré le 13 octobre que la pénurie de mémoire pourrait durer environ quatre ans ; la presse cite les ventes d'initiés et l'inflation du coût des mémoires parmi les sujets de débat. Résultats du troisième trimestre fiscal le 24 novembre 2026 (calendrier des événements de la société), hors des dix séances.
Hausse de plus de 260 % en 2026 avant ce repli ; le titre reste 22 % sous son plus haut d'un an. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
Suivi de tendance
Une tendance haussière établie dont le cours revient vers sa moyenne mobile ascendante, avec confirmation sur les données hebdomadaires.
FRO — Frontline
Énergie · NYSE · USD
- Famille : Suivi de tendance
- Risque : volatilité élevée
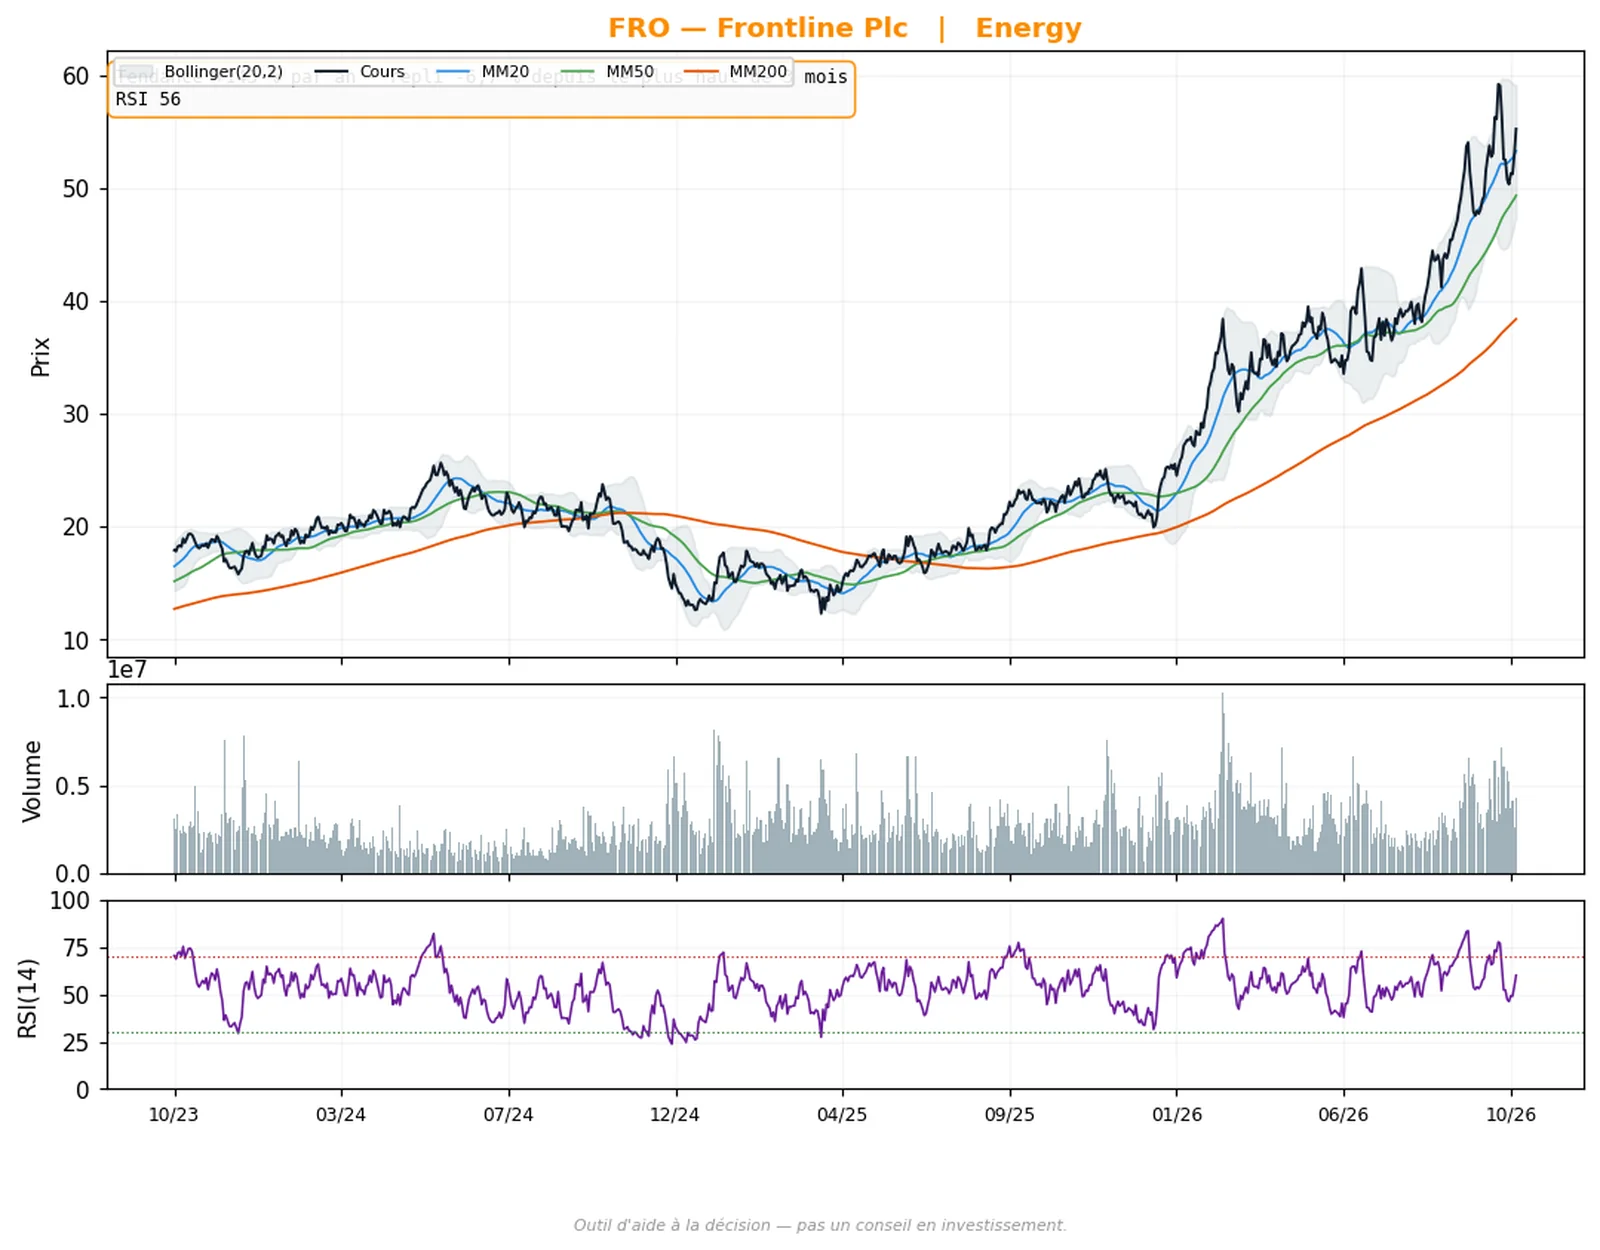
Pourquoi cette valeur. Troisième valeur relevée par la famille Suivi de tendance et première de la ligne Monde à la clôture du 26 octobre 2026 : pente mesurée de +143 % par an, repli de 6,7 % depuis le plus haut de trois mois, RSI à 56, confirmation hebdomadaire présente.
Armateur de pétroliers coté à New York et Oslo. Hausse de 4,3 % le 26 octobre à 55,23 dollars, de 8,9 % sur cinq séances et de 40,3 % sur soixante séances, à 8 % de son plus haut d'un an. Taux au comptant des très grands pétroliers historiquement élevés depuis les attaques iraniennes près d'Ormuz, à 657 000 dollars par jour sur la route Oman-Chine le 23 octobre après un pic de 913 000 début octobre (Breakwave Advisors) ; deuxième trimestre record publié le 28 août, bénéfice net de 659 millions de dollars, dividende de 2,61 dollars par action (communiqué de la société).
Limites. Les taux ont déjà reculé de 13 à 30 % selon les routes depuis le pic ; une normalisation du détroit d'Ormuz, ou un allègement des sanctions sur la flotte fantôme (environ 200 très grands pétroliers sur 928), ferait retomber les taux. Carnet de commandes de navires neufs représentant environ un tiers de la flotte existante. Danske Bank est à la vente, Evercore à conserver, BTIG à l'achat.
Résultats du troisième trimestre le 30 novembre 2026 (calendrier de la société). Aucune dépêche n'explique spécifiquement la hausse de la semaine hors le niveau des taux de fret. Volatilité élevée.
Qualité en repli
Une société rentable, aux bénéfices publiés en croissance régulière, dont le cours est en repli technique par rapport à sa tendance de long terme.
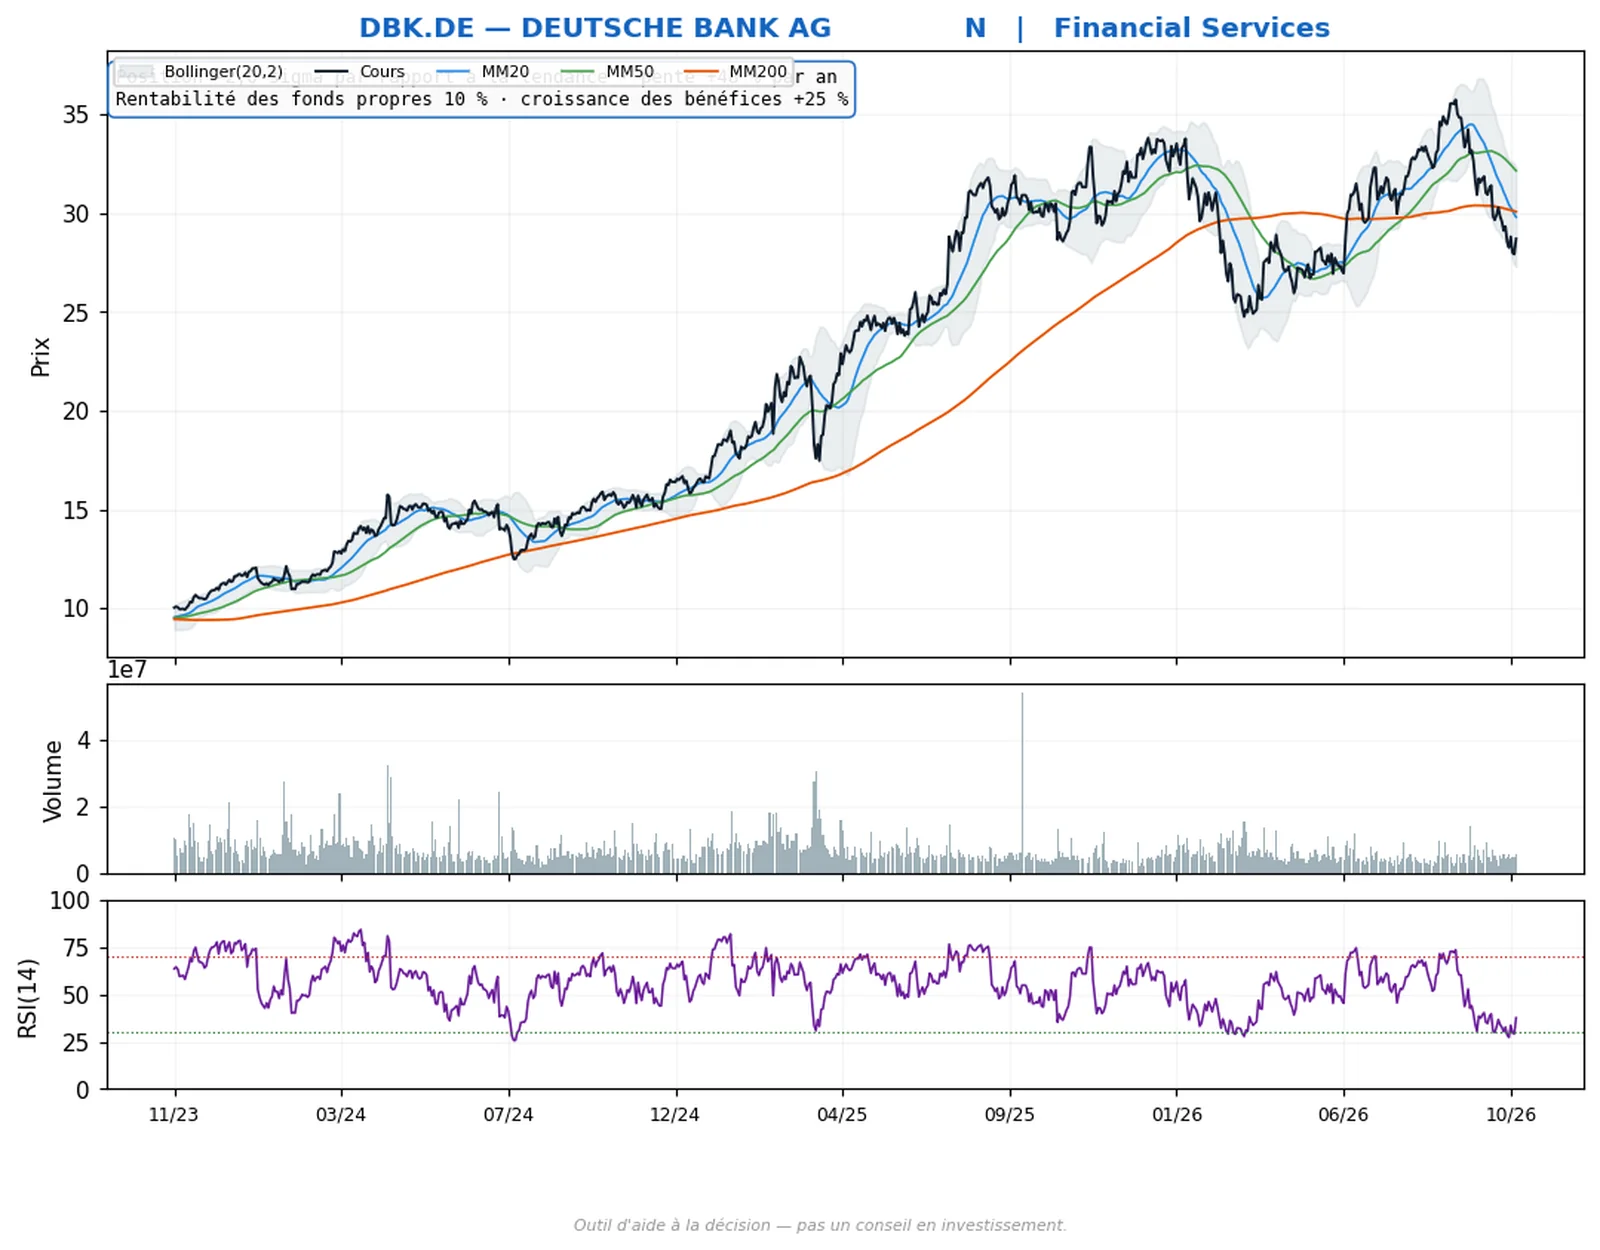
DBK.DE — Deutsche Bank
Services financiers · Xetra · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Qualité sur les deux lignes à la clôture du 26 octobre 2026, en tête de la famille : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +48 % par an, rentabilité des fonds propres de 10 %, croissance des bénéfices publiés de 25 %.
Première banque allemande. Rebond de 2,8 % le 26 octobre à 28,70 euros, après un repli de 9,1 % sur vingt séances et de 10,8 % sur soixante séances dans notre relevé, 20 % sous son plus haut d'un an du 8 septembre. Cause du repli : la correction des banques européennes d'octobre (indice sectoriel en baisse de 8 % en deux semaines au 10 octobre, nouveau recul de 4,2 % le 22 octobre), liée à la remontée des rendements et à l'écartement de l'écart de taux français, et non à un fait propre à la banque (Bloomberg, Seeking Alpha).
Limites. Résultats du troisième trimestre le 28 octobre 2026 avant l'ouverture, conférence à 11 h (calendrier de la société) : dans les dix séances, le lendemain de cette édition. Attentes de presse : revenus autour de 8,24 milliards d'euros, provisions pour pertes sur prêts en hausse vers 490 millions (Metzler). Plainte du fonds malaisien 1MDB de 1,1 milliard de dollars en négociation de règlement, audience le 26 octobre, issue non connue.
Jefferies à conserver avec une référence de 33 euros (27 octobre), UBS à l'achat à 37 euros, Zacks à vente forte (13 octobre). Les fondamentaux utilisés par la famille sont des instantanés actuels ; les banques françaises à la traîne sont un signal actif de notre témoin. Volatilité modérée.
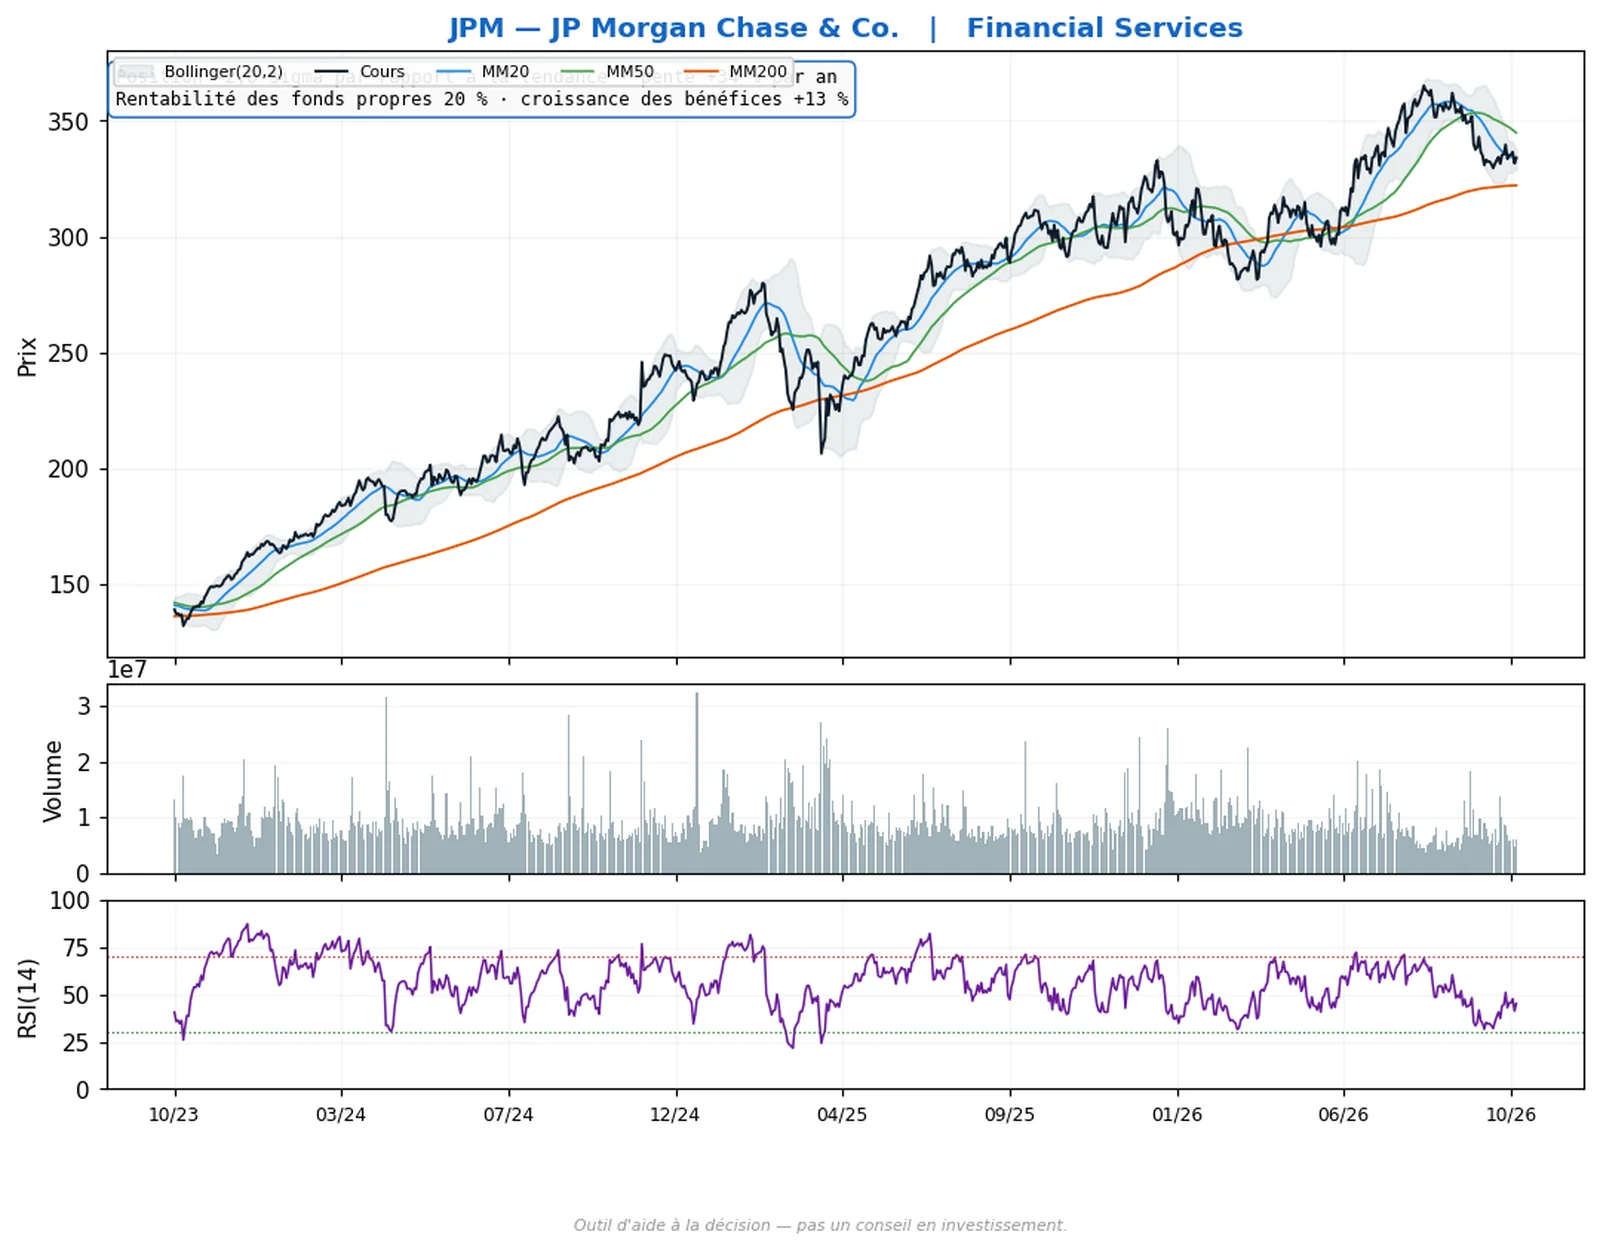
JPM — JPMorgan Chase
Services financiers · NYSE · USD
- Famille : Qualité en repli
- Risque : volatilité faible
Pourquoi cette valeur. Deuxième valeur relevée par la famille Qualité sur la ligne Monde à la clôture du 26 octobre 2026 : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +34 % par an, rentabilité des fonds propres de 20 %, croissance des bénéfices publiés de 13 %.
Première banque américaine. Cours à 334,04 dollars le 26 octobre (+0,7 %), stable sur cinq et vingt séances, en repli de 5,0 % sur soixante séances et 9 % sous son plus haut d'un an.
Résultats du troisième trimestre publiés le 13 octobre : bénéfice net de 15,3 milliards de dollars (+6 %), bénéfice par action de 5,57 dollars, 5,75 dollars hors 658 millions de pertes sur titres de placement, sous le consensus de 5,93 dollars, premier écart négatif en dix-sept trimestres selon la presse ; provisions pour pertes de crédit de 2,7 milliards, ratio de fonds propres durs de 13,9 %, rachats d'actions réduits à 1,1 milliard contre 6,2 au trimestre précédent (communiqué de la société, CNBC).
Limites. Jamie Dimon a cité le 13 octobre cinq risques : déficits publics, inflation persistante, remontée des taux, géopolitique, valorisations élevées, et jugé « un peu lâches » certaines conditions de crédit ; le directeur financier qualifie de « hautement incertain » le revenu net d'intérêts 2027 d'environ 107 milliards de dollars. Citi a abaissé sa référence à 350 dollars (neutre).
Prochaine publication le 14 janvier 2027 (communiqué de la société). Les fondamentaux utilisés par la famille sont des instantanés actuels, non datés dans le temps. Volatilité faible.
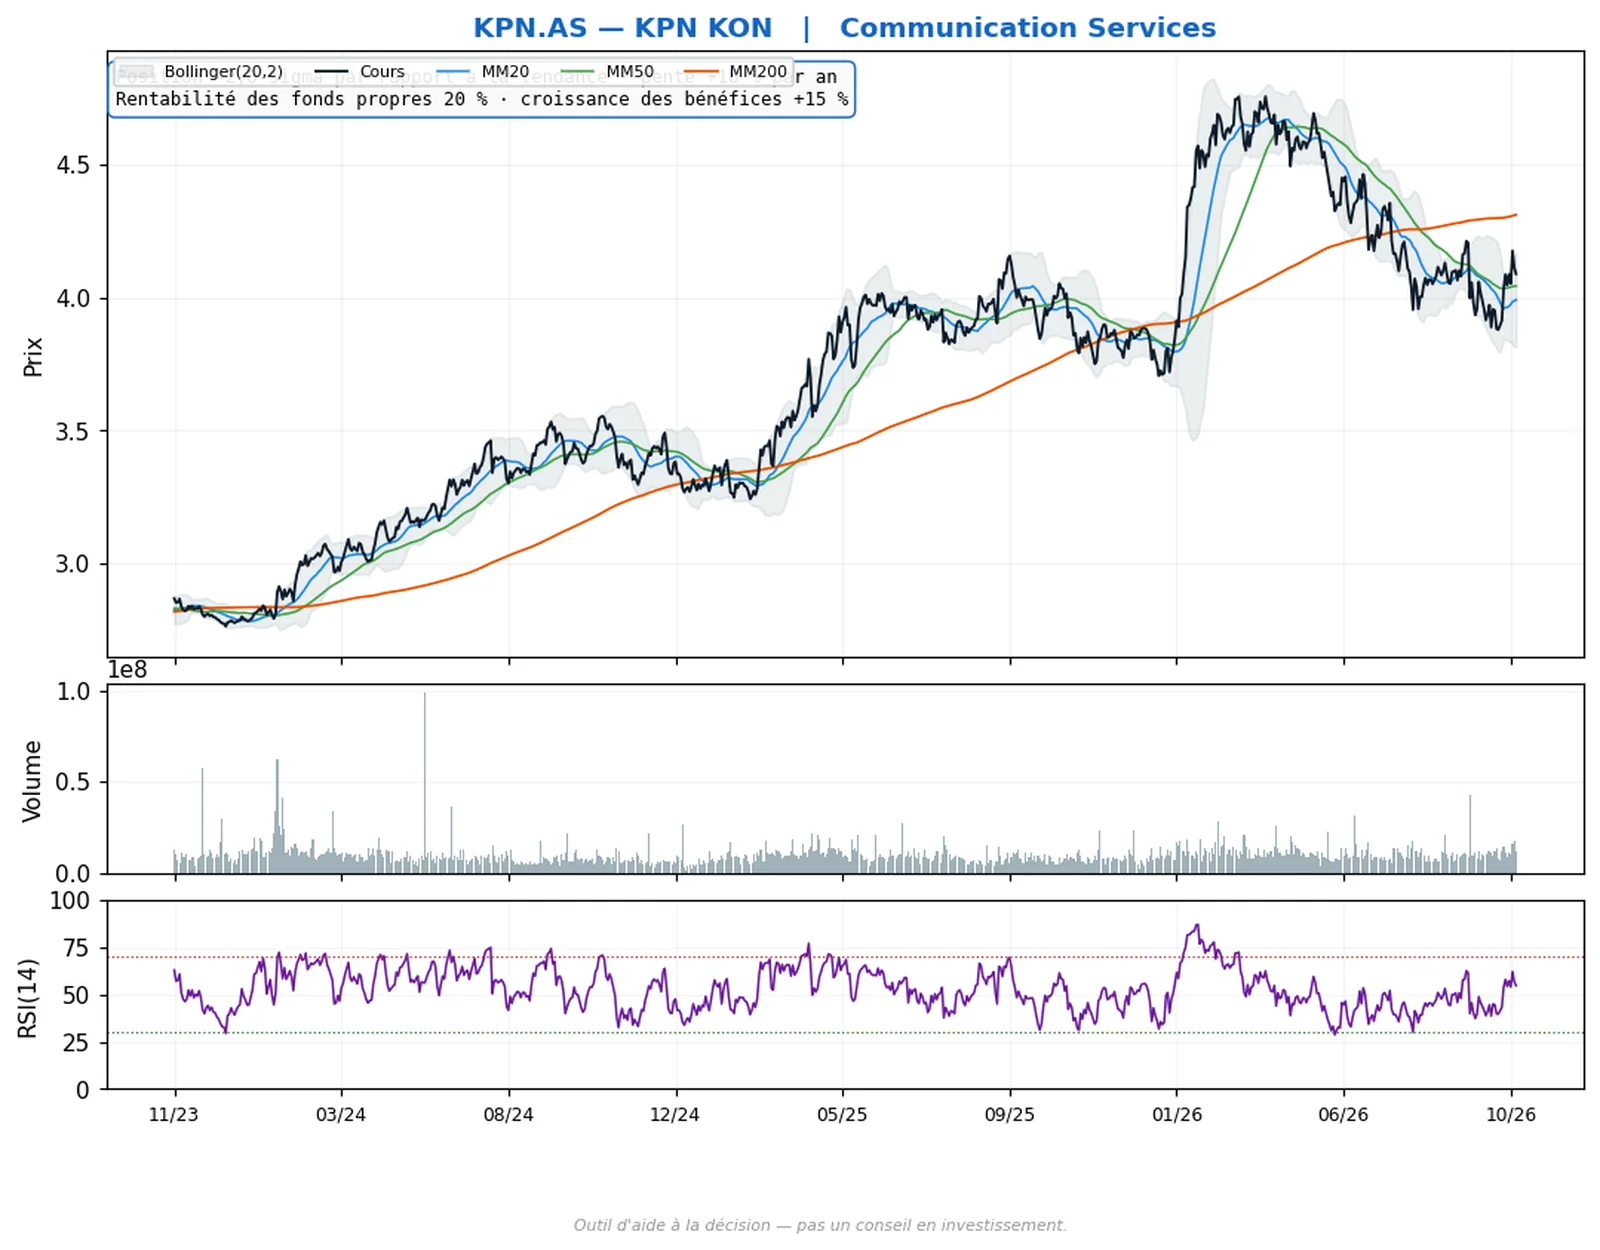
KPN.AS — KPN
Communication · Amsterdam · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Qualité sur les deux lignes à la clôture du 26 octobre 2026, troisième de la famille : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +16 % par an, rentabilité des fonds propres de 20 %, croissance des bénéfices publiés de 15 % ; la valeur figurait déjà dans les éditions du 18, du 21 et du 25 octobre.
Opérateur télécoms néerlandais. Cours à 4,09 euros le 26 octobre (en repli de 0,6 %), en hausse de 1,0 % sur cinq séances, stable sur vingt et soixante séances, 17 % sous son plus haut d'un an. Seul communiqué de la semaine : le lancement, le 26 octobre, d'un service de messagerie électronique souverain (communiqué de la société).
Limites. Résultats du troisième trimestre le 28 octobre 2026 avant Bourse (calendrier investisseurs de la société ; 7 h selon les agendas néerlandais), dans les dix séances, le lendemain de cette édition. Prévisions 2026 réitérées en juillet : croissance des revenus de services d'environ 1,5 %, accélération attendue au second semestre, après un abaissement lié au segment entreprises.
Les fondamentaux utilisés par la famille sont des instantanés actuels, non datés dans le temps. Volatilité modérée.
Momentum
Les titres dont la progression est la plus forte par rapport au marché, sur plusieurs mois.
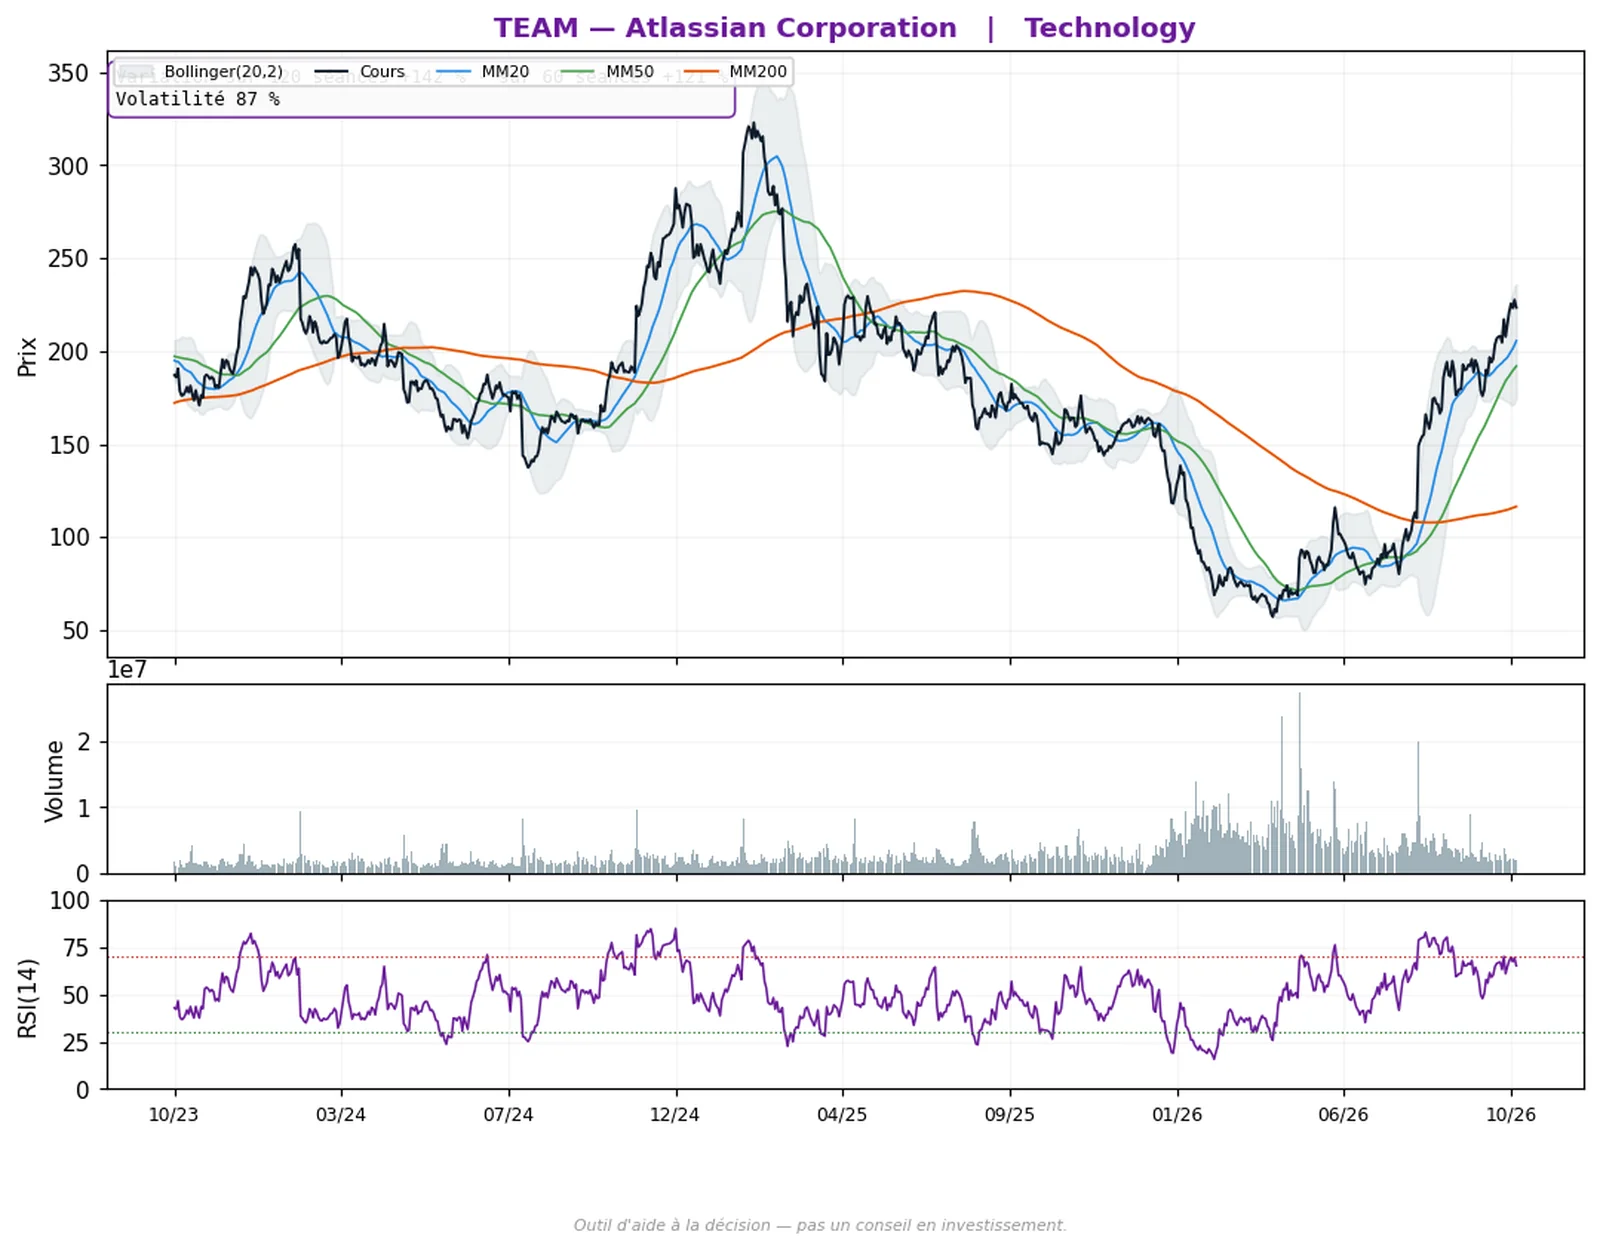
TEAM — Atlassian
Technologie · Nasdaq · USD
- Famille : Momentum
- Risque : volatilité très élevée
Pourquoi cette valeur. Troisième valeur relevée par la famille Momentum et seule publiée sur la ligne Monde à la clôture du 26 octobre 2026 : variation de +142 % sur 120 séances et de +121 % sur 60 séances, volatilité mesurée à 87 % ; la valeur figurait déjà dans les éditions du 21 et du 25 octobre.
Éditeur de logiciels de collaboration. Repli de 1,8 % le 26 octobre à 223,41 dollars, sans fait propre, dans la nervosité du compartiment logiciel face aux agents d'méthode quantitative (CNBC) ; hausse de 4,0 % sur cinq séances et de 25,1 % sur vingt séances, à 3 % de son plus haut d'un an touché le 23 octobre. Relèvements récents : Oppenheimer de 200 à 275 dollars et Truist de 185 à 250 le 22 octobre, Bank of America de 210 à 252 le 23 octobre (MarketBeat, Defense World).
Limites. Résultats du premier trimestre fiscal 2027 le 5 novembre 2026 après la clôture (communiqué de la société du 5 octobre), dans les dix séances. Ventes nettes d'initiés d'environ 184 millions de dollars sur douze mois et multiple de bénéfices prospectif élevé (GuruFocus, source unique).
La force relative est construite sur une hausse de plusieurs centaines de pour cent ; les deux autres valeurs relevées par la famille sur cette ligne ont été écartées pour séance manquante. Volatilité très élevée.
Rebond tactique · famille expérimentale
Aucune opportunité retenue aujourd’hui dans cette famille sur la ligne Monde. Nous publions cette absence plutôt que de la combler.
Sélection Europe
Places de l’Union européenne uniquement : Londres, la Suisse et la Norvège sont exclues.
Écart de cotation sur volume
Les écarts de cotation haussiers récents, accompagnés d'un volume inhabituel.
UCB.BR — UCB
Santé · Bruxelles · EUR
- Famille : Écart de cotation sur volume
- Risque : volatilité élevée
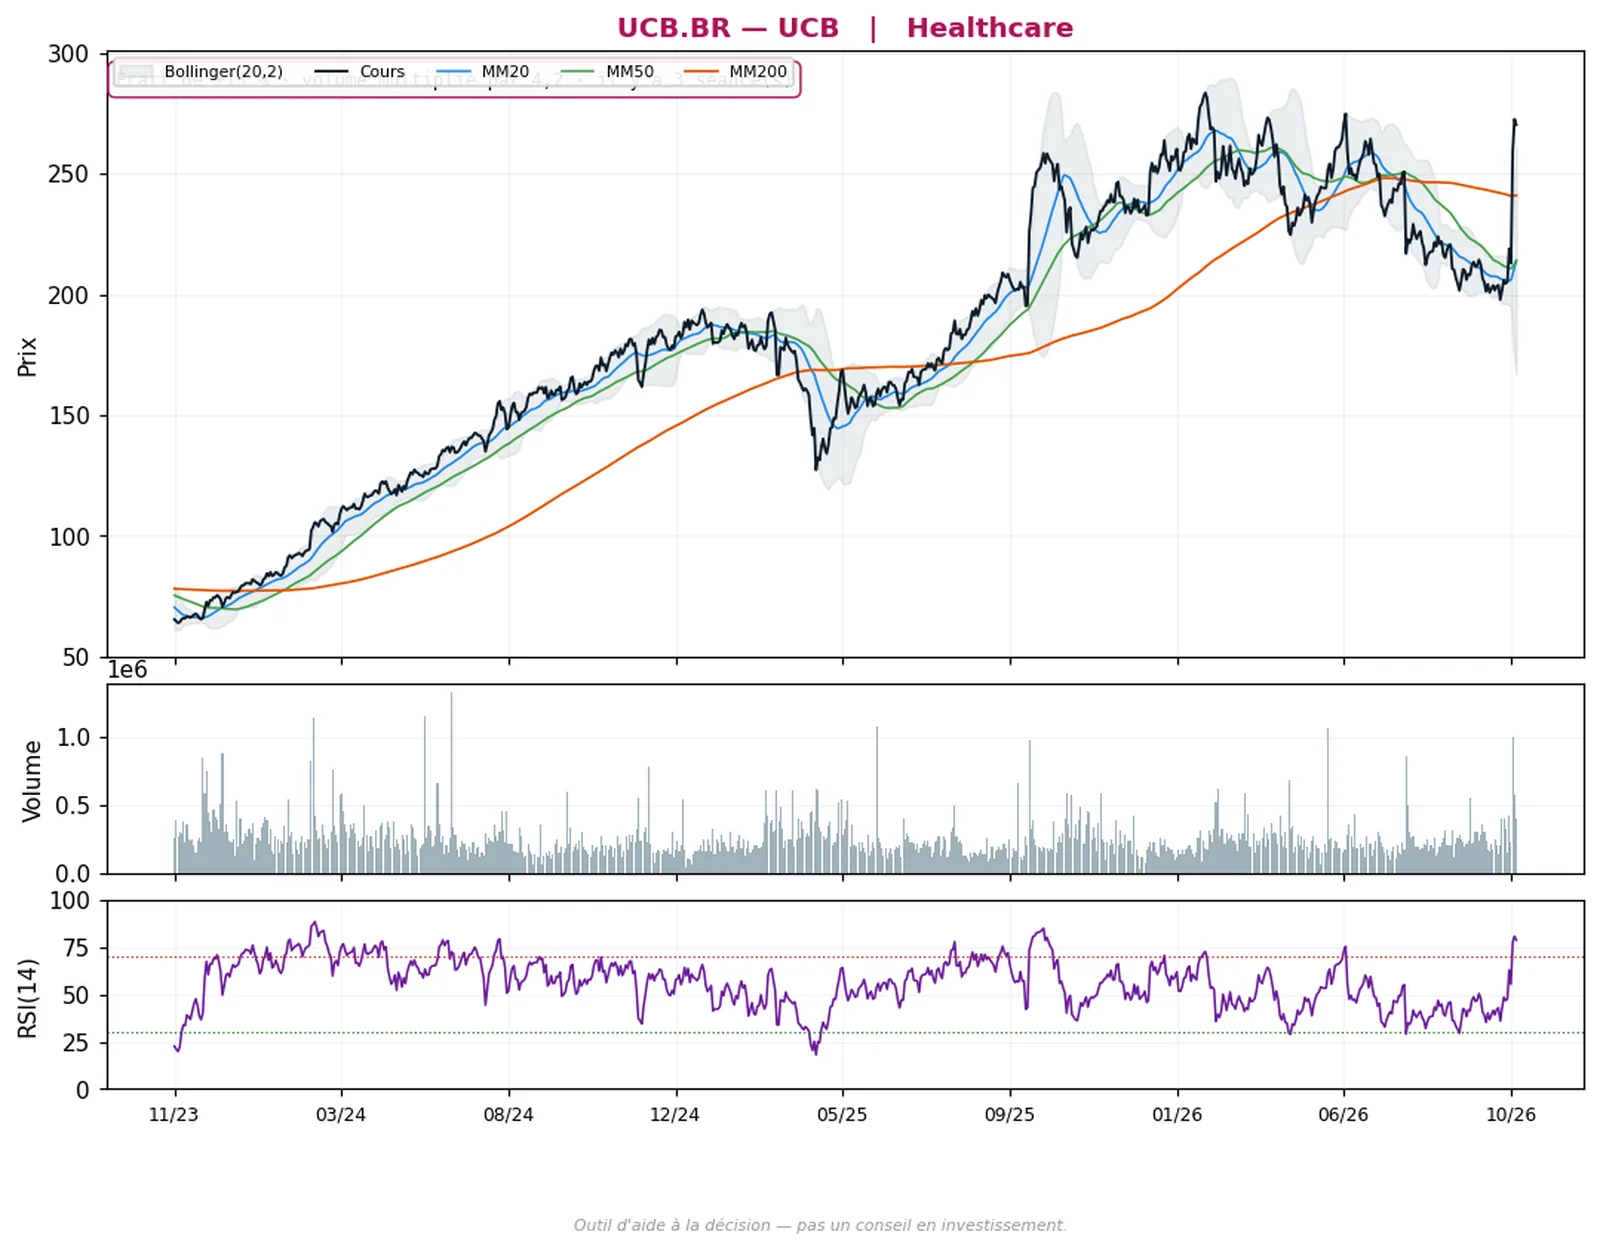
Pourquoi cette valeur. Écart de cotation haussier de 13 % à l'ouverture du 22 octobre 2026, sur un volume 4,2 fois supérieur à l'habitude, relevé à la clôture du 26 octobre 2026 ; la valeur figurait déjà dans l'édition du 25 octobre. Repli de 0,9 % le 26 octobre à 270,30 euros, hausse de 31,7 % sur cinq séances dans notre relevé, 7 % sous son plus haut d'un an.
Cause identifiée : le relèvement, le 22 octobre, des prévisions 2026 pour la seconde fois de l'année (croissance du chiffre d'affaires attendue autour de 20 % à taux constants contre 10 à 15 %, excédent brut d'exploitation ajusté en hausse de 40 à 45 %), portées par la demande américaine pour Bimzelx (Zonebourse, Investing.com). Depuis : TD Cowen de 305 à 340 euros, BNP Paribas de 312 à 330, Jefferies de 220 à 250 le 23 octobre, Deutsche Bank de 295 à 305 le 26 octobre (Zonebourse).
Limites. AlphaValue est passé à réduire le 27 octobre avec une référence de 267 euros, au niveau du cours ; la pression sur les prix et la concurrence dans l'hidradénite suppurée sont citées comme risques. Le mouvement observé reflète déjà une information publique.
Aucune publication prévue avant les résultats annuels, attendus le 25 février 2027 (calendrier tiers, non confirmé). Volatilité élevée.
EL.PA — EssilorLuxottica
Santé · Paris · EUR
- Famille : Écart de cotation sur volume
- Risque : volatilité élevée
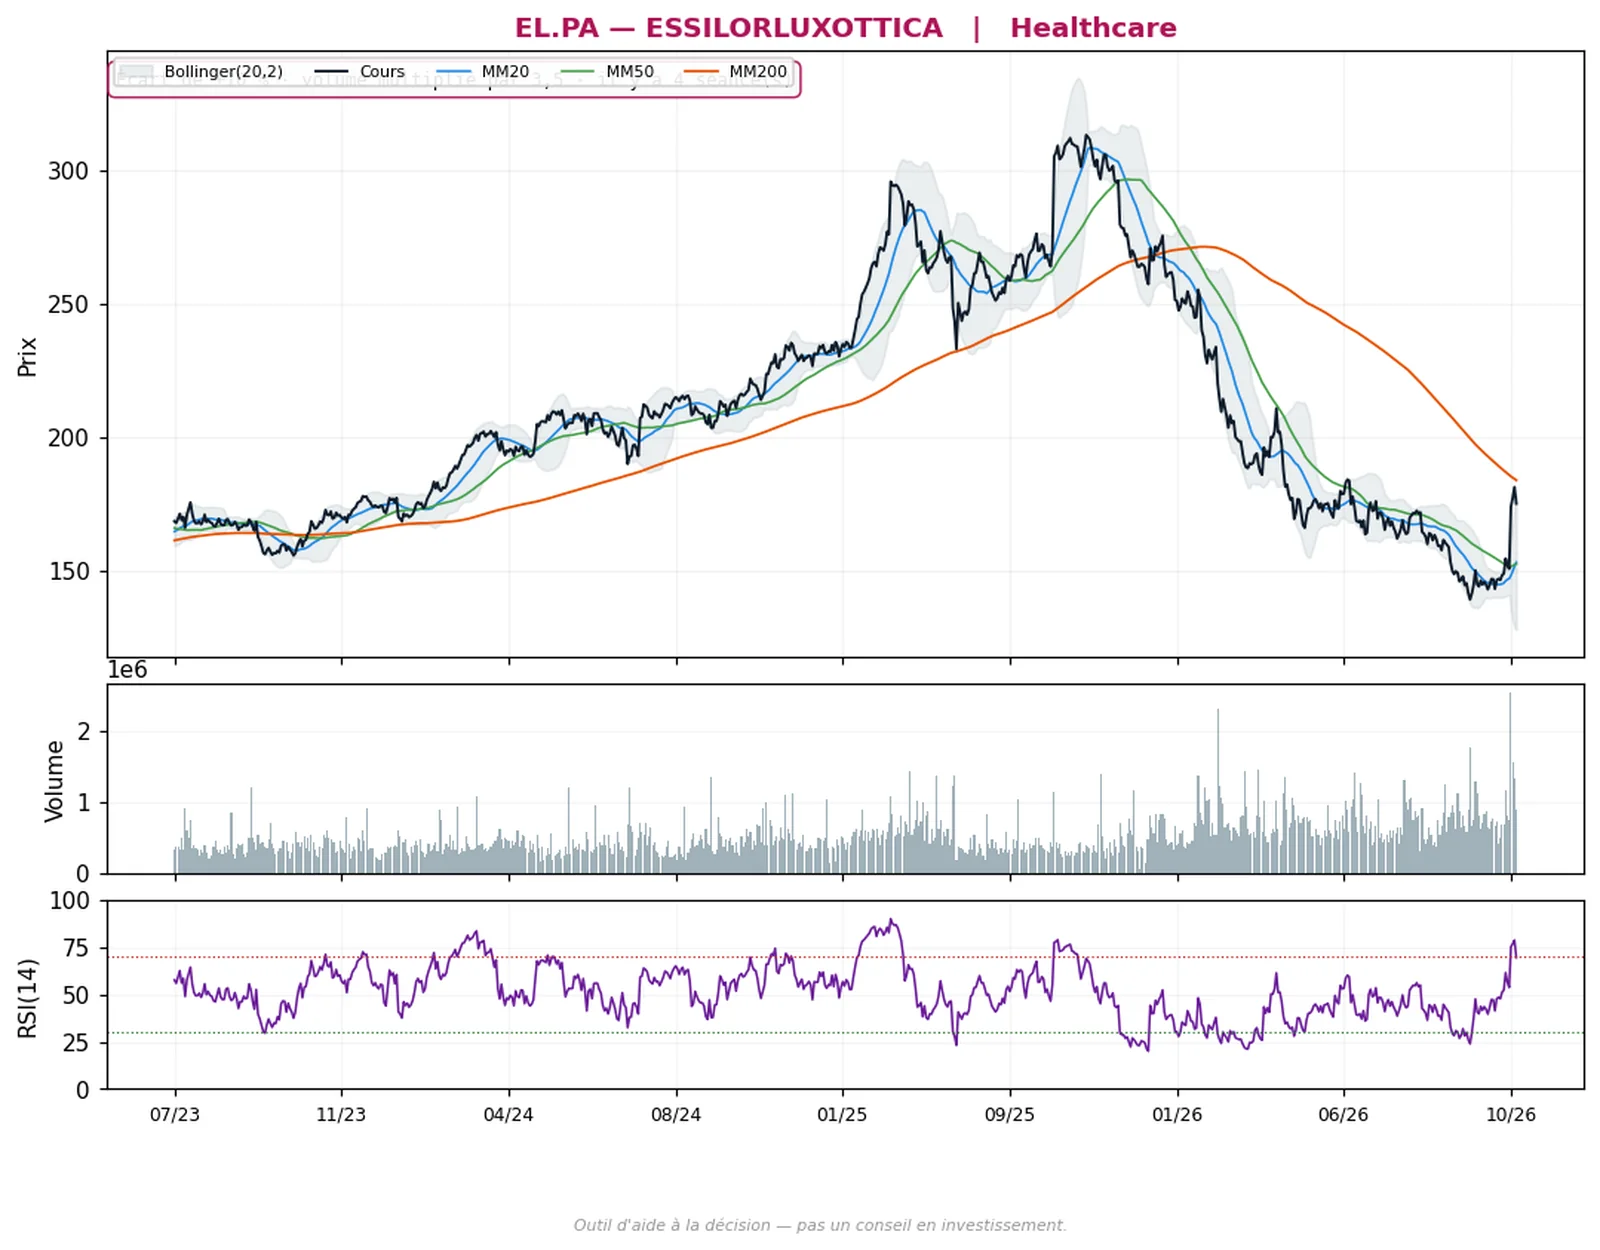
Pourquoi cette valeur. Écart de cotation haussier de 10 % à l'ouverture du 21 octobre 2026, sur un volume 3,5 fois supérieur à l'habitude, relevé à la clôture du 26 octobre 2026 ; la valeur figurait déjà dans l'édition du 25 octobre. Repli de 3,4 % le 26 octobre à 175,00 euros, parmi les plus fortes baisses du SBF 120 dans un CAC 40 en hausse, sans communiqué ni note datée de ce jour (MoneyVox, Zonebourse) ; hausse de 15,1 % sur cinq séances et de 19,8 % sur vingt séances dans notre relevé.
Cause de l'écart identifiée : le chiffre d'affaires du troisième trimestre publié le 20 octobre après la clôture, 7 486 millions d'euros, en hausse de 7,2 % à taux de change constants et de 9,0 % en données publiées, au-dessus du consensus de 7,35 milliards ; lunettes connectées à 486 millions d'euros contre 402 un an plus tôt (communiqué de la société, Investing.com). Barclays a relevé sa référence de 260 à 265 euros le 22 octobre ; Stifel l'a abaissée de 280 à 260 et Jefferies de 250 à 225 le 21 octobre.
Limites. Le mouvement observé reflète déjà une information publique et la séance du 26 octobre a rendu une partie de la hausse. Le titre reste 46 % sous son plus haut d'un an.
Valeur de consommation et de santé exposée à la demande asiatique et au change ; prochaine publication, celle des résultats annuels, en février 2027, date non publiée par la société. Volatilité élevée.
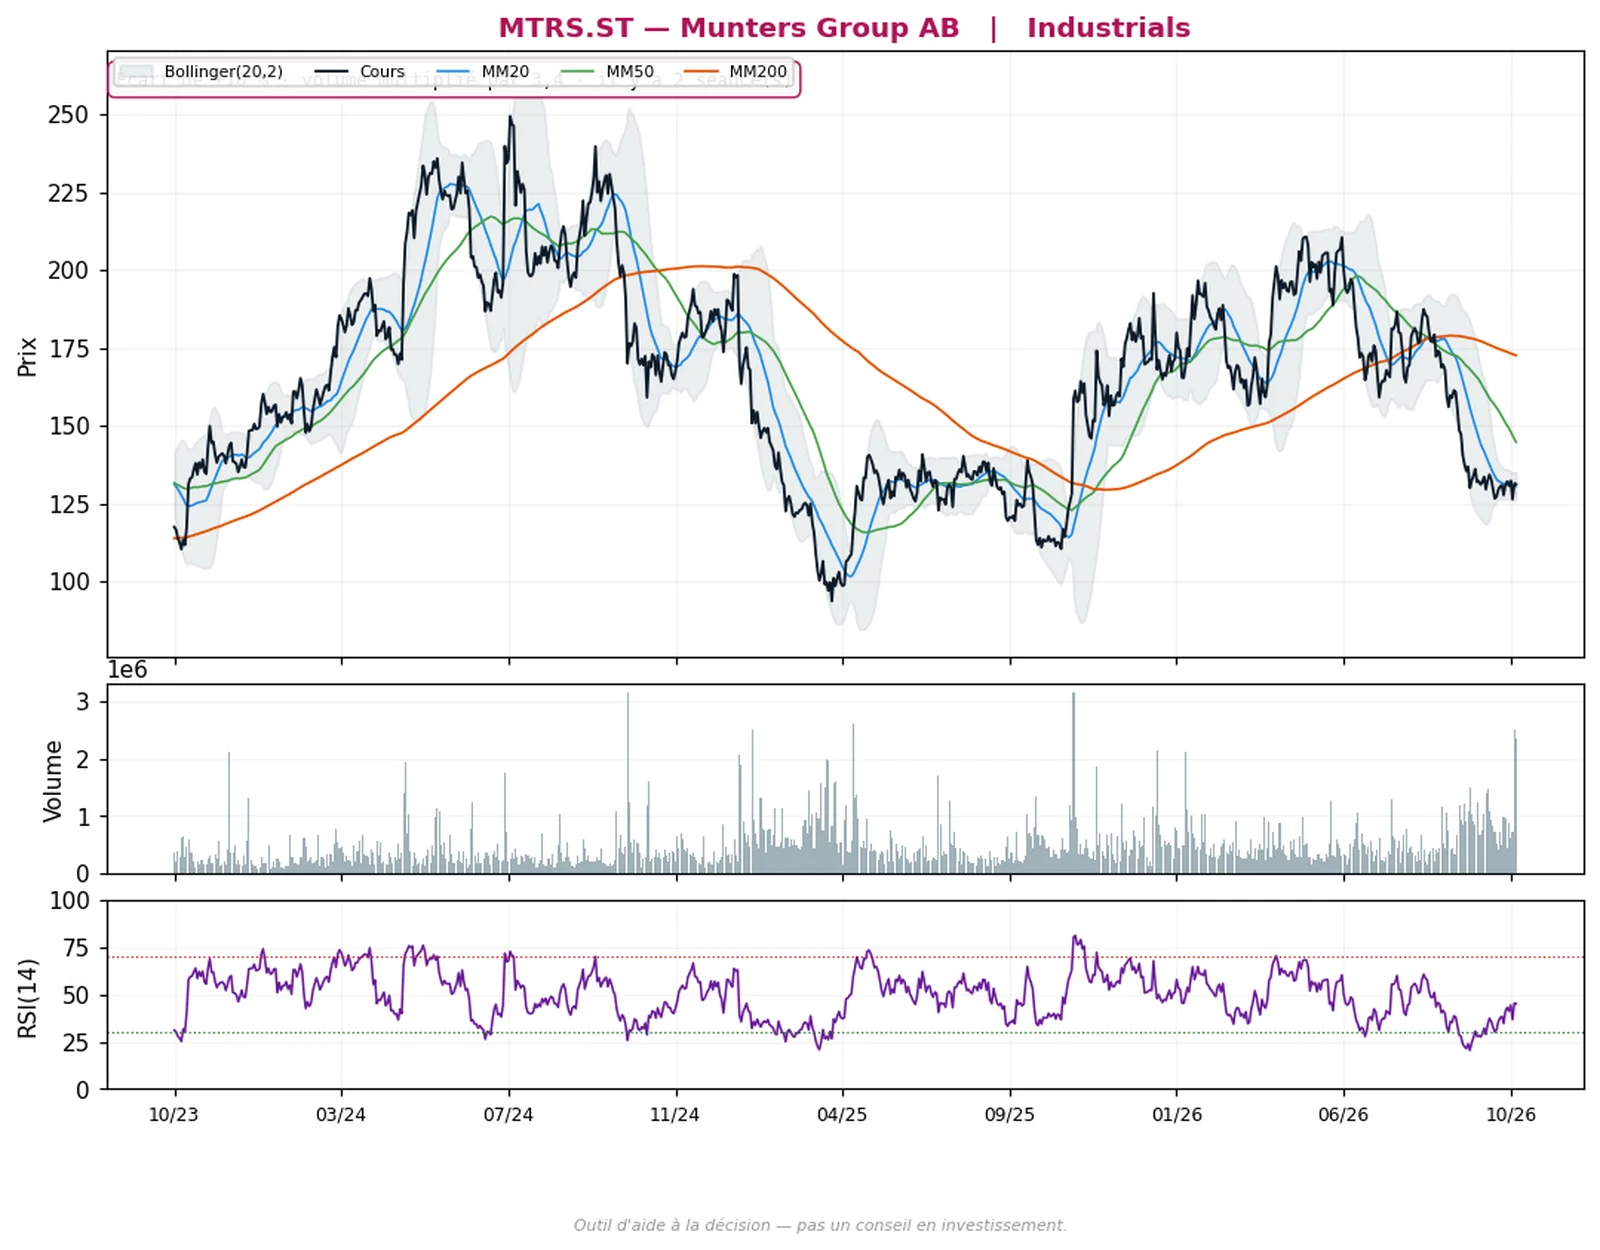
MTRS.ST — Munters Group
Industrie · Stockholm · SEK
- Famille : Écart de cotation sur volume
- Risque : volatilité modérée
Pourquoi cette valeur. Écart de cotation haussier de 10 % à l'ouverture du 23 octobre 2026, sur un volume 3,4 fois supérieur à l'habitude, relevé à la clôture du 26 octobre 2026. Le titre est monté jusqu'à 138,80 couronnes en séance le 23 octobre avant de clôturer à 131,45, en hausse de 4,0 % sur la journée, puis à 131,20 couronnes le 26 octobre (en repli de 0,2 %) sur un volume encore trois fois supérieur à sa médiane ; variation de −0,6 % sur cinq séances dans notre relevé, 38 % sous son plus haut d'un an.
Cause identifiée : le rapport du troisième trimestre publié le 23 octobre à 7 h 30 : prises de commandes de 7,1 milliards de couronnes (+70 %, environ 42 % au-dessus des attentes), commandes de la division centres de données plus que doublées, chiffre d'affaires de 4,5 milliards (+18 %), excédent brut d'exploitation ajusté de 546 millions, carnet de commandes en hausse de 178 % ; entrée en fonction du nouveau directeur général Stefan Aspman le même jour (communiqué de la société, Investing.com).
Le 26 octobre, Nordea a relevé sa référence à 218 couronnes, ABG à 195, Pareto a abaissé la sienne de 240 à 210, tous à l'achat (Börsvärlden, Placera).
Limites. Marge de la division centres de données tombée à 9,7 % contre 19,5 % un an plus tôt (mix, pénuries de composants, montée en cadence) ; flux de trésorerie opérationnel négatif et levier porté à 3,4 fois ; 71 % des commandes viennent des Amériques. Cession de la branche FoodTech en cours.
Journée investisseurs le 11 novembre 2026 ; date du rapport annuel non trouvée. Le mouvement observé reflète déjà une information publique et l'écart d'ouverture a été en grande partie rendu en séance ; valeur en couronnes suédoises, effet de change pour un investisseur en euros. Volatilité modérée.
Top composite
Aucune opportunité retenue aujourd’hui dans cette famille sur la ligne Europe. Nous publions cette absence plutôt que de la combler.
Retournement Q2V
Un repli de court terme au sein d'une tendance de fond haussière, sur les valeurs des grands indices.
EDEN.PA — Edenred
Services financiers · Paris · EUR
- Famille : Retournement Q2V
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Retournement sur les deux lignes à la clôture du 26 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 23, le plus bas de la famille sur la ligne Monde, tendance de fond mesurée à +54 % par an.
Émetteur de titres-restaurant et de solutions de mobilité. Repli de 15,9 % sur cinq séances, de 29,22 euros le 20 octobre à 25,22 euros le 26 octobre : baisse de 9,4 % le 21 octobre après le chiffre d'affaires du troisième trimestre (725 millions d'euros, en recul de 1,3 % en comparable sous l'effet des nouvelles règles sur les titres-restaurant en Italie et au Brésil), puis de 2,7 % le 26 octobre après la réélection de Lula au Brésil, dont un décret plafonne les commissions des émetteurs, avec un effet chiffré par la société entre 10 et 16 points d'excédent brut d'exploitation (communiqué de la société, Boursorama, BFM Bourse).
Limites. Enquête de l'autorité italienne de la concurrence ouverte le 17 mars 2026 pour abus de position dominante présumé sur les titres-repas, sans décision à ce jour ; plafonnement légal des commissions à 5 % en Italie depuis fin 2024. Jefferies juge le léger dépassement du trimestre de faible qualité, Autonomous Research reste à sous-performance (26 octobre), Morgan Stanley à surpondérer.
Excédent brut d'exploitation 2026 attendu par la société en baisse de 7 à 10 % en comparable ; résultats annuels attendus fin février 2027, date non confirmée. Le titre est 18 % sous son plus haut d'un an ; la tendance de fond mesurée est une pente observée, pas une prévision. Volatilité modérée.
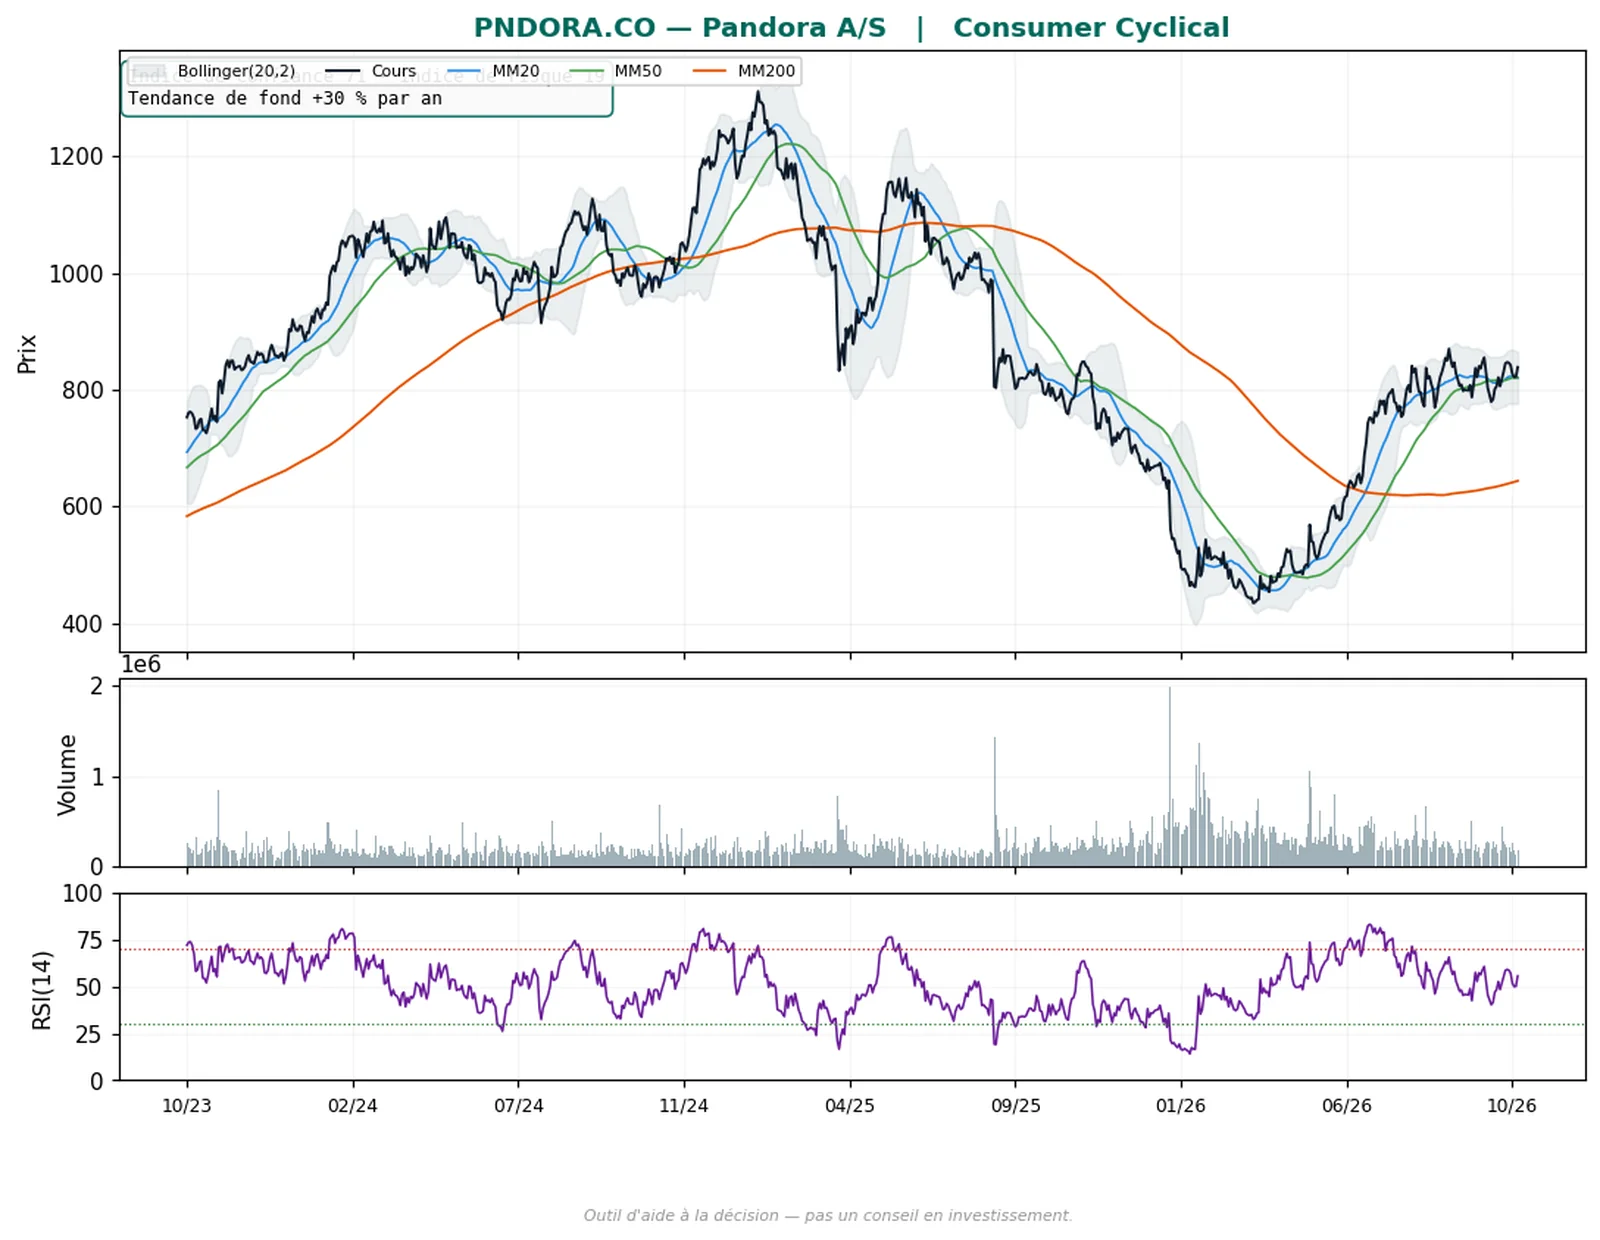
PNDORA.CO — Pandora
Consommation · Copenhague · DKK
- Famille : Retournement Q2V
- Risque : volatilité modérée
Pourquoi cette valeur. Deuxième valeur relevée par la famille Retournement sur la ligne Europe à la clôture du 26 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 19, le plus bas de la famille, tendance de fond mesurée à +30 % par an.
Bijoutier danois. Hausse de 2,0 % le 26 octobre à 838,40 couronnes danoises, sans fait propre identifié ; cours stable sur cinq, vingt et soixante séances, 7 % sous son plus haut d'un an. Le prix de l'argent, sa matière première principale, est passé d'environ 57,7 dollars l'once le 21 octobre à 54,1 dollars le 26 octobre, après un pic au-dessus de 120 dollars en janvier (Fortune) ; la société a couvert 90 à 100 % de ses besoins 2027 vers 65 dollars (CNBC, août).
Limites. Résultats du troisième trimestre le 4 novembre 2026, avec une mise à jour stratégique (calendrier de la société), dans les dix séances. Ventes comparables en recul de 1 % en Amérique du Nord et de 2 % en Europe au deuxième trimestre ; rachats d'actions suspendus depuis le premier trimestre 2026 pendant la transition vers le plaqué platine ; positions vendeuses à 3,64 % du capital au 26 octobre.
Avis d'analystes partagés : UBS, RBC et HSBC à neutre avec des références de 839 à 890 couronnes, Bernstein à sous-performance ; cours en couronnes danoises. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité modérée.
Suivi de tendance
Une tendance haussière établie dont le cours revient vers sa moyenne mobile ascendante, avec confirmation sur les données hebdomadaires.
REP.MC — Repsol
Énergie · Madrid · EUR
- Famille : Suivi de tendance
- Risque : volatilité modérée
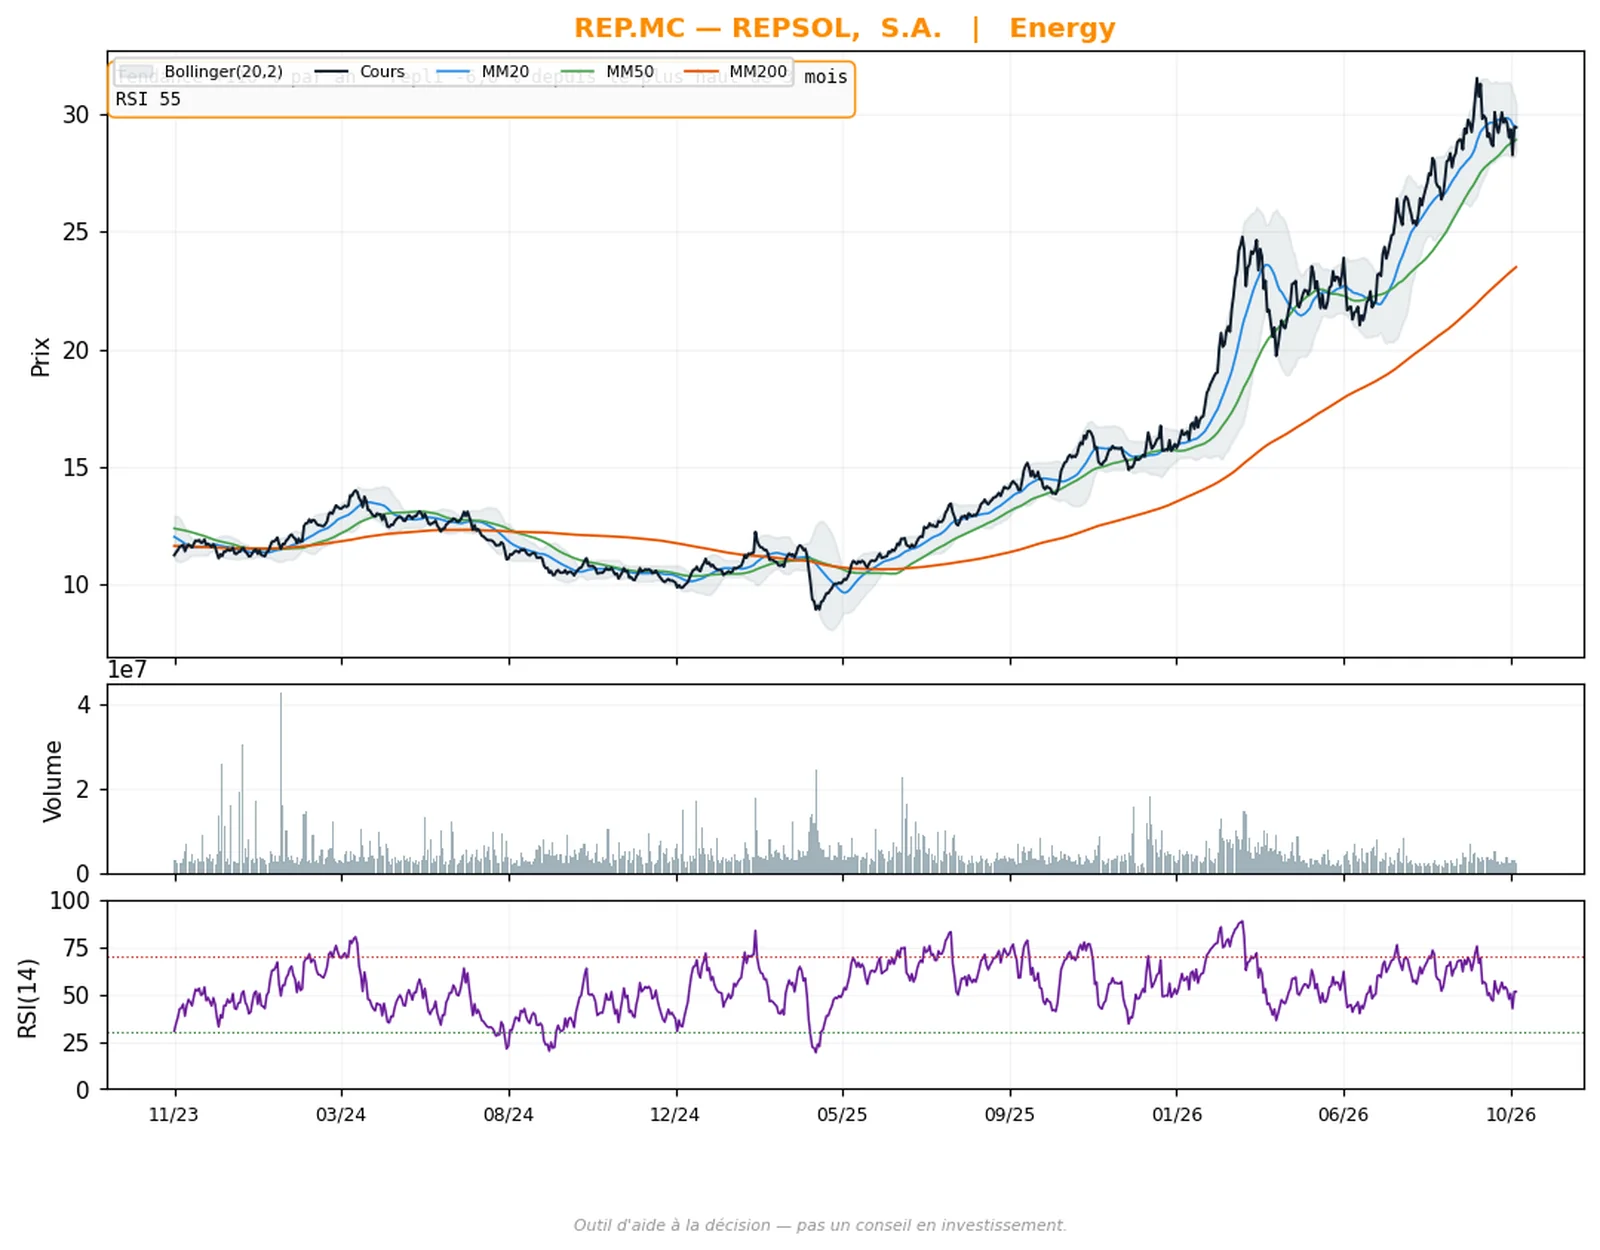
Pourquoi cette valeur. Cinquième valeur relevée par la famille Suivi de tendance et première de la ligne Europe à la clôture du 26 octobre 2026 : pente mesurée de +110 % par an, repli de 6,6 % depuis le plus haut de trois mois, RSI à 55 ; la valeur figurait déjà dans les éditions du 21 et du 25 octobre.
Cours stable à 29,45 euros le 26 octobre, en repli de 0,5 % sur cinq séances et de 5,9 % sur vingt séances, en hausse de 13,1 % sur soixante séances et 7 % sous son plus haut d'un an. Le 27 octobre, la société a annoncé l'achèvement anticipé de son rachat d'actions de 500 millions d'euros (17,4 millions d'actions, 1,59 % du capital) et l'annulation de ces titres (communiqué relayé par Bolsamania). Le Brent a clôturé vers 115,81 dollars le 26 octobre, en repli sur des entretiens de désescalade à Téhéran (Trading Economics, Fortune).
Limites. Résultats du troisième trimestre le 29 octobre 2026 (date confirmée par la presse, calendrier de la société inaccessible), dans les dix séances. Le raffinage et la production reposent sur le même facteur, le détroit d'Ormuz : un accord, même partiel, comprimerait la marge de raffinage. Licences américaines pour le brut vénézuélien toujours en attente (Moncloa).
Le titre a doublé en 2026 selon la presse spécialisée ; la pente mesurée est une observation, pas une prévision. Volatilité modérée.
ELPE.AT — HELLENiQ Energy
Énergie · Athènes · EUR
- Famille : Suivi de tendance
- Risque : volatilité modérée
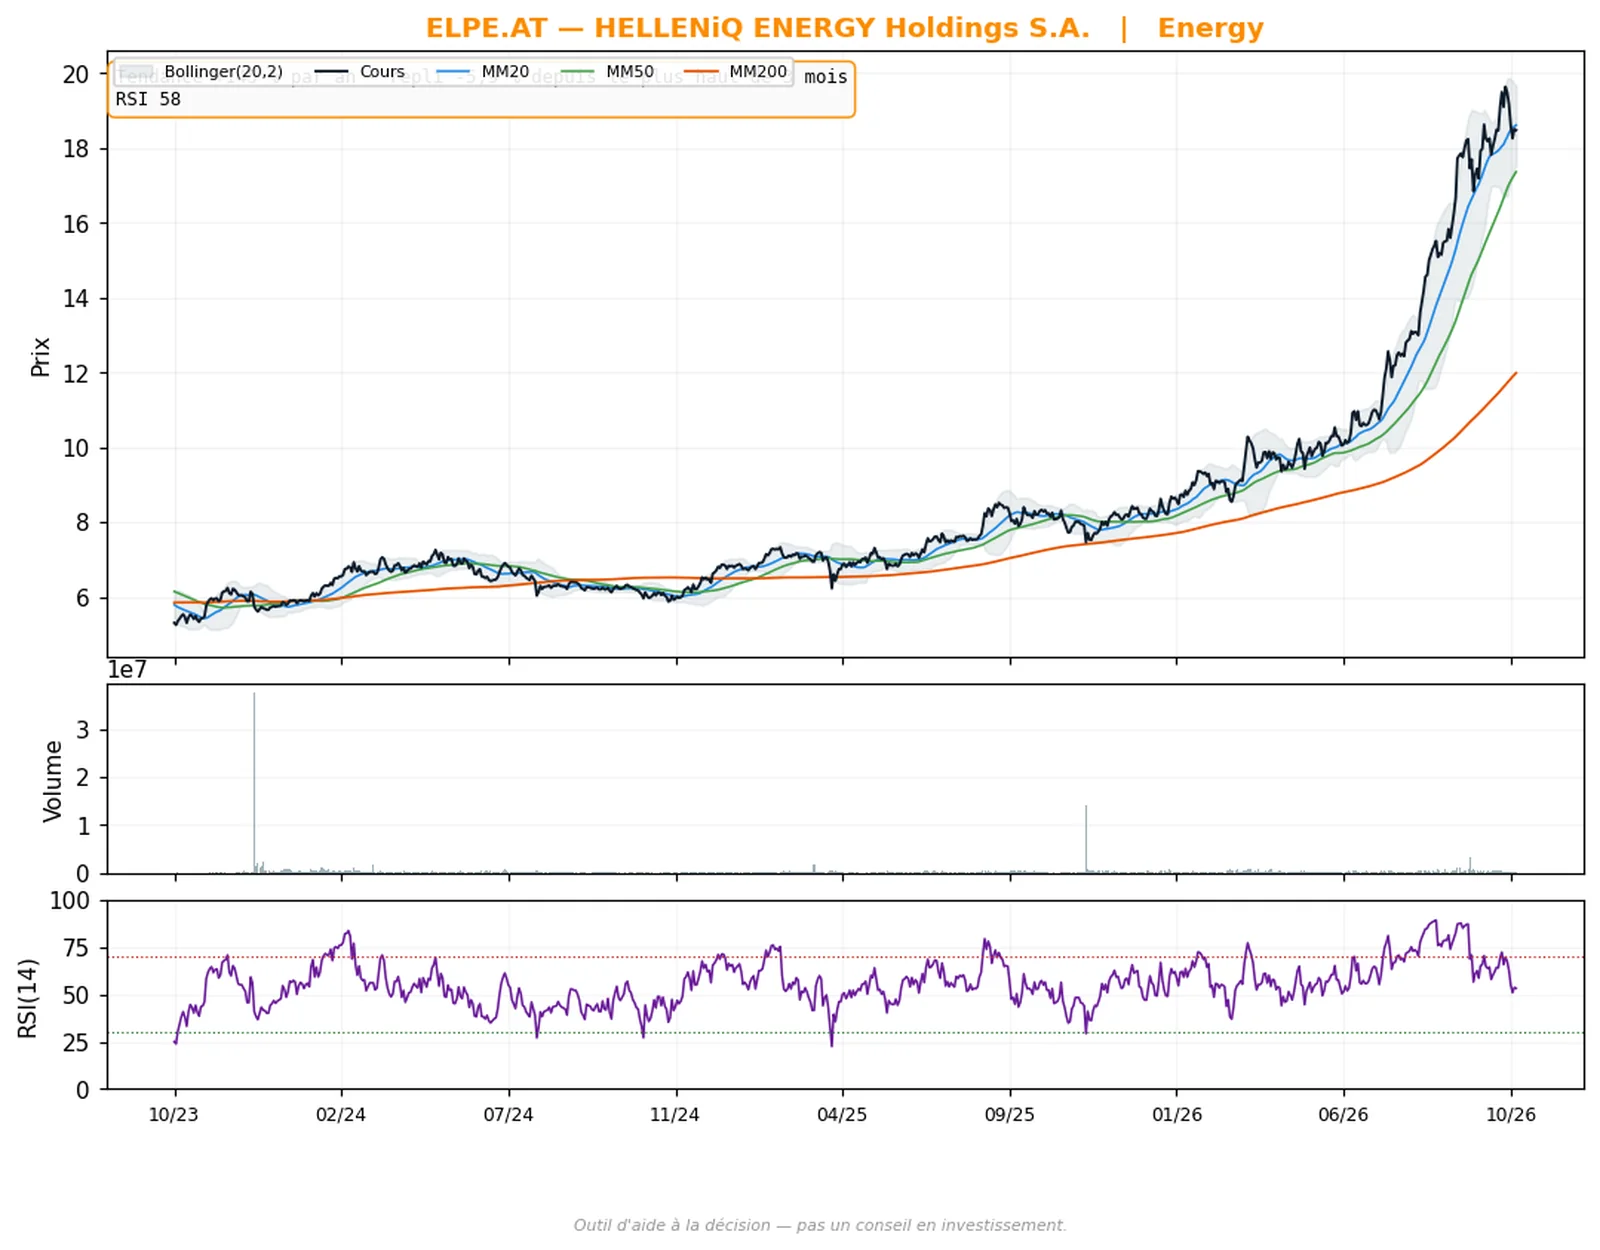
Pourquoi cette valeur. Neuvième valeur relevée par la famille Suivi de tendance et deuxième de la ligne Europe à la clôture du 26 octobre 2026 : pente mesurée de +145 % par an, repli de 5,9 % depuis le plus haut de trois mois, RSI à 58 ; la valeur figurait déjà dans l'édition du 25 octobre.
Raffineur grec. Cours à 18,48 euros le 26 octobre (en repli de 0,2 %), en baisse de 5,2 % sur cinq séances mais en hausse de 43,3 % sur soixante séances, 7 % sous son plus haut d'un an. Le 26 octobre, le groupe a signé l'acquisition du distributeur chypriote de carburants Staroil (13 stations), montant non divulgué, sous réserve de l'autorité de la concurrence (Cyprus Mail) ; premier parc de batteries de 100 MW mis en service à Thessalonique mi-octobre (Naftemporiki).
Limites. Résultats du troisième trimestre le 12 novembre 2026 (calendrier financier de la société), hors des dix séances. Même facteur que les autres raffineurs de l'édition : un accord sur Ormuz comprimerait la marge.
Cotation à Athènes, moins liquide que les grandes places ; volume du 26 octobre inférieur de moitié à sa médiane. Volatilité modérée.
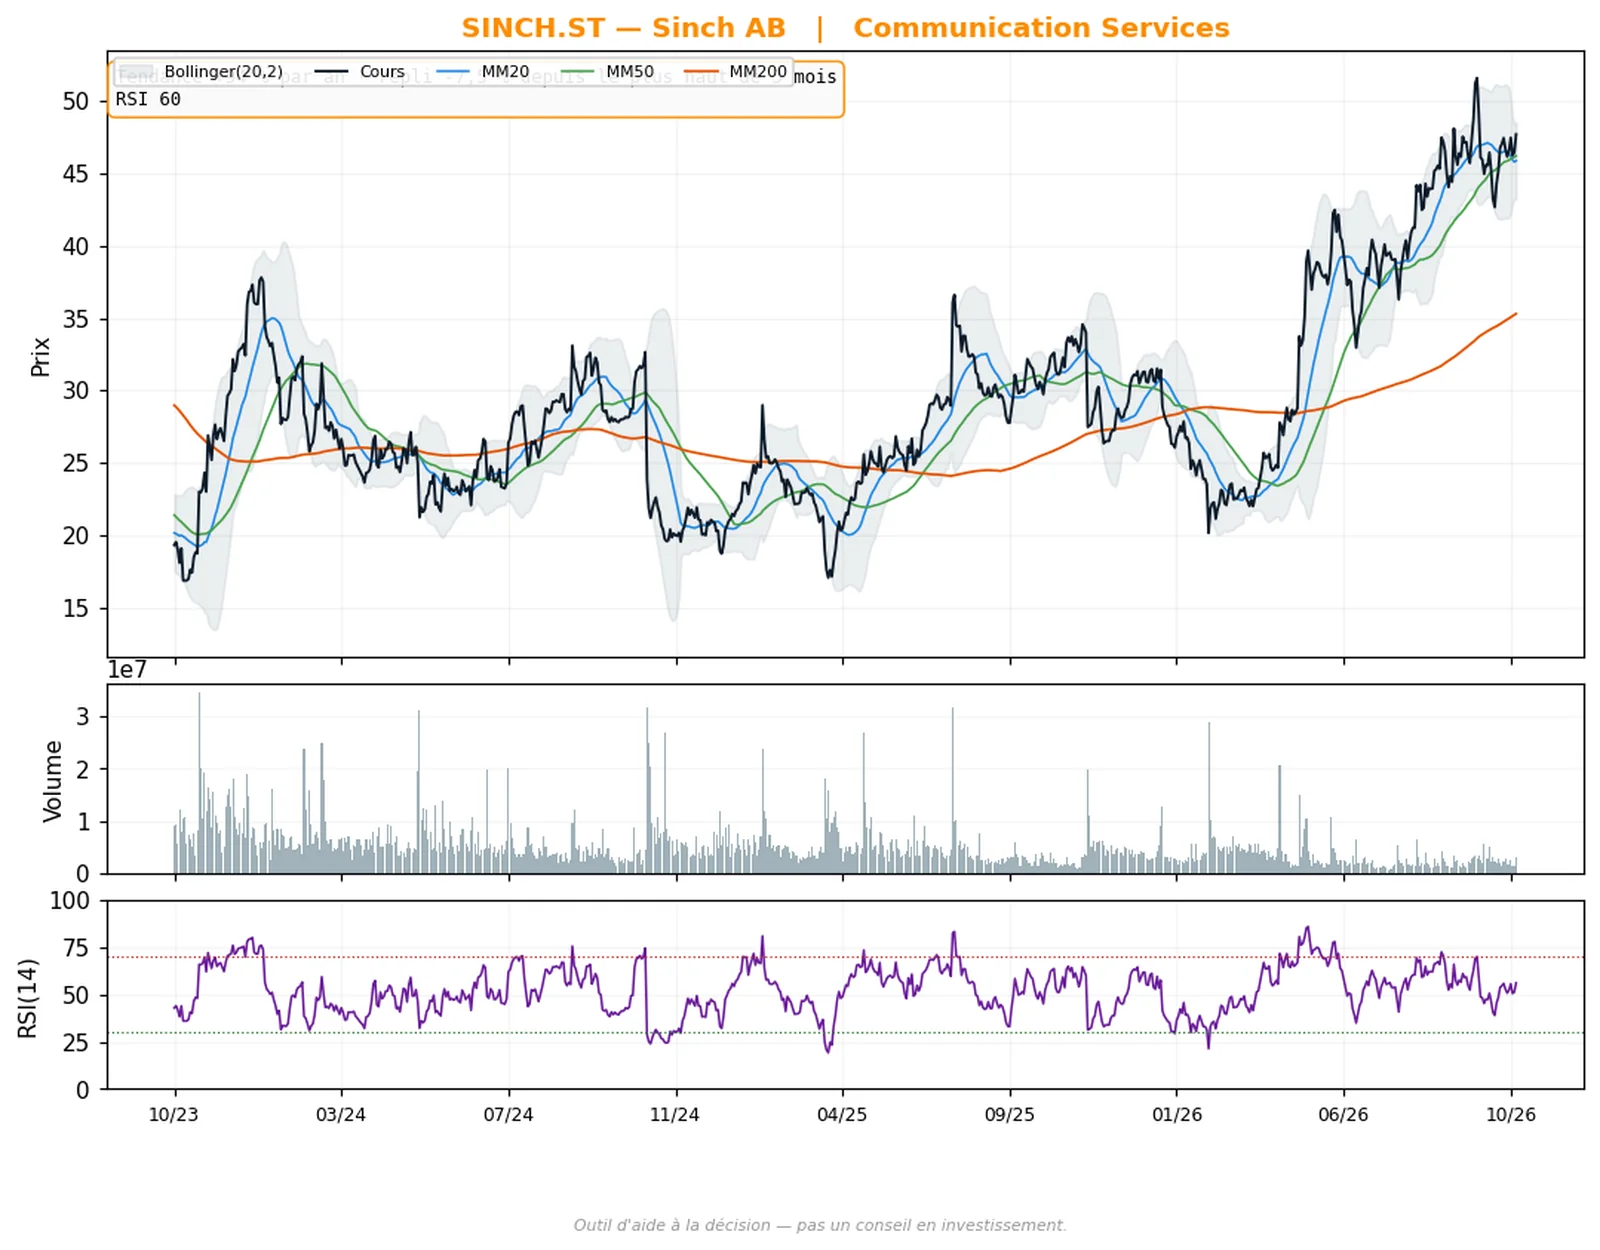
SINCH.ST — Sinch
Communication · Stockholm · SEK
- Famille : Suivi de tendance
- Risque : volatilité élevée
Pourquoi cette valeur. Valeur relevée par la famille Suivi de tendance, troisième de la ligne Europe à la clôture du 26 octobre 2026 : pente mesurée de +94 % par an, repli de 7,5 % depuis le plus haut de trois mois, RSI à 60 ; la valeur figurait déjà dans les éditions du 18 et du 25 octobre.
Plateforme suédoise de communication en nuage. Hausse de 2,7 % le 26 octobre à 47,71 couronnes sur un volume double de la veille, de 3,4 % sur cinq séances et de 18,6 % sur soixante séances, 8 % sous son plus haut d'un an ; extension du partenariat avec SAP annoncée le 13 octobre (communiqué de la société).
Limites. Rapport du troisième trimestre le 5 novembre 2026 à 7 h 30, présenté par le directeur général par intérim, également directeur financier ; aucun directeur général permanent nommé au 27 octobre (communiqués de la société). Dans les dix séances.
Valeur en couronnes suédoises, effet de change ; Handelsbanken est passé à conserver le 5 octobre, SEB et Nordea restent à l'achat. Volatilité élevée.
Qualité en repli
Une société rentable, aux bénéfices publiés en croissance régulière, dont le cours est en repli technique par rapport à sa tendance de long terme.
DBK.DE — Deutsche Bank
Services financiers · Xetra · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Qualité sur les deux lignes à la clôture du 26 octobre 2026, en tête de la famille : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +48 % par an, rentabilité des fonds propres de 10 %, croissance des bénéfices publiés de 25 %.
Première banque allemande. Rebond de 2,8 % le 26 octobre à 28,70 euros, après un repli de 9,1 % sur vingt séances et de 10,8 % sur soixante séances dans notre relevé, 20 % sous son plus haut d'un an du 8 septembre. Cause du repli : la correction des banques européennes d'octobre (indice sectoriel en baisse de 8 % en deux semaines au 10 octobre, nouveau recul de 4,2 % le 22 octobre), liée à la remontée des rendements et à l'écartement de l'écart de taux français, et non à un fait propre à la banque (Bloomberg, Seeking Alpha).
Limites. Résultats du troisième trimestre le 28 octobre 2026 avant l'ouverture, conférence à 11 h (calendrier de la société) : dans les dix séances, le lendemain de cette édition. Attentes de presse : revenus autour de 8,24 milliards d'euros, provisions pour pertes sur prêts en hausse vers 490 millions (Metzler). Plainte du fonds malaisien 1MDB de 1,1 milliard de dollars en négociation de règlement, audience le 26 octobre, issue non connue.
Jefferies à conserver avec une référence de 33 euros (27 octobre), UBS à l'achat à 37 euros, Zacks à vente forte (13 octobre). Les fondamentaux utilisés par la famille sont des instantanés actuels ; les banques françaises à la traîne sont un signal actif de notre témoin. Volatilité modérée.
KPN.AS — KPN
Communication · Amsterdam · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Qualité sur les deux lignes à la clôture du 26 octobre 2026, troisième de la famille : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +16 % par an, rentabilité des fonds propres de 20 %, croissance des bénéfices publiés de 15 % ; la valeur figurait déjà dans les éditions du 18, du 21 et du 25 octobre.
Opérateur télécoms néerlandais. Cours à 4,09 euros le 26 octobre (en repli de 0,6 %), en hausse de 1,0 % sur cinq séances, stable sur vingt et soixante séances, 17 % sous son plus haut d'un an. Seul communiqué de la semaine : le lancement, le 26 octobre, d'un service de messagerie électronique souverain (communiqué de la société).
Limites. Résultats du troisième trimestre le 28 octobre 2026 avant Bourse (calendrier investisseurs de la société ; 7 h selon les agendas néerlandais), dans les dix séances, le lendemain de cette édition. Prévisions 2026 réitérées en juillet : croissance des revenus de services d'environ 1,5 %, accélération attendue au second semestre, après un abaissement lié au segment entreprises.
Les fondamentaux utilisés par la famille sont des instantanés actuels, non datés dans le temps. Volatilité modérée.
Momentum
Aucune opportunité retenue aujourd’hui dans cette famille sur la ligne Europe. Nous publions cette absence plutôt que de la combler.
Rebond tactique · famille expérimentale
Une baisse inhabituelle qui s'interrompt au contact d'une zone de cours déjà travaillée, avec rejet en séance et volume élevé. Famille expérimentale.
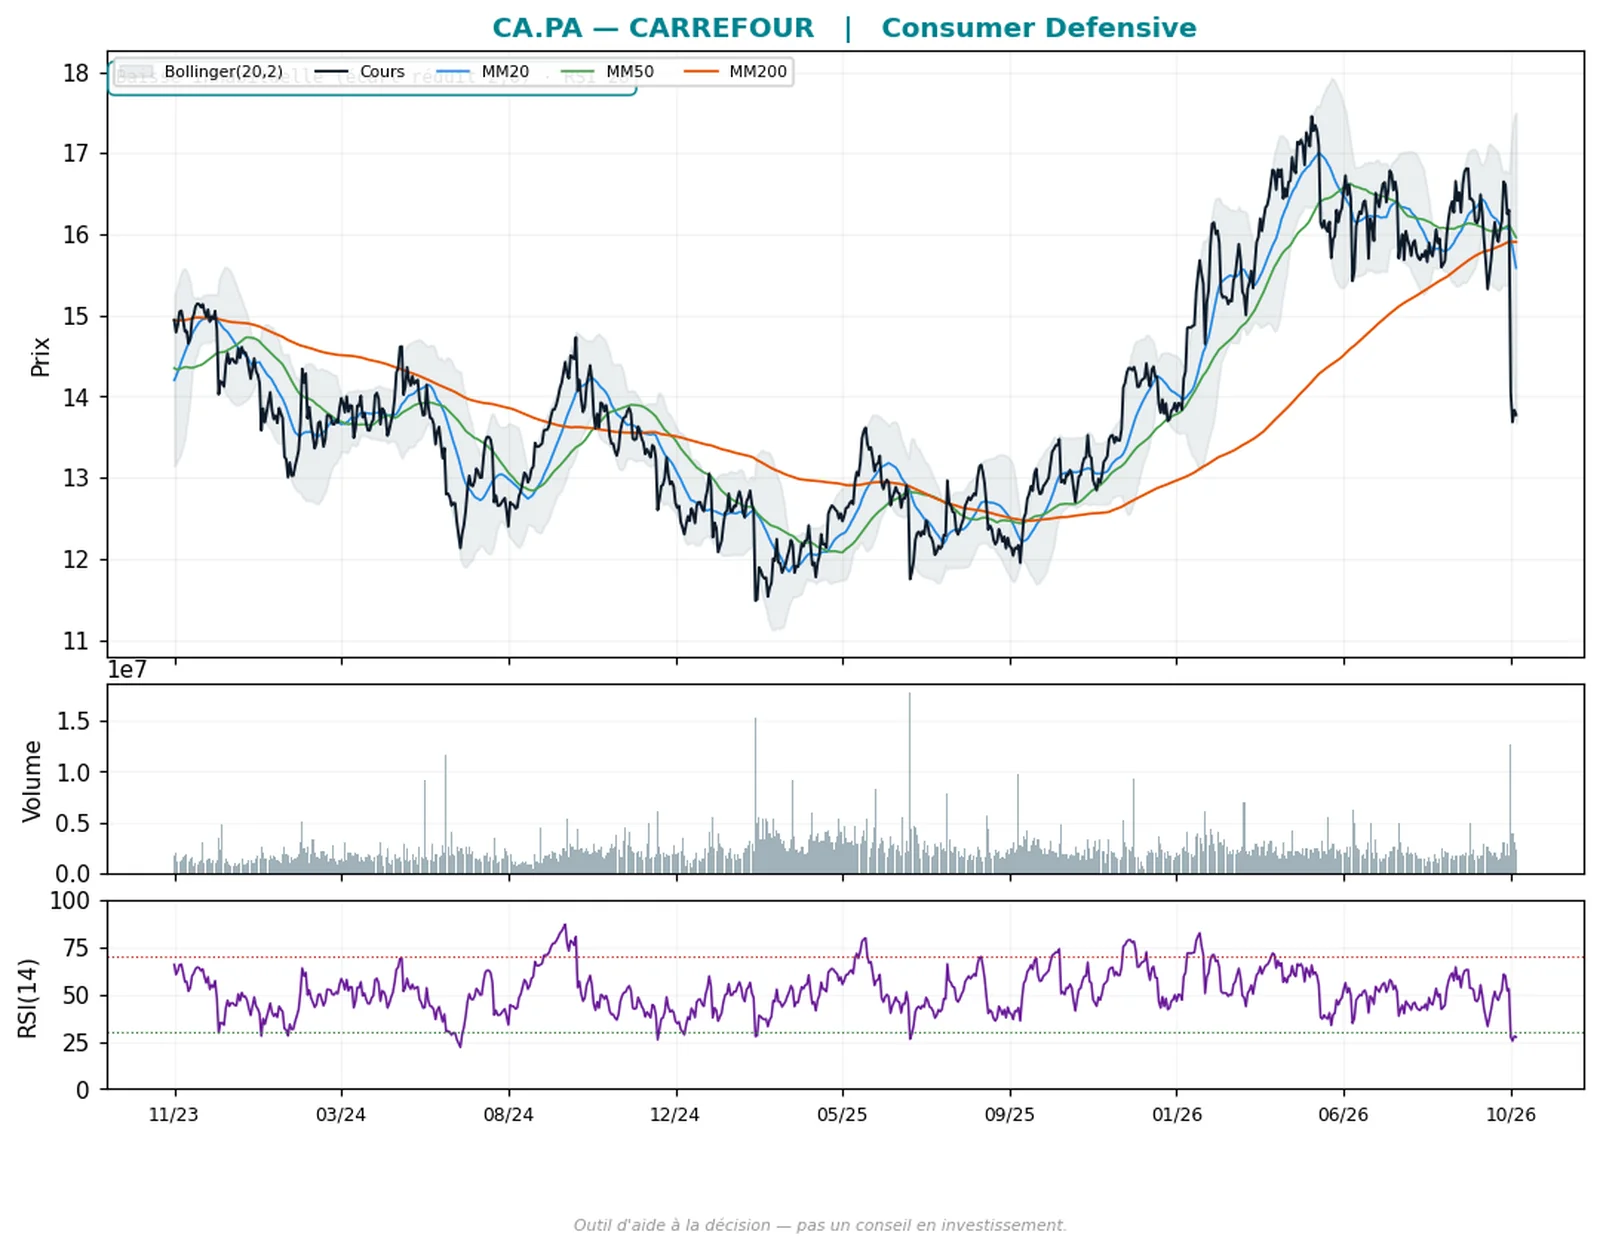
CA.PA — Carrefour
Consommation de base · Paris · EUR
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Rebond tactique, première de la ligne Europe à la clôture du 26 octobre 2026 : baisse inhabituelle (écart réduit de 2,6), RSI à 28, rejet en séance ; la valeur figurait déjà dans l'édition du 25 octobre.
Repli de 15,2 % sur cinq séances à 13,77 euros (en baisse de 0,4 % le 26 octobre). Cause identifiée : le chiffre d'affaires du troisième trimestre publié le 20 octobre, 22,7 milliards d'euros, en hausse de 2,3 % à magasins comparables, et l'abaissement des prévisions 2026 (progression de la marge opérationnelle attendue entre 0 et 15 points de base contre 25), après les violences et pillages des 17 et 18 octobre en France, pour un effet estimé par le directeur financier entre 80 et 200 millions d'euros de résultat opérationnel (Zonebourse, BFM Bourse). Morgan Stanley est passé à pondération en ligne le 21 octobre.
Limites. La situation sociale en France, cause principale citée, n'est pas datée ; nouvelle journée de mobilisation le 24 octobre, sans bilan chiffré pour l'enseigne. Aucune publication prévue avant les résultats annuels de février 2027 (date non confirmée).
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Le titre est 21 % sous son plus haut d'un an. Volatilité modérée.
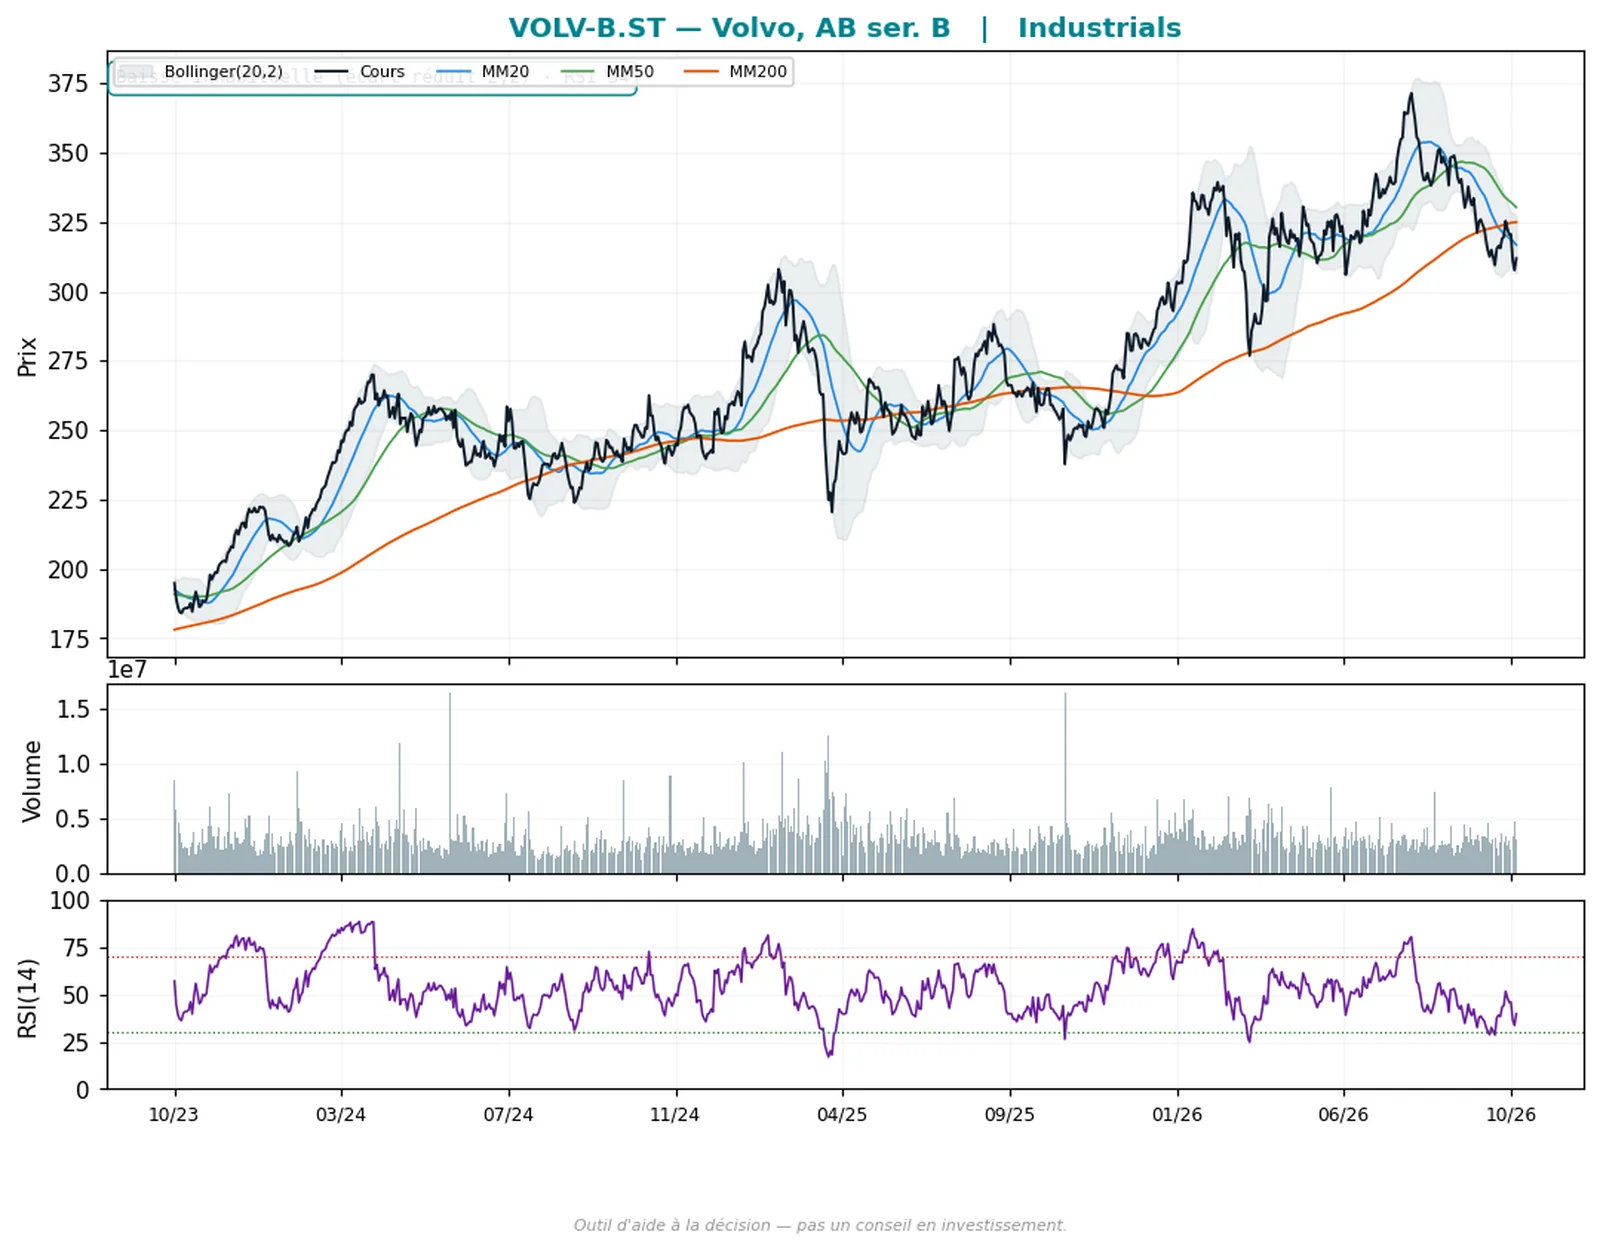
VOLV-B.ST — Volvo (action B)
Industrie · Stockholm · SEK
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Rebond tactique, deuxième de la ligne Europe à la clôture du 26 octobre 2026 : baisse inhabituelle (écart réduit de 2,2), RSI à 34, rejet en séance ; la valeur figurait déjà dans l'édition du 25 octobre.
Constructeur de camions et d'engins (à ne pas confondre avec Volvo Cars). Rebond de 1,4 % le 26 octobre à 311,90 couronnes après un repli de 3,3 % sur cinq séances et de 15,6 % sur soixante séances. Résultats du troisième trimestre publiés le 23 octobre : ventes en hausse de 8 % à 119,5 milliards de couronnes, résultat opérationnel ajusté de 14,7 milliards, marge de 12,3 %, bénéfice par action légèrement sous les attentes (communiqué de la société). Le 26 octobre, Handelsbanken, SB1 Markets et Nordea ont réitéré l'achat avec des références de 385 à 390 couronnes, Pareto a abaissé la sienne de 400 à 385 (Placera).
Limites. Les huit abaissements publiés le 27 octobre concernent Volvo Cars, société distincte, après un trimestre déficitaire et 2 500 suppressions de postes : risque de confusion dans la lecture du secteur. Le titre est 17 % sous son plus haut d'un an.
Famille expérimentale ; prochaine publication le 27 janvier 2027 (site de la société). Valeur en couronnes suédoises. Volatilité modérée.
Les graphiques des valeurs suivies
Cours sur trois ans, bandes de Bollinger, moyennes mobiles, volume et RSI. Aucun niveau d’intervention n’est tracé. La date d’arrêt des données figure sous chaque graphique.
Top composite — 1 graphique
Écart de cotation sur volume — 4 graphiques
↑ Retour à l’analyse de UCB.BR
Retournement Q2V — 4 graphiques
↑ Retour à l’analyse de EDEN.PA
Suivi de tendance — 4 graphiques
↑ Retour à l’analyse de REP.MC
↑ Retour à l’analyse de ELPE.AT
Qualité en repli — 3 graphiques
↑ Retour à l’analyse de DBK.DE
Momentum — 1 graphique
Rebond tactique · famille expérimentale — 2 graphiques
Les réflexions de la semaine
Lecture macro arrêtée au 19 octobre 2026, sur des données de marché au 16 octobre 2026 ; elle est reprise telle quelle de nos éditions du 18, du 21 et du 25 octobre, la source hebdomadaire n’ayant pas changé. Les faits ci-dessous sont datés : le vote budgétaire du 20 octobre évoqué dans le premier thème a été reporté au 3 novembre, Moody’s a maintenu la note de la France le 23 octobre et le Brent a reflué vers 116 dollars le 26 octobre (voir le contexte et les échéances). Cinq des neuf thèmes de notre relevé sont repris ici.
Taux longs : le dix ans américain reflue à 5,09 % malgré une inflation à 3,7 %
Le fait. Le rendement à dix ans américain a clôturé à 5,085 % le 16 octobre contre 5,24 % le 9 octobre, alors que l'inflation américaine de septembre, publiée le 14 octobre, est ressortie à 3,7 % sur un an, plus forte qu'attendu, essence en hausse de 9,1 % sur le mois (CNBC, CBS News). L'inflation de la zone euro de septembre est confirmée à 3,8 %, énergie en hausse de 18,8 % (Eurostat, 16 octobre).
L'OAT à dix ans vaut 4,79 % et l'écart avec l'Allemagne 137 points de base le 16 octobre (Ideal-Investisseur, Trading Economics) ; les Pays-Bas sont à 3,52 % (Bloomberg). Sur 3 942 valeurs vivantes de plus de 3 milliards d'euros, la médiane gagne 0,7 % sur la semaine et perd 0,6 % sur un mois ; 18,2 % ont une confirmation hebdomadaire stricte.
Notre lecture. Le régime obligataire reste le fait dominant, mais il s'est détendu sans se renverser : le marché attend très majoritairement un statu quo de la Réserve fédérale le 28 octobre et un dépôt inchangé de la BCE le 29 octobre, et reporte la hausse sur décembre. L'écart France-Pays-Bas calculé sur les taux de marché est nettement supérieur à celui de la série mensuelle de septembre lue par notre témoin ; la série d'octobre, publiée en fin de mois, enregistrera l'élargissement. L'immobilier reste le compartiment le plus abîmé de notre relevé, devant la communication et la consommation cyclique.
Le scénario contraire. Un rejet de la première partie du budget 2027 le 20 octobre ou une dégradation par Moody's le 23 octobre rouvrirait l'écart de taux français ; à l'inverse, une détente franche ferait rebondir d'abord les compartiments les plus vendus, immobilier et infrastructures d'méthode quantitative financées par la dette.
Ormuz : Brent à 110 dollars, l'énergie seul secteur à 45 % de confirmation
Le fait. Le Brent a été réglé à 109,86 dollars le 16 octobre, en hausse de 3,7 % sur la séance et d'environ 5 % sur la semaine, plus haut règlement depuis mai (CNBC, Energy News Beat) ; au moins neuf navires ont été attaqués près du détroit d'Ormuz depuis le 11 octobre et les flux de brut y sont à 70 % de l'avant-guerre selon Kpler.
Le 18 octobre à Bagdad, le ministre iranien des Affaires étrangères a redit que l'offre de réouverture au sixième jour reste sur la table (CBS News, Iran International). Le gaz européen TTF cote 87,55 euros le mégawattheure, stocks européens à 74,1 % contre 83,0 % un an plus tôt. Dans notre relevé, les cinq raffineurs américains et les huit producteurs suivis ont tous une confirmation hebdomadaire stricte ; l'énergie est le secteur le plus confirmé (45,0 % sur 209 valeurs).
Notre lecture. Raffinage, producteurs et fret sont le même pari ; le fret pétrolier a toutefois reculé de 3,4 % sur la semaine alors que le Brent montait, ce qui ressemble à un marché qui commence à payer un accord. Le kérosène est déjà dans les comptes des compagnies aériennes, dont le panier perd 18,2 % sur trois mois.
Le scénario contraire. Un accord même partiel sur Ormuz comprimerait d'un coup la prime de raffinage et les taux de fret ; l'offre iranienne est datée, son acceptation ne l'est pas, et la Maison Blanche a dit exclure toute frappe avant les élections de mi-mandat du 3 novembre.
Technologie : les semi-conducteurs perdent 13,8 %, huit séances de baisse
Le fait. L'indice des semi-conducteurs de Philadelphie a clôturé à 11 137 points le 16 octobre, en recul de 11,4 % sur la semaine après huit séances de baisse consécutives, plus longue série depuis 2008 (Nasdaq, Benzinga) ; le Nasdaq a perdu 4,5 %, le S&P 500 1,9 %, le Dow Jones a gagné 0,7 %.
ASML a publié le 14 octobre une marge brute record et relevé ses prévisions 2026, TSMC le 15 octobre un chiffre d'affaires en hausse de 41 %, et les deux titres ont baissé. Le 14 octobre, Barclays a abaissé Dell et Hewlett Packard Enterprise. Dans notre relevé, le panier des dix semi-conducteurs perd 13,8 % sur la semaine et n'a plus aucune confirmation hebdomadaire stricte ; le panier logiciel perd 5,2 %, trois titres sur dix confirmés.
Notre lecture. La secousse du 8 octobre est devenue une correction : les résultats, même records, ne protègent plus les équipementiers, et la rotation vers le logiciel annoncée la semaine précédente n'a pas tenu. La technologie japonaise fait exception avec 45,5 % de confirmation stricte et une hausse de 10,7 % sur un mois. Les vingt-cinq pires titres de la semaine sont presque tous dans l'optique et le réseau des centres de données.
Le scénario contraire. Huit séances de baisse appellent souvent un rebond mécanique, et les contrats à terme sur le Nasdaq progressaient le lundi 19 octobre avant l'ouverture. À l'inverse, la semaine de résultats (SAP et Tesla le 21 octobre, Lam Research, Texas Instruments) peut valider la thèse de Barclays.
Banques : la saison américaine passée sans rebond, l'Europe publie du 28 au 30 octobre
Le fait. JPMorgan a manqué le consensus le 13 octobre, Goldman Sachs l'a largement dépassé grâce aux actions ; le 14 octobre, Bank of America a manqué et Morgan Stanley a battu. Dans notre relevé, les huit grandes banques américaines perdent 6,4 % sur un mois sans aucune confirmation hebdomadaire ; une seule des treize banques européennes hors France garde la sienne, douze restent au-dessus de leur moyenne à deux cents jours ; les trois banques françaises perdent 13,7 % sur un mois.
Les assureurs européens gagnent 4,0 % sur la semaine, trois sur huit confirmés. BNP Paribas et Deutsche Bank publient le 28 octobre, Société Générale le 29, Crédit Agricole le 30 (sites des sociétés).
Notre lecture. La tendance de fond des banques européennes tient, la confirmation de court terme a disparu depuis trois semaines : c'est le secteur où l'écart entre tendance longue et confirmation courte est le plus grand. Les publications du 28 au 30 octobre tombent deux jours avant la série mensuelle de l'écart de taux lue par notre témoin.
Le scénario contraire. Une hausse des provisions en Europe, après les 539 millions de dollars de réserves ajoutés par JPMorgan, confirmerait la lecture stagflationniste ; un vote du 20 octobre sans accident et une revue de Moody's sans dégradation rétabliraient vite la confirmation, puisque douze banques sur treize gardent leur croisement de moyennes.
Rotation défensive : consommation de base, assureurs et défense européenne
Le fait. La consommation de base est le meilleur secteur de la semaine dans notre relevé (+4,1 %), le couple Europe-consommation de base le meilleur couple secteur-zone (+5,1 %) ; les assureurs européens gagnent 4,0 % et la défense européenne 6,3 % (Rheinmetall +16,1 %, Thales +7,2 %), mais sans aucune confirmation hebdomadaire stricte sur les paniers de défense.
Eutelsat est le titre de la semaine avec +28 %, après les restrictions imposées aux terminaux Starlink et Starshield en Ukraine dans la nuit du 12 au 13 octobre, levées le 15 (source unique). L'Europe gagne 1,7 % sur la semaine contre 0,0 % pour Wall Street, et le CAC 40 1,97 % à 7 956,70 points, sa meilleure semaine depuis août (Zonebourse, BFM Bourse).
Notre lecture. La rotation défensive est le symptôme d'un régime de tension, pas une opportunité en soi : les titres qui montent le plus sont des titres cassés qui rebondissent sur une nouvelle. Le CAC 40 reste 3,2 % sous sa moyenne à deux cents jours et 8,8 % sous son plus haut d'un an dans notre témoin.
Le scénario contraire. Un rebond de la technologie renverserait la rotation en deux séances ; la défense européenne dépend de décisions budgétaires nationales, et Eutelsat reste un mouvement de nouvelles sur une structure de bilan fragile.
Les échéances à surveiller
Les dates connues qui peuvent faire bouger le CAC 40 et les signaux de notre témoin de tension dans les semaines qui viennent. Ce sont des faits de calendrier, publics et datés ; nous indiquons pour chacun le signal du témoin qu’il peut toucher. Rien ici ne dit quoi faire.
- 27 octobre 2026 : Résultats du troisième trimestre d'Orange et chiffre d'affaires de Saint-Gobain, poids lourds du CAC 40, et d'ASM International, équipementier des semi-conducteurs coté à Amsterdam, après la clôture (sites des sociétés, MoneyVox) ; résultats de Range Resources et d'EQT après la clôture de New York, au lendemain de l'annonce de leur fusion (communiqué des sociétés). signal de tendance du CAC 40 et signal de largeur des indices européens.
- 28 octobre 2026 : Décision de la Réserve fédérale à l'issue de la réunion des 27 et 28 octobre (fourchette actuelle 3,75-4,00 %) ; résultats de BNP Paribas, de Deutsche Bank (conférence à 11 h), de KPN (avant Bourse), de Mercedes-Benz et d'Airbus, puis de Microsoft et d'Alphabet après la clôture américaine (sites des sociétés et de la Fed, MoneyVox). les taux longs font le régime actuel ; signal banques françaises à la traîne : première lecture des provisions des banques européennes.
- 29 octobre 2026 : Décision de la BCE à 14 h 15 (réunion des 28 et 29 octobre) ; résultats de Société Générale, de TotalEnergies, de Repsol et de Kongsberg Gruppen, chiffre d'affaires d'Air Liquide, résultats d'Amazon après la clôture américaine (sites des sociétés et de la BCE, MoneyVox). signal banques et signal de tendance du CAC 40 : trois poids lourds de l'indice publient le même jour.
- 30 octobre 2026 : Décision de la Banque du Japon et rapport de perspectives (réunion des 29 et 30 octobre) ; résultats de Crédit Agricole et de Sanofi (sites des sociétés et de la BoJ). signal banques françaises à la traîne (troisième banque française de la semaine) et signal de tendance du CAC 40.
- 3 novembre 2026 : Vote solennel à l'Assemblée nationale sur la première partie (recettes) du projet de loi de finances 2027, reporté du 20 octobre (page officielle de l'Assemblée nationale) ; élections américaines de mi-mandat le même jour. signal écart de taux France / Pays-Bas : Moody's a conditionné le maintien de la note au vote d'un budget réduisant le déficit ; le dossier d'Ormuz est lié au calendrier politique américain.
- 4 novembre 2026 : Résultats du troisième trimestre de Pandora, avec une mise à jour stratégique, et de Novo Nordisk, puis le 5 novembre de Sinch (7 h 30), d'Atlassian (après la clôture américaine), de Maersk et de Rheinmetall (sites des sociétés). signal de volatilité : semaine de publications pour trois valeurs de cette édition.
- 11 novembre 2026 : Publication par la BCE de la série mensuelle d'octobre des rendements à long terme des États membres, lue par notre témoin pour l'écart France / Pays-Bas (calendrier statistique de la BCE) ; journée investisseurs de Munters à Stockholm le même jour (communiqué de la société). signal écart de taux France / Pays-Bas : la série de septembre vaut 88 points de base, les taux de marché d'octobre ont donné un écart nettement plus large.
- 12 novembre 2026 : Résultats du troisième trimestre de HELLENiQ Energy (calendrier financier 2026 de la société). aucun signal du témoin : valeur de cette édition dont la publication tombe hors des dix séances.
Risques et scénarios contraires
- Le témoin de tension affiche le rouge depuis le 7 octobre et ses quatre signaux actifs restent allumés au 23 octobre : le régime reste celui d’une tension, et la sélection se concentre sur des valeurs en repli ou en rebond, dont les lectures peuvent se prolonger à la baisse avant toute stabilisation. Le rebond du 26 octobre est une séance, pas un changement de régime.
- Le maintien de la note de la France par Moody’s est conditionnel : l’agence attend un budget 2027 réduisant le déficit, dont la première partie est soumise au vote le 3 novembre. Un rejet pèserait d’abord sur les banques françaises, signal déjà actif du témoin, et sur l’écart de taux France / Pays-Bas, dont la série d’octobre ne sera publiée que le 11 novembre.
- La semaine concentre la Réserve fédérale, la BCE et la Banque du Japon, et les résultats de BNP Paribas, Deutsche Bank, Société Générale et Crédit Agricole : une hausse des provisions confirmerait la lecture du témoin sur les banques ; des publications sans accident la contrediraient. Deutsche Bank et KPN, relevées sur les deux lignes, publient le lendemain de cette édition.
- Le pétrole reste proche de ses plus hauts depuis mai malgré le repli du 26 octobre sur des entretiens de désescalade : Repsol, HELLENiQ Energy et l’armateur Frontline reposent sur le même facteur, le détroit d’Ormuz. Un accord, même partiel, comprimerait d’un coup la marge de raffinage et les taux de fret ; une escalade renchérirait le kérosène et le fret.
- La seule valeur du Top composite, Nebius, et deux valeurs Retournement, Hewlett Packard Enterprise et Dell, relèvent de l’infrastructure de l’méthode quantitative, un compartiment qui a perdu jusqu’à 34 % sur vingt séances ; Nebius porte une réserve de la rédaction pour endettement et dilution. Le score composite ordonne les titres entre eux et n’a jamais été présenté comme un gage de performance.
- Le choc brésilien du 26 octobre (Bourse de São Paulo en baisse d’environ 17 %, réal en recul de plus de 10 %) touche Edenred, relevée sur les deux lignes, par la réglementation des titres-repas ; une valeur brésilienne relevée par la famille Rebond tactique a été écartée pour série incomplète.
- Plusieurs valeurs sortent d’une publication ou d’une annonce (Cleveland-Cliffs, UCB, EssilorLuxottica, Munters, Carrefour, Volvo, JPMorgan Chase) : le mouvement observé reflète déjà une information publique. Des publications tombent dans les dix séances pour sept valeurs de l’édition : Deutsche Bank et KPN le 28 octobre, Repsol le 29, Pandora le 4 novembre, Sinch et Atlassian le 5 ; les faits publiés dans ces cartes seront périmés à ces dates.
- Douze lignes relevées par la grille ont été écartées, dont deux pour opération d’achat en cours et dix pour séance manquante dans la fenêtre lue ; la sélection publiée est donc nettement plus courte que le relevé et la famille Rebond tactique de la ligne Monde, famille expérimentale, n’a aucune valeur publiée. Les valeurs en couronnes suédoises et danoises ajoutent un effet de change pour un investisseur en euros.
- Le témoin de tension est un indicateur de régime qui ne date ni les creux ni les sommets ; ses données s’arrêtent une séance avant celles des cartes, et son signal de l’écart de taux est mensuel : il n’enregistrera le mois d’octobre qu’à la publication de la BCE du 11 novembre.
Transparence et méthode
Les familles de lecture décrivent des états de marché mesurables ; aucune n’est présentée comme un gage de performance. Des garde-fous écartent en amont les places non accessibles depuis la France, les séries de cours douteuses, les titres sous offre publique et les produits à levier ; lorsqu’une série présente une séance manquante dans la fenêtre lue, ou qu’une opération d’achat est trop récente pour être détectée par la grille, la rédaction écarte la valeur elle-même, comme aujourd’hui pour douze lignes. Les réserves d’actualité vérifiées par la rédaction figurent dans les limites de chaque carte.
Données de marché arrêtées à la séance du 26 octobre 2026 pour toutes les places, témoin de tension au 23 octobre 2026, lecture macro au 19 octobre 2026. L’édition précédente, datée du 25 octobre, couvrait la séance du 23 octobre.
Les éditions précédentes
L’édition précédente, celle du 25 octobre 2026, reste accessible, et toutes nos analyses quotidiennes sont disponibles dans les archives.