Analyse quotidienne · 31.10.2026
Analyse quotidienne — 31 octobre 2026
Analyse complète · 18 min · sans rapport téléchargeable — témoin au rouge, 11 valeurs Monde, 12 valeurs Europe, statu quo Fed-BCE-BoJ, Brésil en chute.
Information financière générale, sans prise en compte de votre situation, de vos objectifs ni de votre tolérance au risque. Q2V ne fournit aucun service de conseil en investissement et aucune instruction personnalisée d’achat ou de vente. Les opinions sur l’évolution d’une valeur peuvent néanmoins relever du régime MAR selon leur contenu.
Édition du samedi 31 octobre 2026 — La rédaction Q2V. Notre témoin de tension des marchés, en version française adossée au CAC 40, affiche le rouge avec un score de 50 sur 100 et quatre de ses huit signaux allumés, un état en place depuis le 7 octobre : CAC 40 sous sa moyenne longue, repli installé depuis le plus haut d’un an, banques françaises à la traîne et écart de taux France / Pays-Bas.
L’édition publie deux lignes de valeurs suivies : une Sélection Monde de 11 valeurs en six familles, et une Sélection Europe de 12 valeurs en six familles, sur les seules places de l’Union européenne. La famille Momentum de la ligne Monde et la famille Top composite de la ligne européenne n’ont aucune valeur publiée ; nous publions leur absence plutôt que de la combler. Douze lignes relevées par la grille ont été écartées pour données incertaines, ligne miroir ou offre en cours.
Les données de marché sont arrêtées à la séance du jeudi 29 octobre 2026 pour toutes les places : la séance du vendredi 30 octobre n’est pas incluse, et les faits de cette séance, nombreux, sont cités avec leur date. Les données du témoin de tension sont arrêtées au 28 octobre. La semaine a été dominée par le statu quo de la Réserve fédérale, de la BCE et de la Banque du Japon, par l’annonce du départ anticipé de Christine Lagarde, par un pétrole au plus haut de l’année et par la chute de la Bourse brésilienne après la réélection du président Lula.
Notre lecture macro, hebdomadaire, a été renouvelée ce samedi 31 octobre 2026 sur les données de marché du 29 octobre. La grille quantitative Q2V décrit des états de marché mesurables : elle ne promet rien et ne remplace aucune décision.
⚠️ Avertissement : cette publication présente une information financière générale, sans prise en compte de votre situation. Q2V ne fournit pas de service de conseil en investissement et ne formule aucune instruction personnalisée d’achat ou de vente. Une opinion publique sur l’évolution actuelle ou future d’un instrument peut toutefois relever du régime des recommandations d’investissement au sens du règlement (UE) n° 596/2014 (MAR). Investir comporte un risque de perte en capital ; les performances passées ne préjugent pas des performances futures. Avertissement complet & mentions légales.
Le contexte du jour
- Témoin de tension : rouge, score de 50 sur 100
- Signaux de stress actifs : quatre sur huit — CAC 40 sous sa moyenne longue, repli du CAC 40 depuis son plus haut d’un an, banques françaises à la traîne, écart de taux France / Pays-Bas
- État inchangé depuis le : 7 octobre 2026
- Sélection Monde : 11 valeurs, en six familles, une sans valeur publiée
- Sélection Europe : 12 valeurs, en six familles, une sans valeur relevée
- Données de marché arrêtées au : 29 octobre 2026 (toutes places)
- Données du témoin arrêtées au : 28 octobre 2026
- Lecture macro arrêtée au : 31 octobre 2026
Le CAC 40 a gagné 2,40 % sur la semaine du 26 au 30 octobre, à 7 969,42 points, après une séance de vendredi à l'équilibre (-0,01 %) soutenue par Sanofi (+4,7 % après un deuxième relèvement de prévisions annuelles) ; l'indice termine octobre à +0,06 %, le Stoxx 600 gagne 1,71 % sur la semaine et l'Euro Stoxx 50 environ 1,0 % (Boursorama, BFM Bourse).
Le taux à dix ans français, monté à 5,13 % le 22 octobre, cotait 4,93 % le 30 octobre et l'écart avec l'Allemagne est revenu de 176-178 points de base à environ 155-165 selon les sources, chiffre que nous n'avons pas pu recouper précisément (Agence France Trésor, Boursorama, Teleborsa). Le PIB français du troisième trimestre recule de 0,1 % contre +0,1 % attendu (Insee, 30 octobre).
La Réserve fédérale a maintenu le 28 octobre sa fourchette à 3,75-4,00 % par dix voix contre deux, la BCE son taux de dépôt à 2,50 % le 29 octobre et la Banque du Japon son taux à 1,25 % le 30 octobre ; Christine Lagarde a annoncé le 29 octobre son départ de la BCE début février 2027, neuf mois avant terme (Réserve fédérale, Reuters, Franceinfo). Le PIB américain du troisième trimestre est ressorti à +3,4 % annualisé et le déflateur des dépenses de septembre à 3,6 % sur un an (BEA, 29 octobre).
À Wall Street, le S&P 500 a perdu 0,6 % sur la semaine à 7 580,07 points et le Nasdaq 2,0 % à 25 437, troisième semaine de baisse, après une séance de vendredi à -1,8 % et -2,9 % respectivement, la pire depuis juin, provoquée par la chute de 28 % d'Intel ; le Russell 2000 a gagné 1,3 % (AP, 30 octobre). Alphabet avait perdu 12,64 % le 29 octobre après ses résultats, et Amazon reculait de 6 à 7 % en après-Bourse le même soir (Boursorama, CNBC).
Le Brent a clôturé 113,43 dollars le 30 octobre pour le contrat le plus proche, en hausse de 13,6 % sur octobre ; le gaz européen a touché 100 euros le mégawattheure le 28 octobre (Investing.com, L'EnerGeek).
Dans le témoin, le CAC 40 au 28 octobre est 3,9 % sous sa moyenne à deux cents jours dont la pente est négative, et 9,6 % sous son plus haut d'un an ; le ratio des banques françaises sur l'indice reste sous sa moyenne à cent jours, en recul de 15,5 % sur soixante-trois séances. L'écart de taux France / Pays-Bas, série mensuelle, vaut 88 points de base pour septembre, en hausse de 27 points sur trois mois ; la série d'octobre sera publiée par la BCE le 11 novembre.
Volatilité réalisée basse (13,3 % annualisée), 40 % du panel européen sous sa moyenne mensuelle, or et euro sans signal.
Notre lecture. Le témoin décrit un régime de tension, pas une alerte : il ne date pas les retournements et n’anticipe pas les corrections éclair, et l’état reste le rouge depuis le 7 octobre. La semaine a desserré deux des quatre signaux actifs — le CAC 40 s’est rapproché de sa moyenne longue et les banques françaises ont rebondi après leurs publications — sans en éteindre aucun ; le PIB négatif et le vote budgétaire du 3 novembre pèsent dans l’autre sens.
Les valeurs suivies
Chaque valeur est présentée avec sa famille de lecture, sa volatilité constatée, les faits observés et datés qui l’ont fait ressortir et ses limites. Aucun niveau de cours n’est publié. La Sélection Monde couvre les places actions accessibles depuis la France ; la Sélection Europe applique les mêmes méthodes aux seules places de l’Union européenne. Les faits sont arrêtés à la clôture du 29 octobre 2026 ; la volatilité, exprimée en mots, est constatée sur soixante séances ; les faits postérieurs sont cités avec leur date.
Douze lignes relevées par la grille ont été écartées de cette édition : l’une est visée par une offre de rachat en numéraire annoncée le 29 octobre, qui borne son cours ; une autre est la ligne de Francfort d’un titre danois déjà présent dans la sélection, échangée à treize titres dans la journée ; dix présentent une séance manquante dans la fenêtre lue par leur famille. Nous préférons publier moins que publier une lecture bâtie sur une série incomplète ; la famille Momentum de la ligne Monde se retrouve ainsi sans valeur publiée.
Sélection Monde
Places actions accessibles depuis la France. UPM-Kymmene est relevée par la même famille sur les deux lignes.
Écart de cotation sur volume
Les écarts de cotation haussiers récents, accompagnés d'un volume inhabituel.
GKOS — Glaukos
Santé · NYSE · USD
- Famille : Écart de cotation sur volume
- Risque : volatilité très élevée
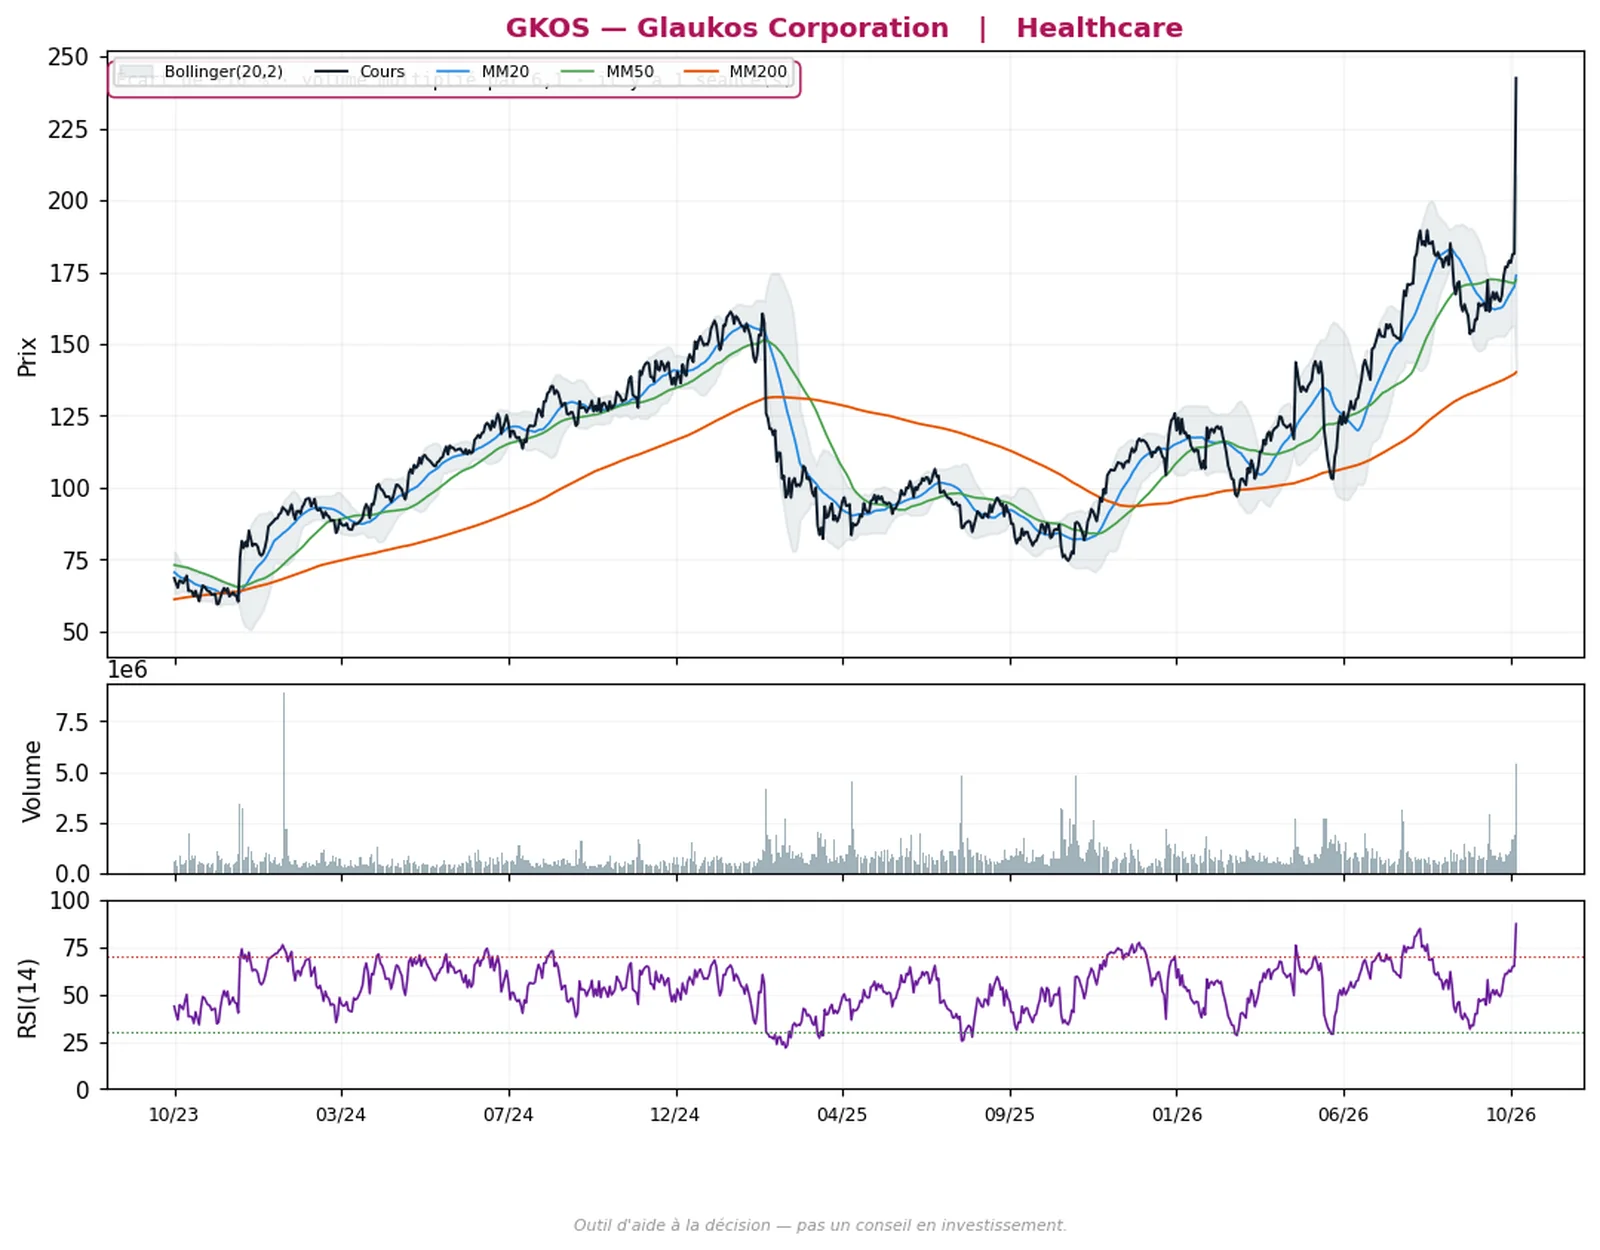
Pourquoi cette valeur. Écart de cotation haussier de 16 % à l'ouverture du 29 octobre 2026, sur un volume 6,1 fois supérieur à son rythme habituel ; le titre a terminé la séance à 242,48 dollars, en hausse de 33,6 % sur le jour, de 37,2 % sur cinq séances et de 48,6 % sur vingt séances dans notre relevé, à 0,5 % de son plus haut d'un an.
Cause identifiée : les résultats du troisième trimestre publiés le 28 octobre après la clôture, avec des ventes de 211 millions de dollars en hausse de 58 %, un premier résultat net positif de 2 millions contre une perte de 16,2 millions un an plus tôt, un bénéfice ajusté par action de 0,47 dollar là où le consensus attendait une perte, et une prévision de ventes 2026 relevée de 680-700 à 775-785 millions de dollars (communiqué de la société, MarketBeat, TradingKey).
Limites. Le mouvement observé reflète déjà une information publique ; le bilan ne porte aucune dette et aucune obligation convertible, 339,8 millions de dollars de trésorerie au 30 septembre (communiqué). Prochaine publication, celle du quatrième trimestre, attendue fin février 2027, date non annoncée.
Les statistiques de la famille après un écart de cotation ne sont pas démontrées sur longue période ; la valeur figure aussi dans le relevé de force relative du 30 octobre. Volatilité très élevée.
CROX — Crocs
Consommation cyclique · Nasdaq · USD
- Famille : Écart de cotation sur volume
- Risque : volatilité très élevée
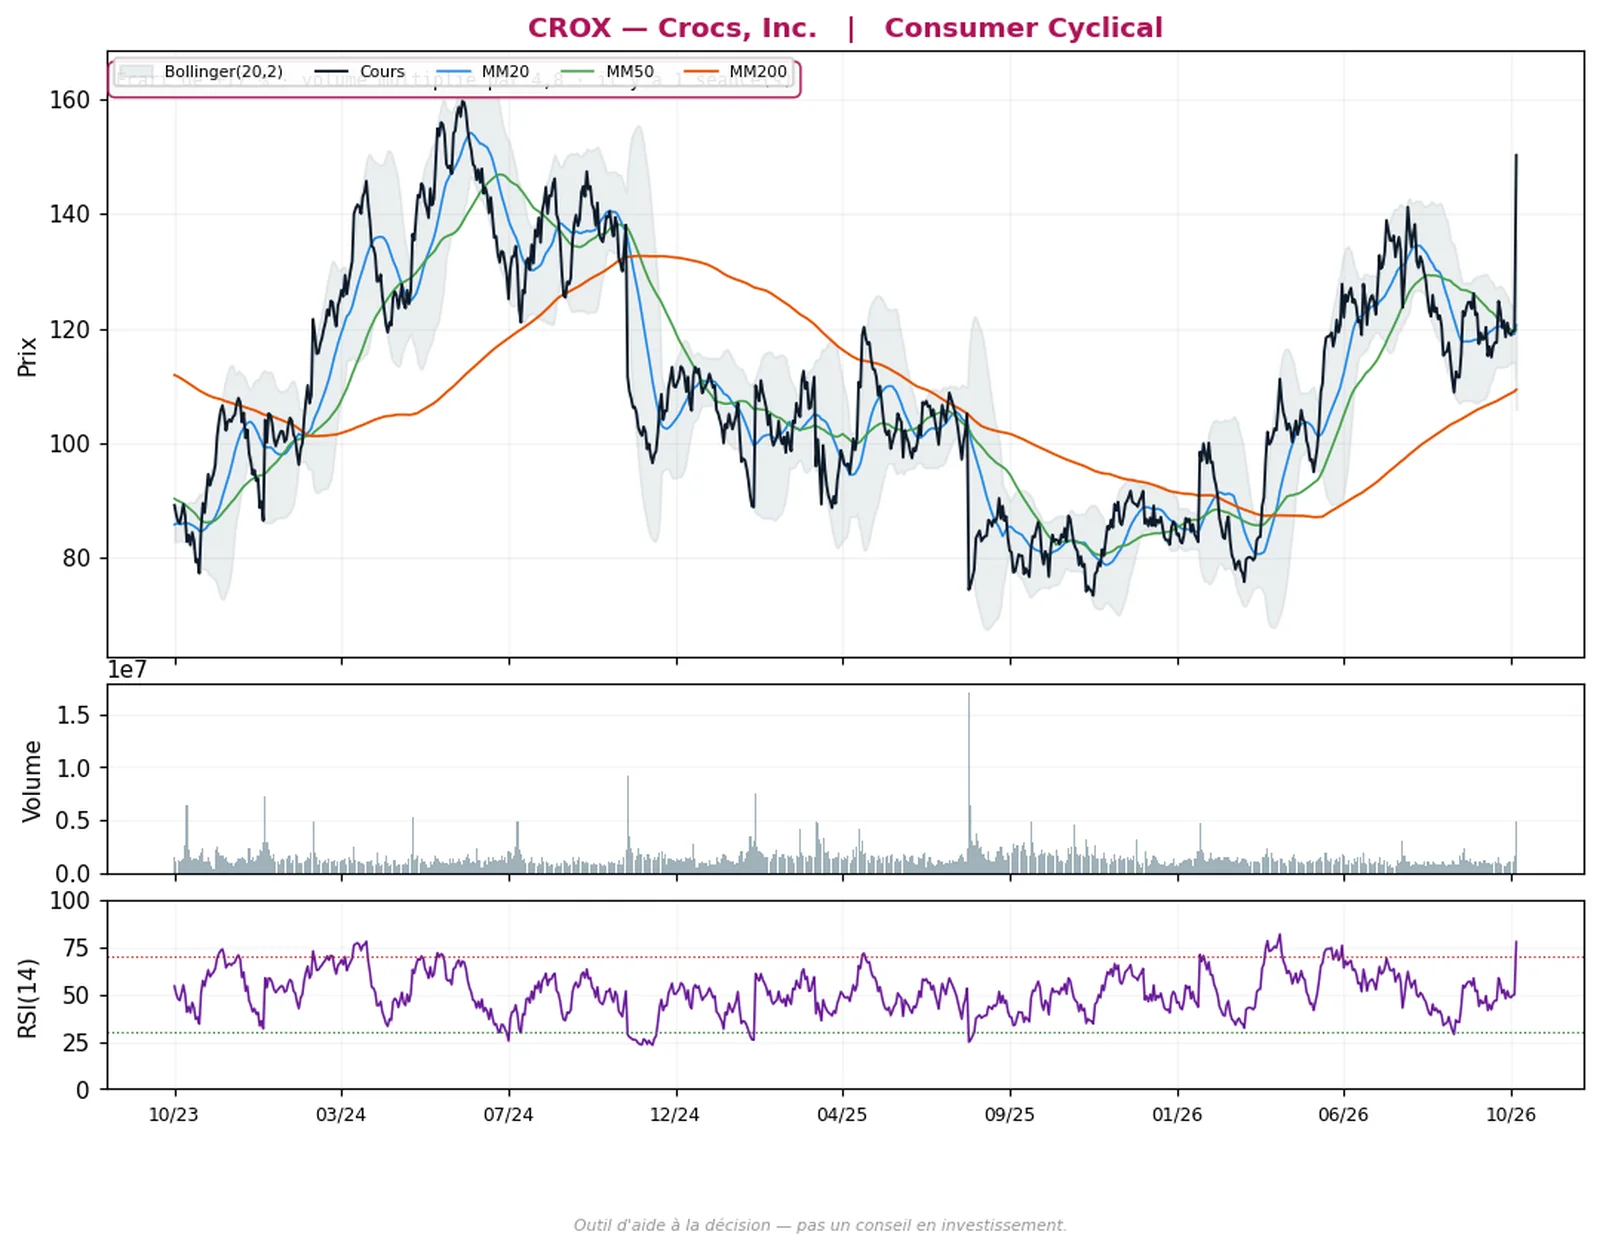
Pourquoi cette valeur. Écart de cotation haussier de 17 % à l'ouverture du 29 octobre 2026, sur un volume 4,8 fois supérieur à l'habitude ; clôture à 150,26 dollars, en hausse de 25,5 % sur la séance, de 24,2 % sur cinq séances et de 26,0 % sur vingt séances dans notre relevé, à 1 % de son plus haut d'un an.
Cause identifiée : les résultats du troisième trimestre publiés le 29 octobre avant l'ouverture, chiffre d'affaires de 1 043 millions de dollars en hausse de 4,6 %, bénéfice ajusté par action de 3,69 dollars (+26 %) contre environ 3,30 attendus, marge brute ajustée de 60,3 % ; la marque HEYDUDE renoue avec la croissance (+6,1 %) après six trimestres de baisse et la société relève pour la troisième fois ses prévisions 2026, à +3 % de revenus et 14,45-14,65 dollars de bénéfice ajusté par action (communiqué déposé auprès de la SEC, Benzinga, Reuters).
Limites. Le mouvement observé reflète déjà une information publique ; 250 millions de dollars de rachats au trimestre pour une dette brute d'environ 1,29 milliard et 163 millions de trésorerie au 30 septembre (bilan de la société) ; les remboursements de droits de douane comptabilisés au trimestre sont présentés comme non récurrents.
Prochaine publication, celle du quatrième trimestre, attendue mi-février 2027, date non annoncée. Les statistiques de la famille après un écart ne sont pas démontrées sur longue période. Volatilité très élevée.
Top composite
Les titres les mieux classés du jour par un score statistique composite de court terme. Le score ordonne les titres entre eux : ce n'est ni une prévision de cours ni une recommandation. Titres très volatils.
NOW — ServiceNow
Technologie · NYSE · USD
- Famille : Top composite
- Risque : volatilité très élevée
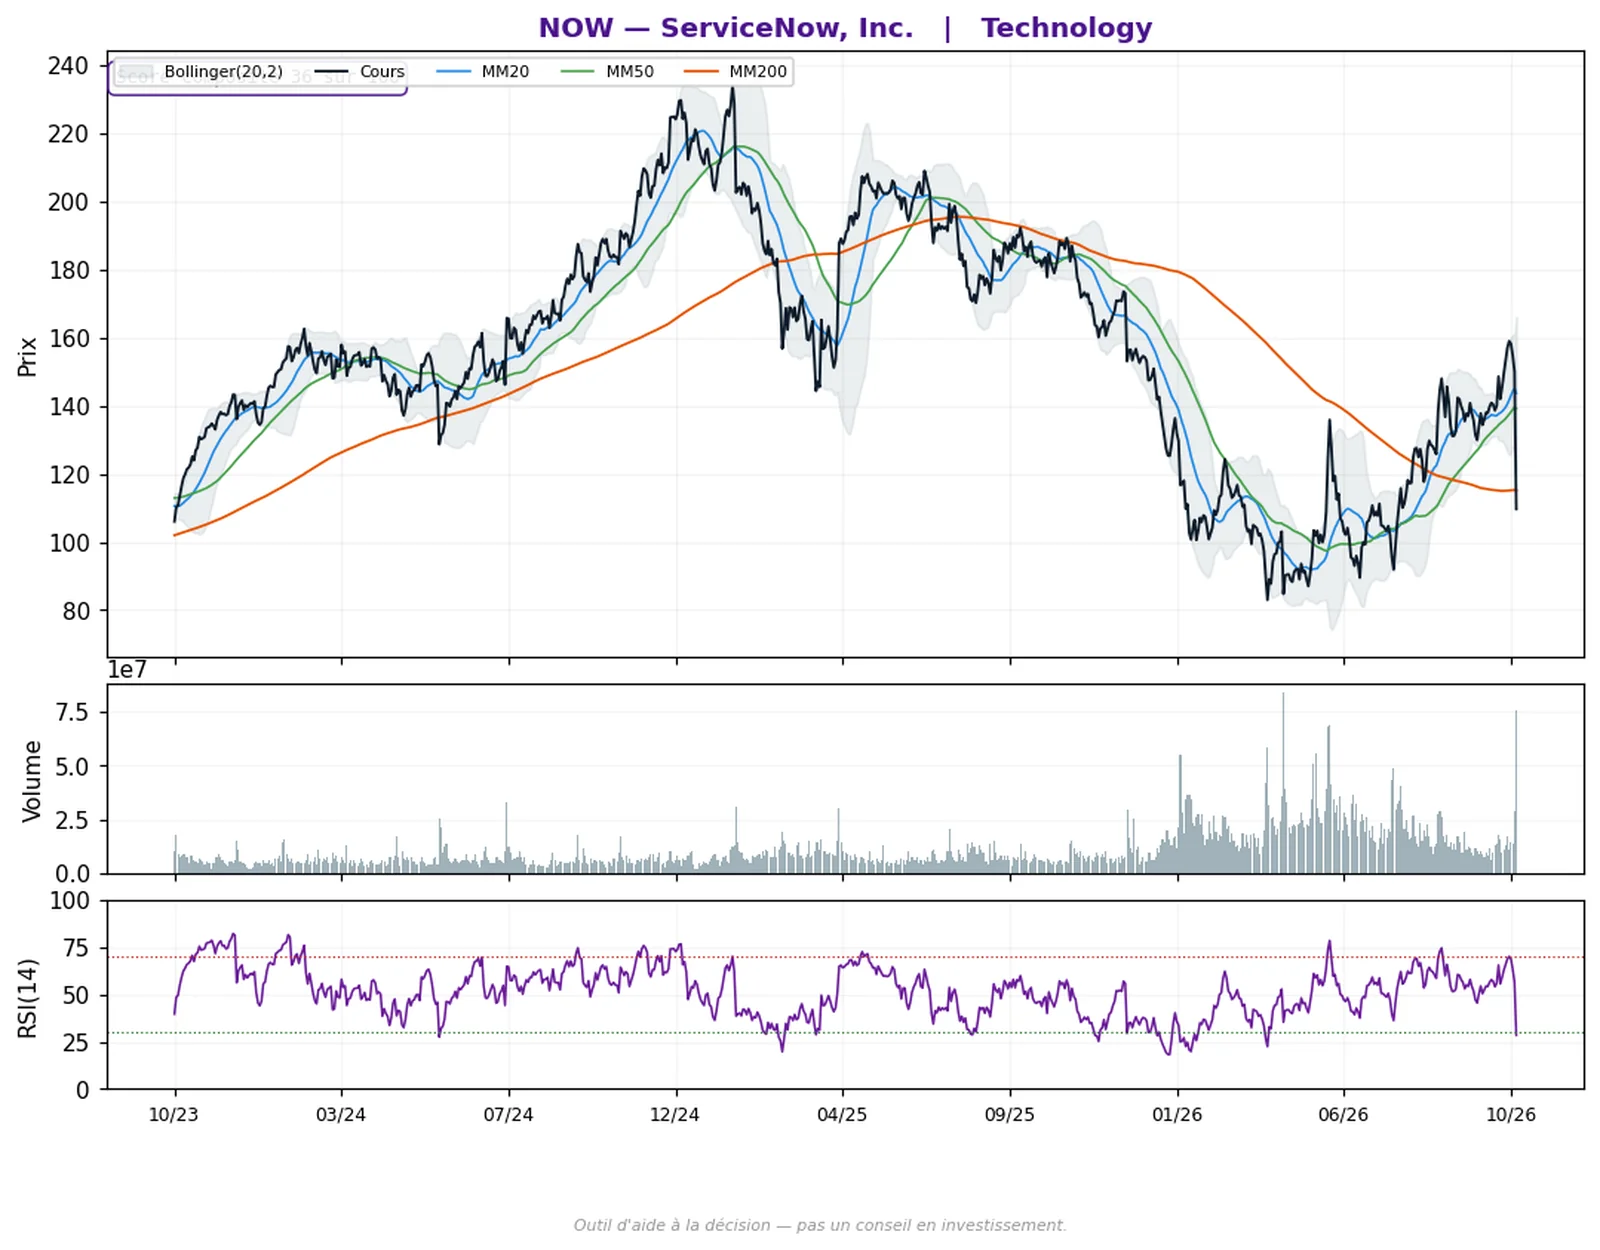
Pourquoi cette valeur. Seule valeur relevée par la famille Top composite sur la ligne Monde à la clôture du 29 octobre 2026, avec un score composite de 36 sur 100.
Éditeur de logiciels d'entreprise. Le titre a perdu 26,9 % le 29 octobre à 109,67 dollars, pire séance de son histoire, sur un volume 6,6 fois supérieur à l'habitude ; 30,1 % de baisse sur cinq séances et 20,4 % sur vingt séances dans notre relevé, 43 % sous son plus haut d'un an.
Les résultats du troisième trimestre publiés le 28 octobre après la clôture montraient un chiffre d'affaires de 4,106 milliards de dollars en hausse de 20,5 %, des abonnements à +21 % et une prévision d'abonnements 2026 relevée, mais un bénéfice ajusté par action de 1,00 dollar contre 1,02 attendu et une prévision d'engagements restants pour le quatrième trimestre jugée sans surprise, dans un contexte de crainte de disruption du logiciel par abonnement par l'méthode quantitative (communiqué déposé auprès de la SEC, CNBC, transcription Motley Fool).
Limites. Le score composite classe les titres entre eux à partir de la baisse récente : il n'est pas une prévision de rebond, et la famille Top composite n'a jamais été présentée comme un gage de performance. Division du titre par cinq effective le 17 décembre 2025 : le cours est à l'échelle post-division.
Prochaine publication, celle du quatrième trimestre, attendue fin janvier 2027, date non annoncée ; aucune offre, émission ou décision datée trouvée. Volatilité très élevée.
Retournement Q2V
Un repli de court terme au sein d'une tendance de fond haussière, sur les valeurs des grands indices.
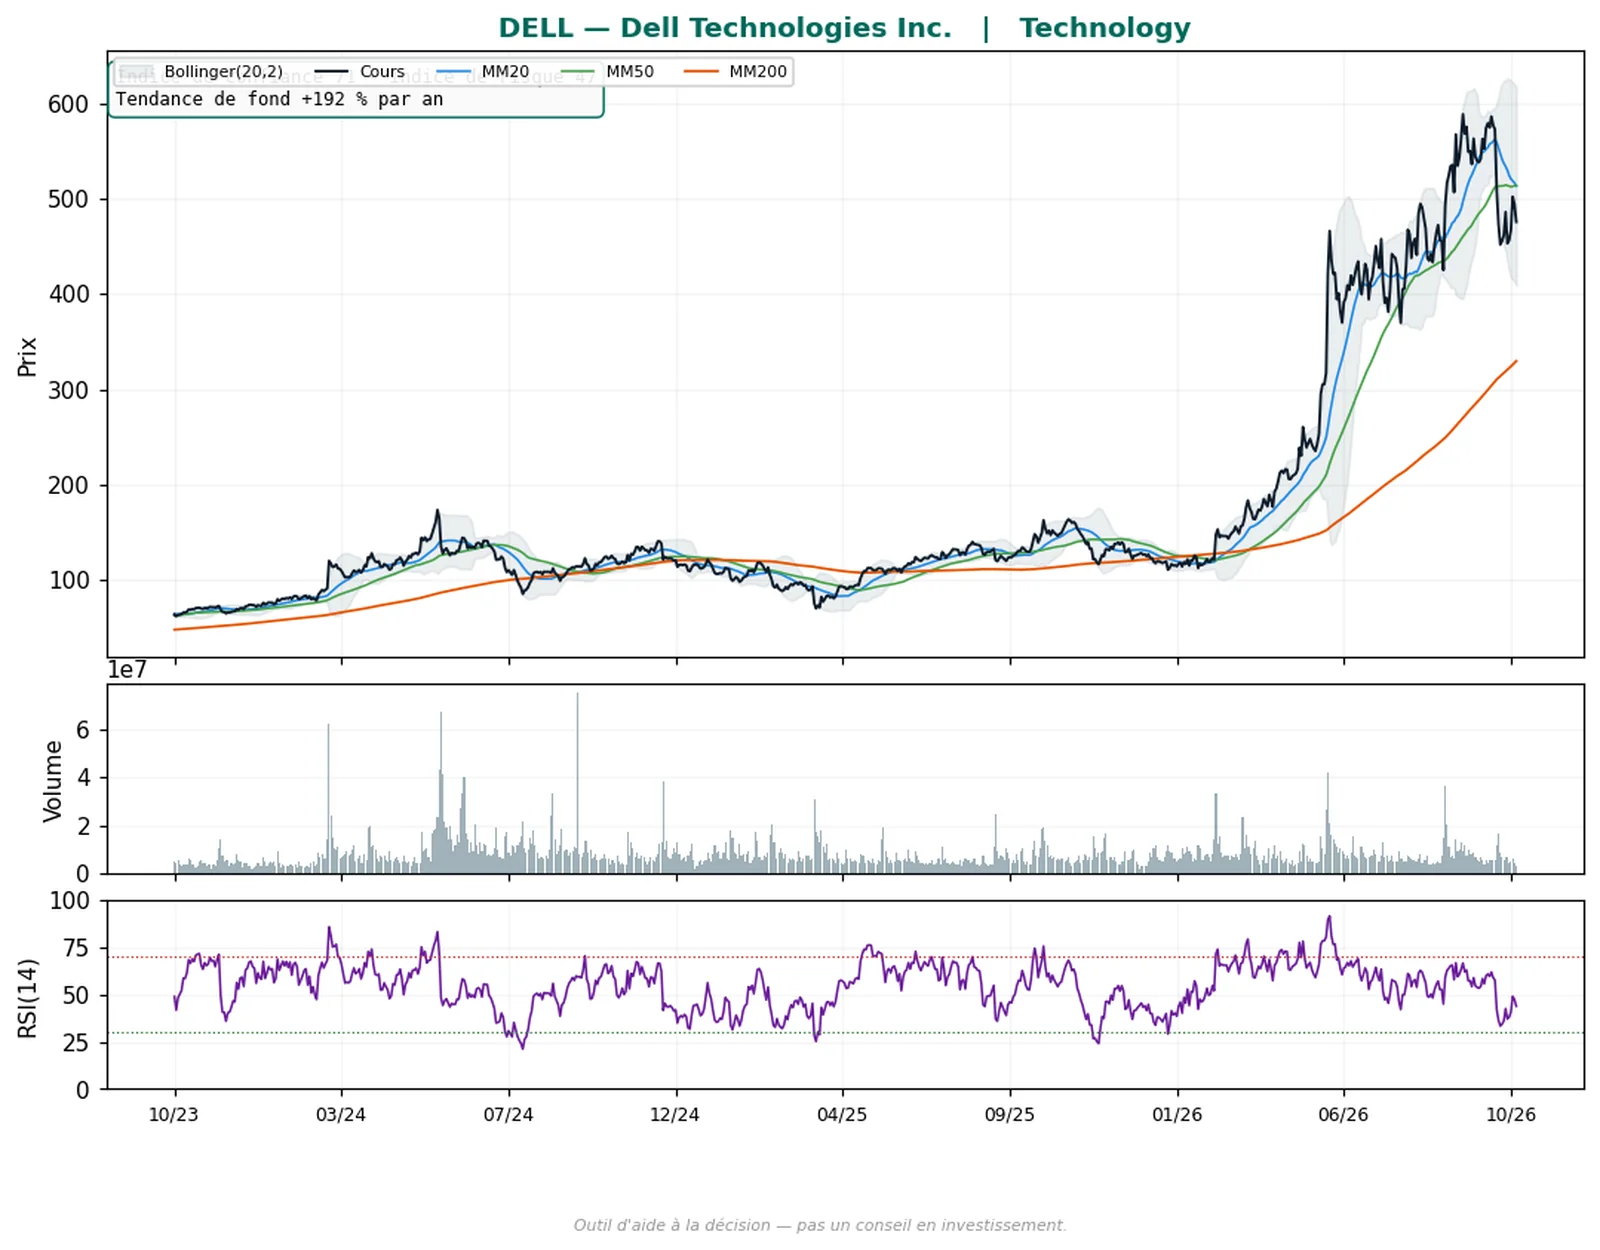
DELL — Dell Technologies
Technologie · NYSE · USD
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Première valeur relevée par la famille Retournement sur la ligne Monde à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 47, tendance de fond mesurée à +192 % par an ; la valeur figurait déjà dans les éditions du 25 et du 27 octobre.
Repli de 3,7 % le 29 octobre à 475,51 dollars et de 12,2 % sur vingt séances dans notre relevé, malgré un rebond de 5,0 % sur cinq séances ; le titre reste 20 % sous son plus haut d'un an.
La presse spécialisée attribue les replis du 22 et du 29 octobre à des interrogations sur la qualité des revenus des serveurs, gonflés par la répercussion du prix de la mémoire, et à un flux de trésorerie inférieur au résultat (TradingKey, 22 et 29 octobre) ; le 21 octobre, le titre avait rebondi de 5,3 % après des annonces avec Nvidia (TIKR).
Limites. Le 30 octobre, après l'arrêt de nos données, Intel a averti d'un recul prolongé du marché des ordinateurs personnels, et le titre a perdu 10,8 % à 424,30 dollars (Benzinga, FinanceFeeds) : la lecture du 29 octobre est déjà dépassée par une séance. Michael Dell a déclaré le 13 octobre que la pénurie de mémoire pourrait durer environ quatre ans (CNBC).
Prochaine publication, celle du troisième trimestre fiscal, indiquée au 24 novembre 2026 par des calendriers tiers, non confirmée par la société. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
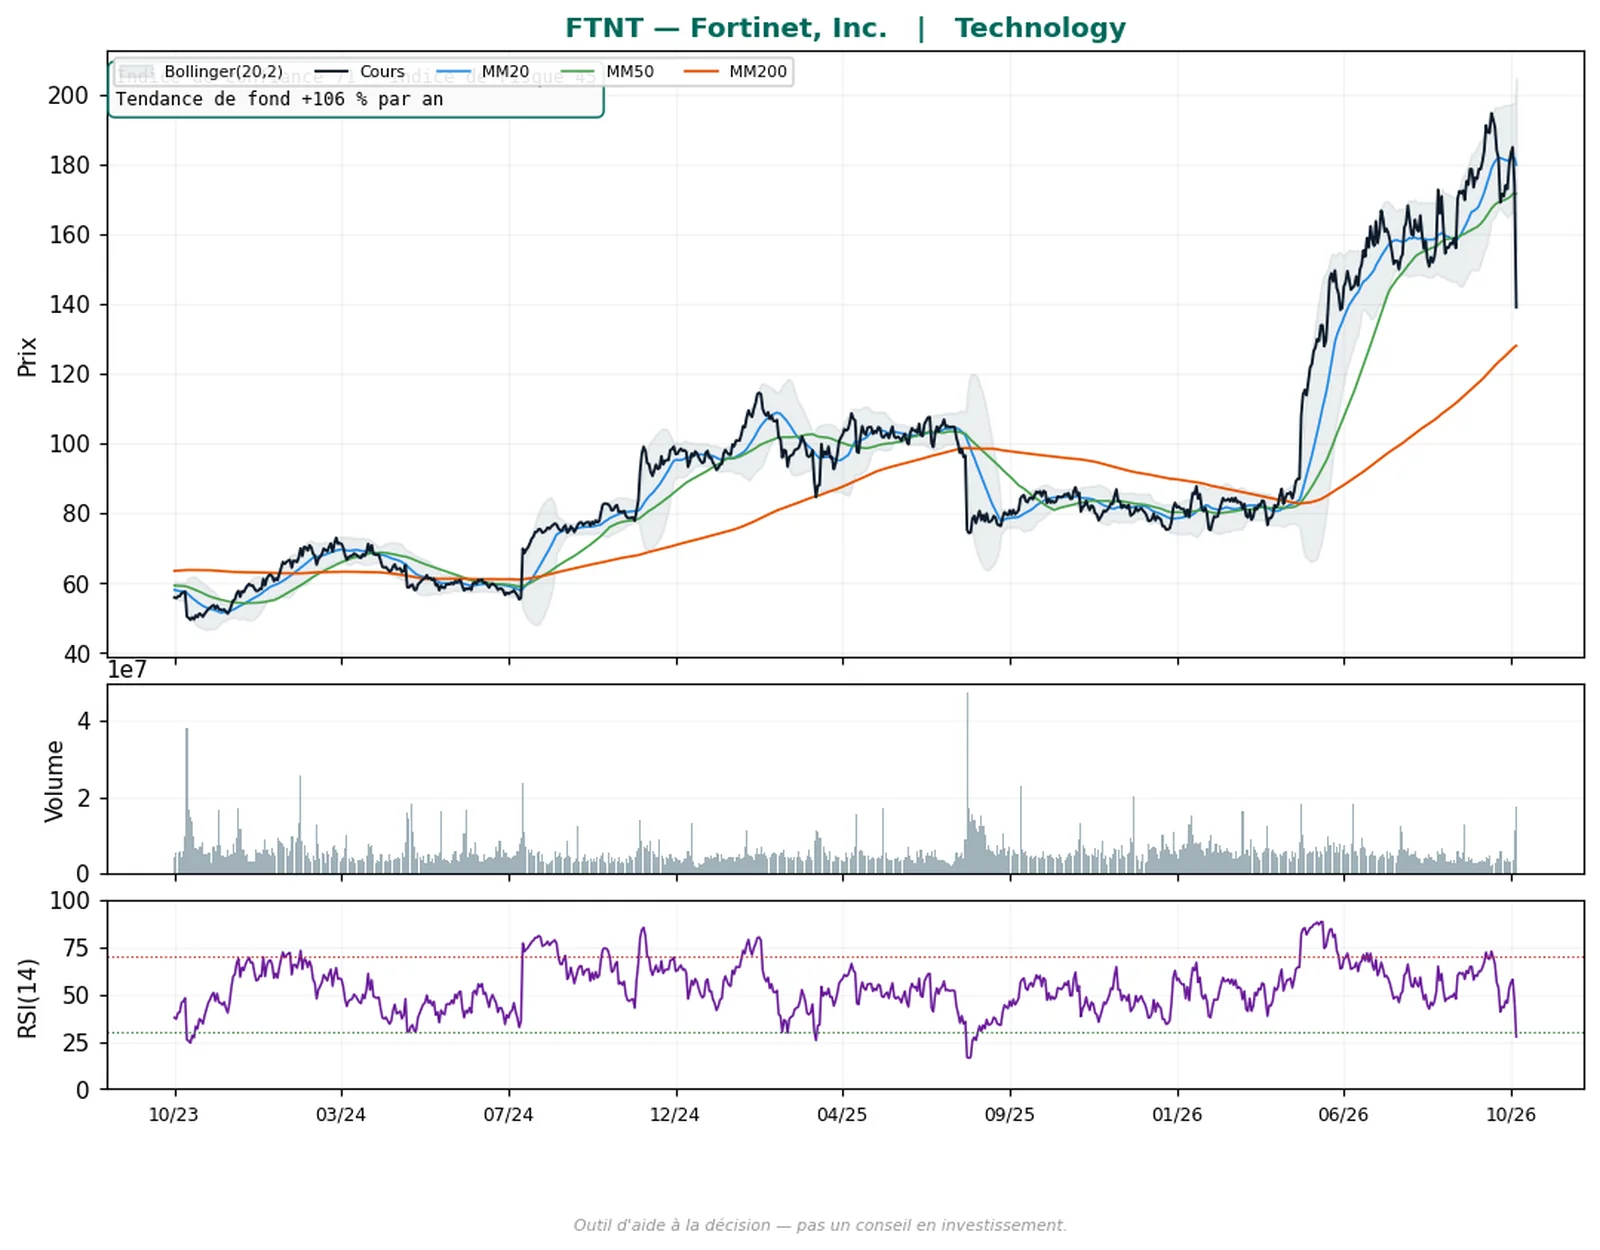
FTNT — Fortinet
Technologie · Nasdaq · USD
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Deuxième valeur relevée par la famille Retournement sur la ligne Monde à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 45, tendance de fond mesurée à +106 % par an.
Éditeur de pare-feux et de sécurité réseau. Le titre a perdu 20,1 % le 29 octobre à 139,10 dollars, sur un volume 4,9 fois supérieur à l'habitude, après 5,9 % de baisse la veille ; 19,6 % de repli sur cinq séances, 22,2 % sur vingt séances, 29 % sous son plus haut d'un an.
Les résultats du troisième trimestre publiés le 28 octobre après la clôture dépassaient pourtant les attentes : chiffre d'affaires de 2,078 milliards de dollars (+20 %), produits +37 %, facturations +29 %, bénéfice ajusté par action de 0,91 dollar, prévision annuelle relevée ; la presse attribue la chute à la décélération des ventes de produits par rapport au premier semestre, à des services sous les attentes et à l'évocation par la direction d'un « retour à une croissance normalisée » (communiqué déposé auprès de la SEC, Investing.com, Yahoo Finance).
Limites. Un courtier a abaissé son appréciation le 29 octobre ; la société a relevé son autorisation de rachat d'actions à 2 milliards de dollars restants après 972,8 millions rachetés sur neuf mois (communiqué).
Prochaine publication, celle du quatrième trimestre, attendue début février 2027, date non annoncée ; conférences investisseurs les 12 novembre, 2 et 9 décembre. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
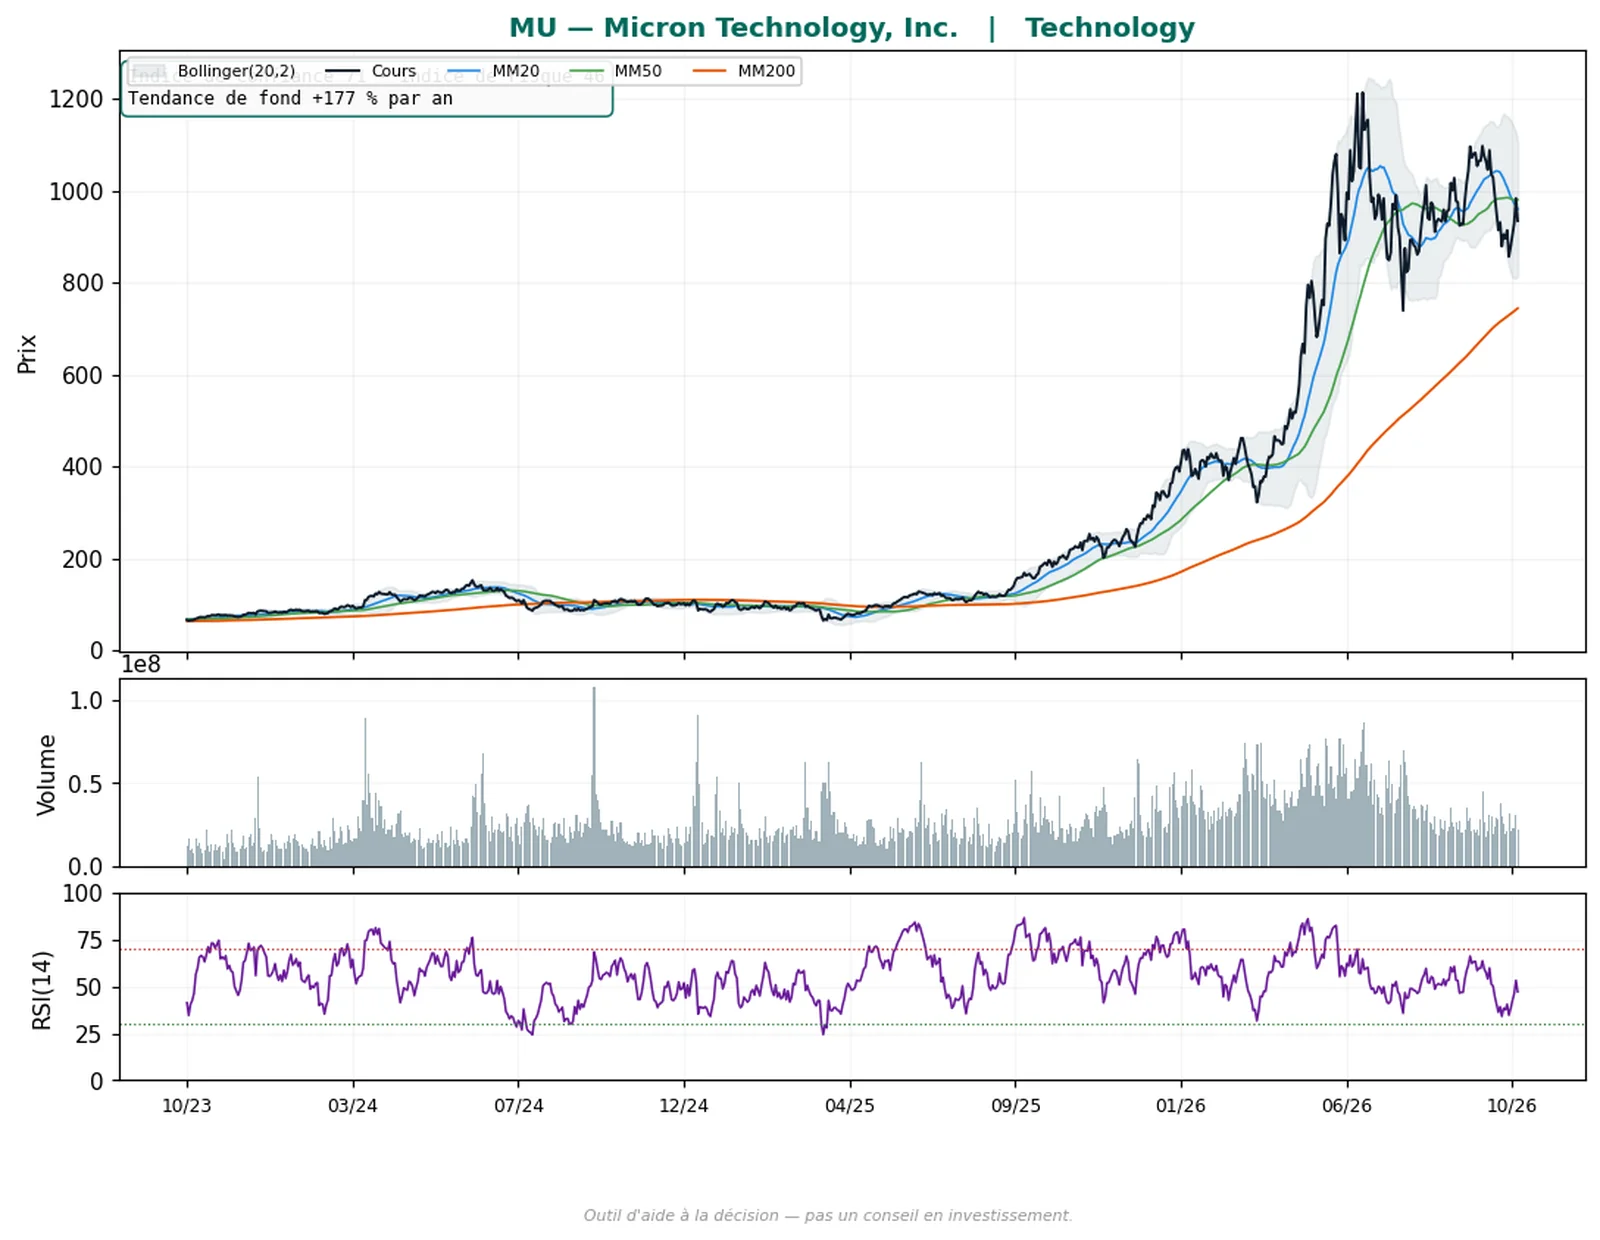
MU — Micron Technology
Technologie · Nasdaq · USD
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Troisième valeur relevée par la famille Retournement sur la ligne Monde à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 46, tendance de fond mesurée à +177 % par an.
Fabricant de mémoires. Repli de 5,0 % le 29 octobre à 934,27 dollars après une hausse de 5,9 % le 28 octobre, jour où SK Hynix a publié des résultats record et déclaré que la demande de mémoire dépasserait l'offre jusqu'à la fin de la décennie (MarketWatch, Barron's) ; Samsung a publié le 29 octobre un bénéfice opérationnel record multiplié par près de neuf avec une forte montée des ventes de mémoire HBM4 (CNBC).
Hausse de 9,1 % sur cinq séances, repli de 14,9 % sur vingt séances, 26 % sous son plus haut d'un an dans notre relevé.
Limites. Le 30 octobre, après l'arrêt de nos données, le titre a perdu 5,3 % à 884,74 dollars dans la vente des semi-conducteurs provoquée par l'avertissement d'Intel (Barron's, Invezz) : la lecture est déjà dépassée par une séance. Le fabricant chinois CXMT a annoncé un bond de ses revenus.
Prochaine publication, celle du premier trimestre fiscal 2027, estimée au 16 décembre 2026 par des calendriers tiers, non confirmée par la société. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
Suivi de tendance
Une tendance haussière établie dont le cours revient vers sa moyenne mobile ascendante, avec confirmation sur les données hebdomadaires.
PSX — Phillips 66
Énergie · NYSE · USD
- Famille : Suivi de tendance
- Risque : volatilité modérée
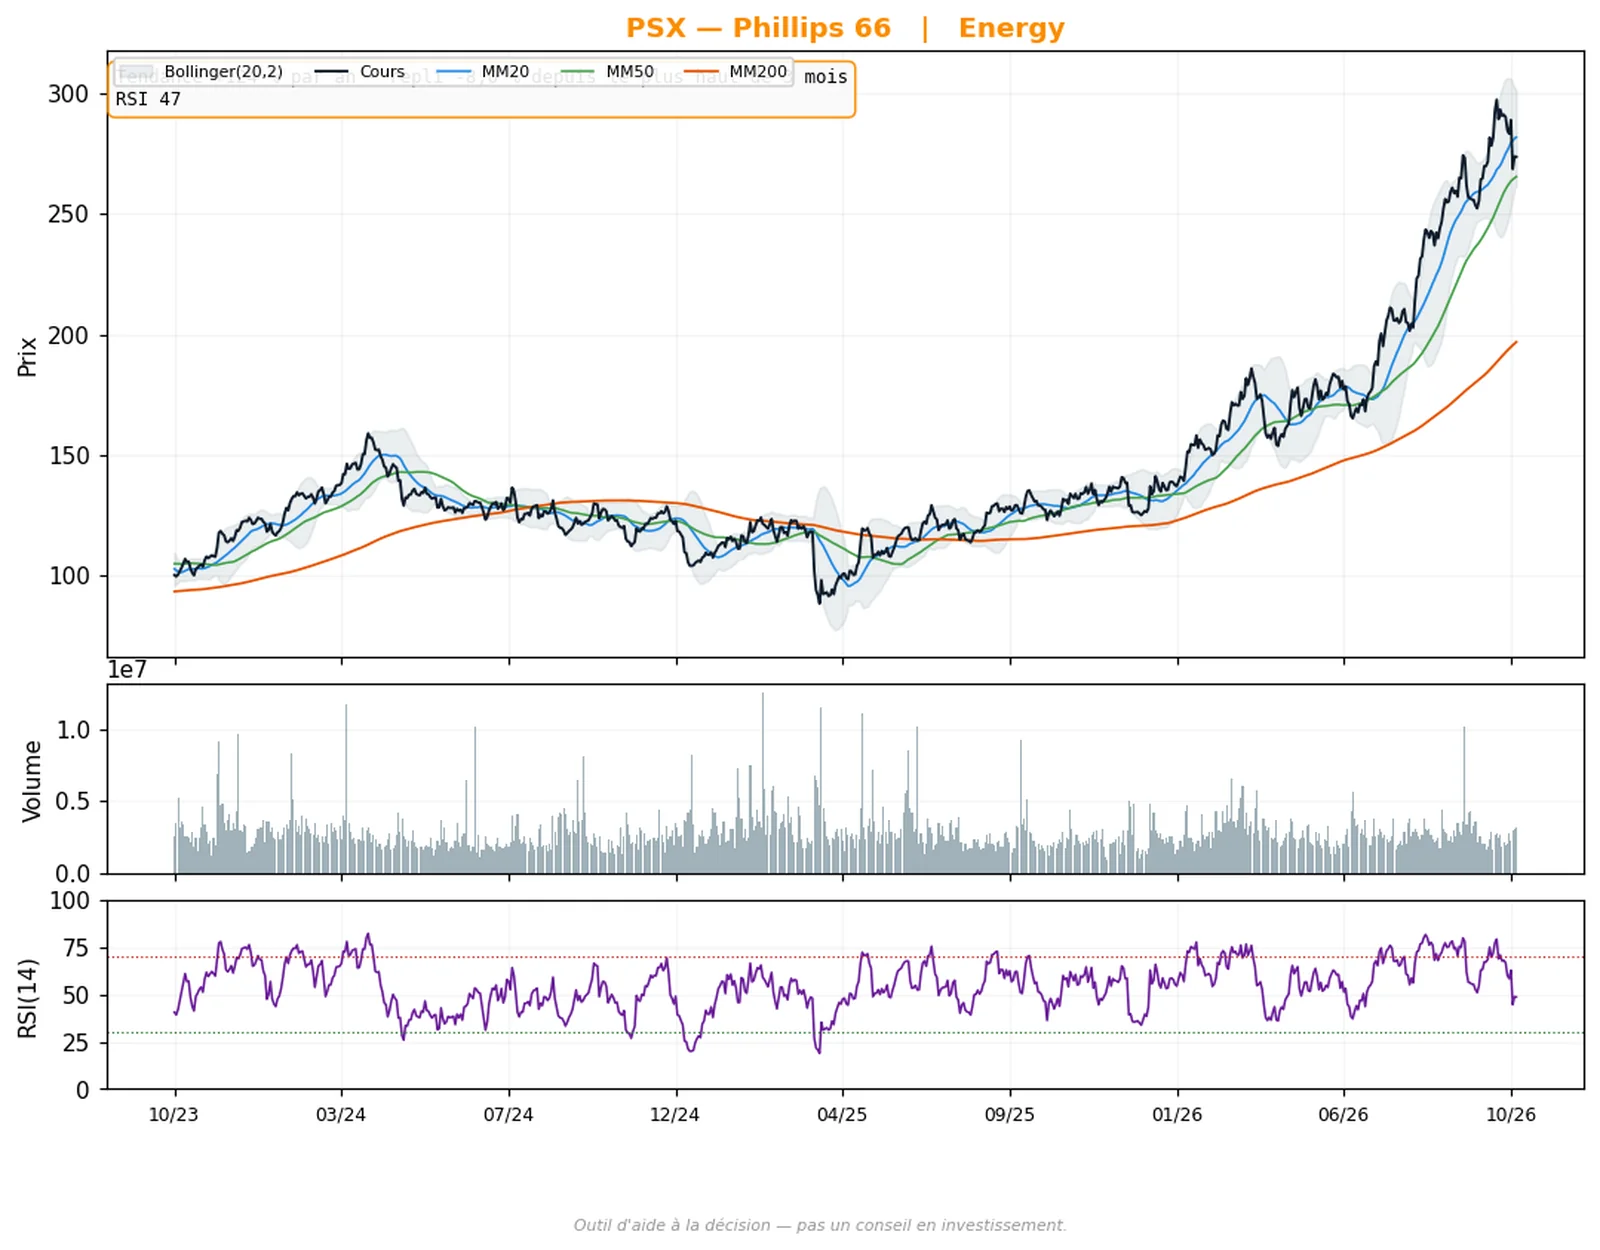
Pourquoi cette valeur. Deuxième valeur relevée par la famille Suivi de tendance sur la ligne Monde à la clôture du 29 octobre 2026 : pente mesurée de +124 % par an, repli de 8,0 % depuis le plus haut de trois mois, RSI à 47, confirmation hebdomadaire présente.
Raffineur américain. Cours à 273,61 dollars le 29 octobre, en repli de 3,9 % sur cinq séances mais en hausse de 35,1 % sur soixante séances, 8,6 % sous son plus haut d'un an.
Le repli tient à une séance, celle du 27 octobre (-7,0 %), la veille de résultats du troisième trimestre record publiés le 28 octobre : résultat net de 5,6 milliards de dollars, soit 14,08 dollars par action contre 11,79 attendus, marge de raffinage réalisée de 38,00 dollars le baril contre 24,08 au trimestre précédent, utilisation des capacités de 98 % (communiqué déposé auprès de la SEC) ; dette nette réduite de 3,8 milliards à 12,7 milliards de dollars.
Limites. La cause du repli du 27 octobre n'a pas été identifiée dans une source datée ; les raffineurs américains ont gagné environ 150 % en 2026 selon MarketWatch et notre relevé mesure un recul de 5,8 % en médiane du compartiment sur la semaine. Les segments transport et chimie sont en recul séquentiel.
Dividende trimestriel relevé à 1,33 dollar, détaché le 17 novembre 2026, payé le 1er décembre (communiqué du 16 octobre). Le raffinage dépend du détroit d'Ormuz : un accord, même partiel, comprimerait la marge. Prochaine publication fin janvier 2027, date non confirmée. Volatilité modérée.
Qualité en repli
Une société rentable, aux bénéfices publiés en croissance régulière, dont le cours est en repli technique par rapport à sa tendance de long terme.
DASH — DoorDash
Consommation cyclique · Nasdaq · USD
- Famille : Qualité en repli
- Risque : volatilité élevée
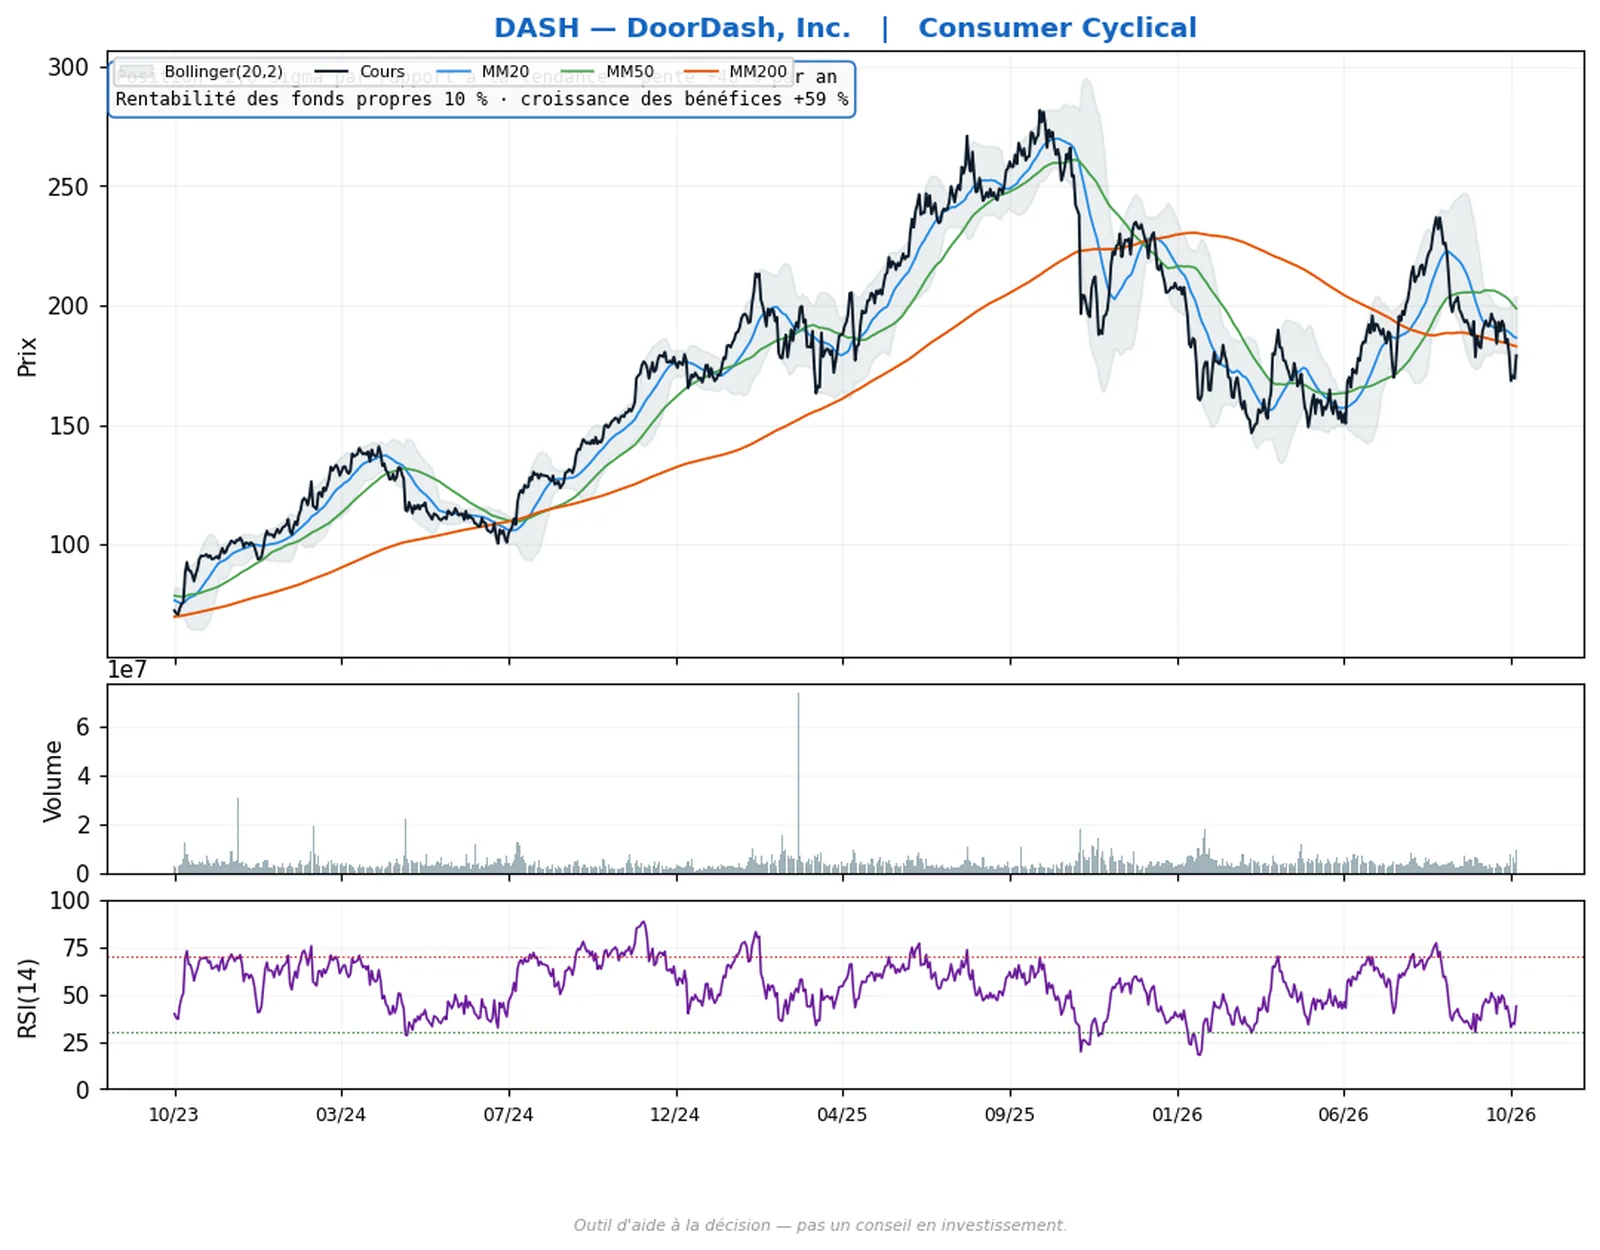
Pourquoi cette valeur. Troisième valeur relevée par la famille Qualité sur la ligne Monde à la clôture du 29 octobre 2026 : cours à deux écarts types sous sa tendance de long terme, pente mesurée de +46 % par an, rentabilité des fonds propres de 10 %, croissance des bénéfices publiés de 59 %.
Plateforme de livraison. Hausse de 5,6 % le 29 octobre à 179,00 dollars, sur un volume 3,2 fois supérieur à l'habitude, après un repli de 6,1 % le 26 octobre ; 13,6 % de baisse sur soixante séances et 33 % sous son plus haut d'un an dans notre relevé.
Le 29 octobre la société a annoncé l'acquisition d'Instacart (Maplebear) pour environ 17 milliards de dollars de fonds propres, à 65 dollars par action payables en numéraire ou en titres DoorDash, et avancé la publication de son troisième trimestre : 993 millions de commandes (+28 %), chiffre d'affaires de 4,616 milliards de dollars (+34 %), résultat net de 466 millions (+91 %) (communiqué déposé auprès de la SEC, CNBC).
Limites. DoorDash est l'acquéreur, non la société visée : la part en numéraire, au moins 75 % du prix, sera financée par la trésorerie et par de la dette (prêt relais), avec une clôture visée entre fin 2027 et le premier semestre 2028 sous réserve des actionnaires d'Instacart et des autorités de concurrence américaine, canadienne et israélienne ; des objections concurrentielles ont été exprimées, notamment par le maire de New York (CNBC).
Les fondamentaux utilisés par la famille sont des instantanés actuels, non datés dans le temps ; le compartiment de la consommation cyclique n'a que 18,9 % de confirmation hebdomadaire dans notre relevé. Prochaine publication mi-février 2027, date non annoncée. Volatilité élevée.
Momentum
Aucune opportunité retenue aujourd’hui dans cette famille sur la ligne Monde. Nous publions cette absence plutôt que de la combler.
Rebond tactique · famille expérimentale
Une baisse inhabituelle qui s'interrompt au contact d'une zone de cours déjà travaillée, avec rejet en séance et volume élevé. Famille expérimentale.
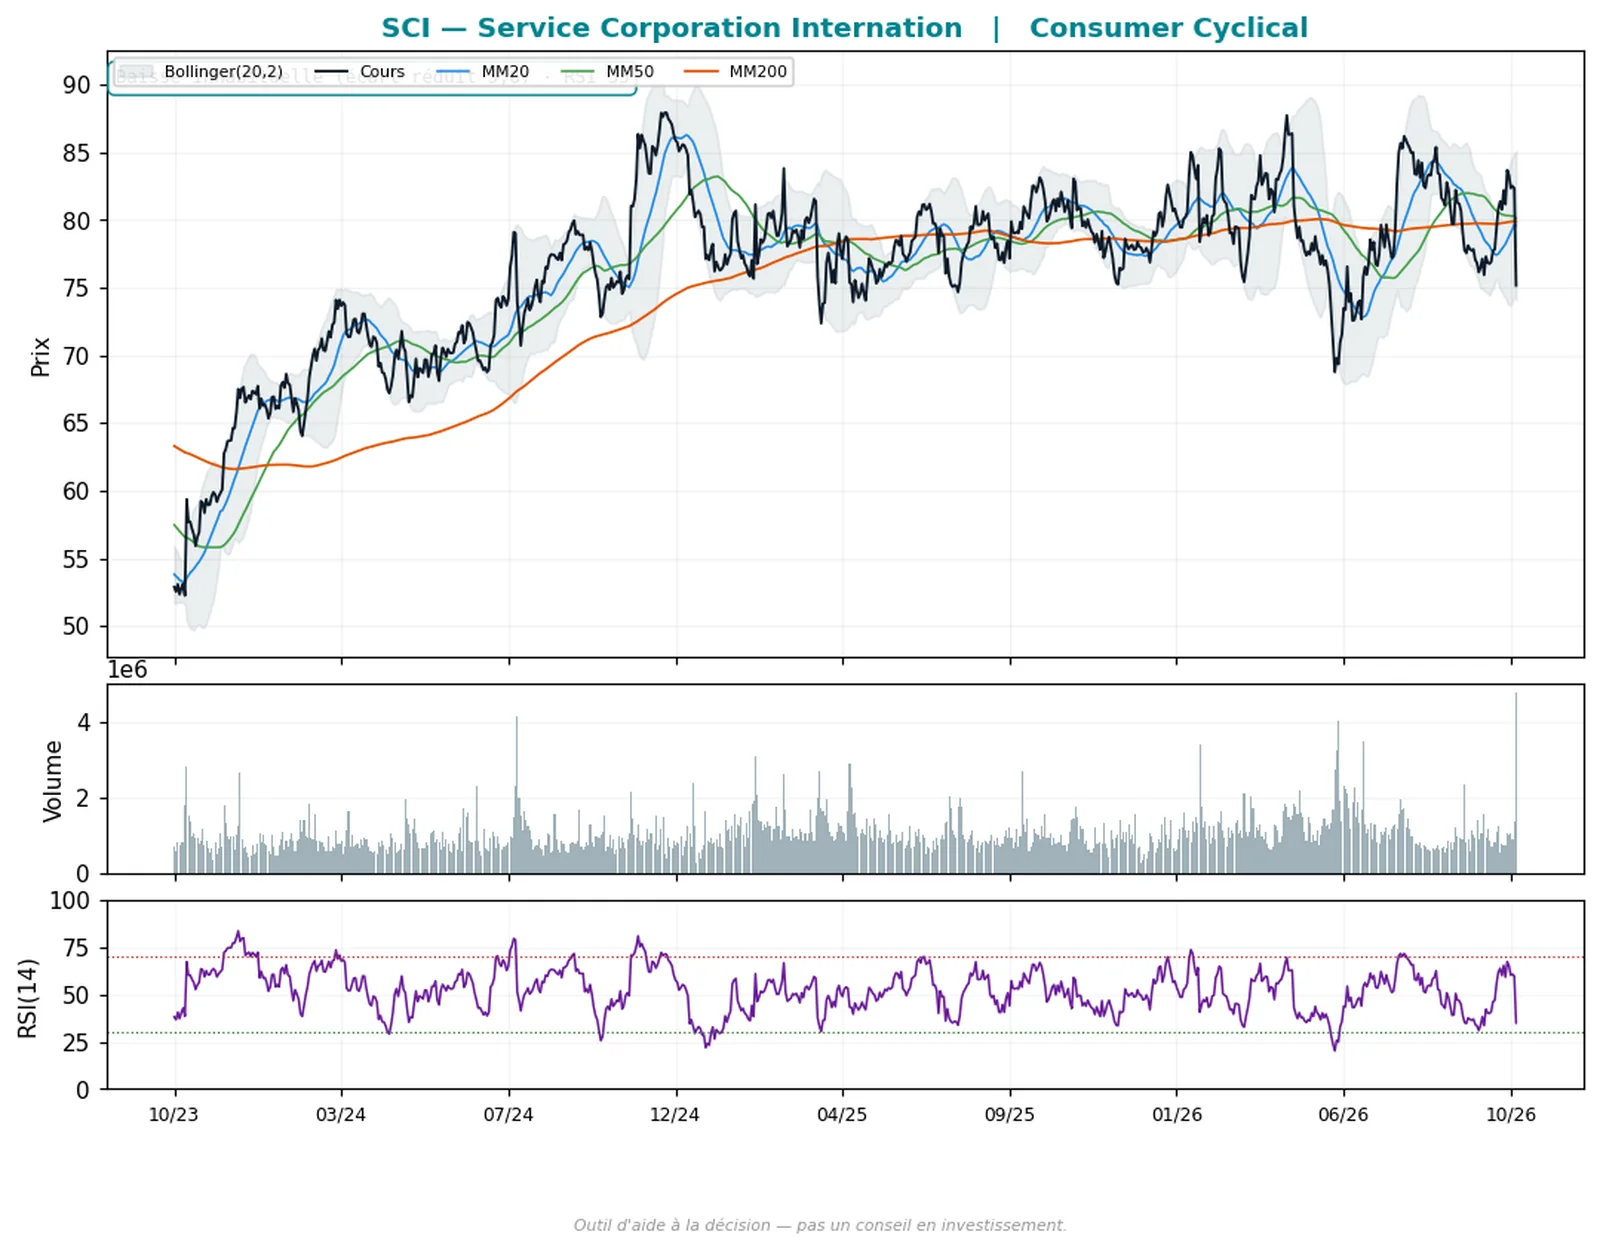
SCI — Service Corporation International
Consommation cyclique · NYSE · USD
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Première valeur relevée par la famille Rebond tactique sur la ligne Monde à la clôture du 29 octobre 2026 : baisse inhabituelle (écart réduit de 3,8), RSI à 35, rejet en séance, volume 5,0 fois supérieur à l'habitude.
Opérateur de services funéraires et de cimetières. Repli de 8,7 % le 29 octobre à 75,17 dollars, de 10,2 % sur cinq séances et de 11,9 % sur soixante séances, 17 % sous son plus haut d'un an.
Cause identifiée : les résultats du troisième trimestre publiés le 28 octobre après la clôture (chiffre d'affaires 1,107 milliard de dollars, +5 %, bénéfice ajusté par action 0,97 dollar, +11 %) assortis d'une prévision annuelle abaissée à 3,94-4,04 dollars par action contre 4,10-4,30 auparavant et d'une prévision de quatrième trimestre sous les attentes, la direction citant des volumes funéraires inférieurs aux attentes, des coûts de santé en hausse et des dépenses commerciales accrues (TIKR, Funeral Director Daily, transcription Investing.com).
Limites. Le mouvement observé reflète déjà une information publique ; volume funéraire comparable en recul de 3,1 % depuis janvier. Un cabinet d'avocats a publié le 30 octobre un avis de sollicitation d'investisseurs, sans procédure engagée.
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Prochaine publication « début d'année prochaine » sans date. Volatilité modérée.
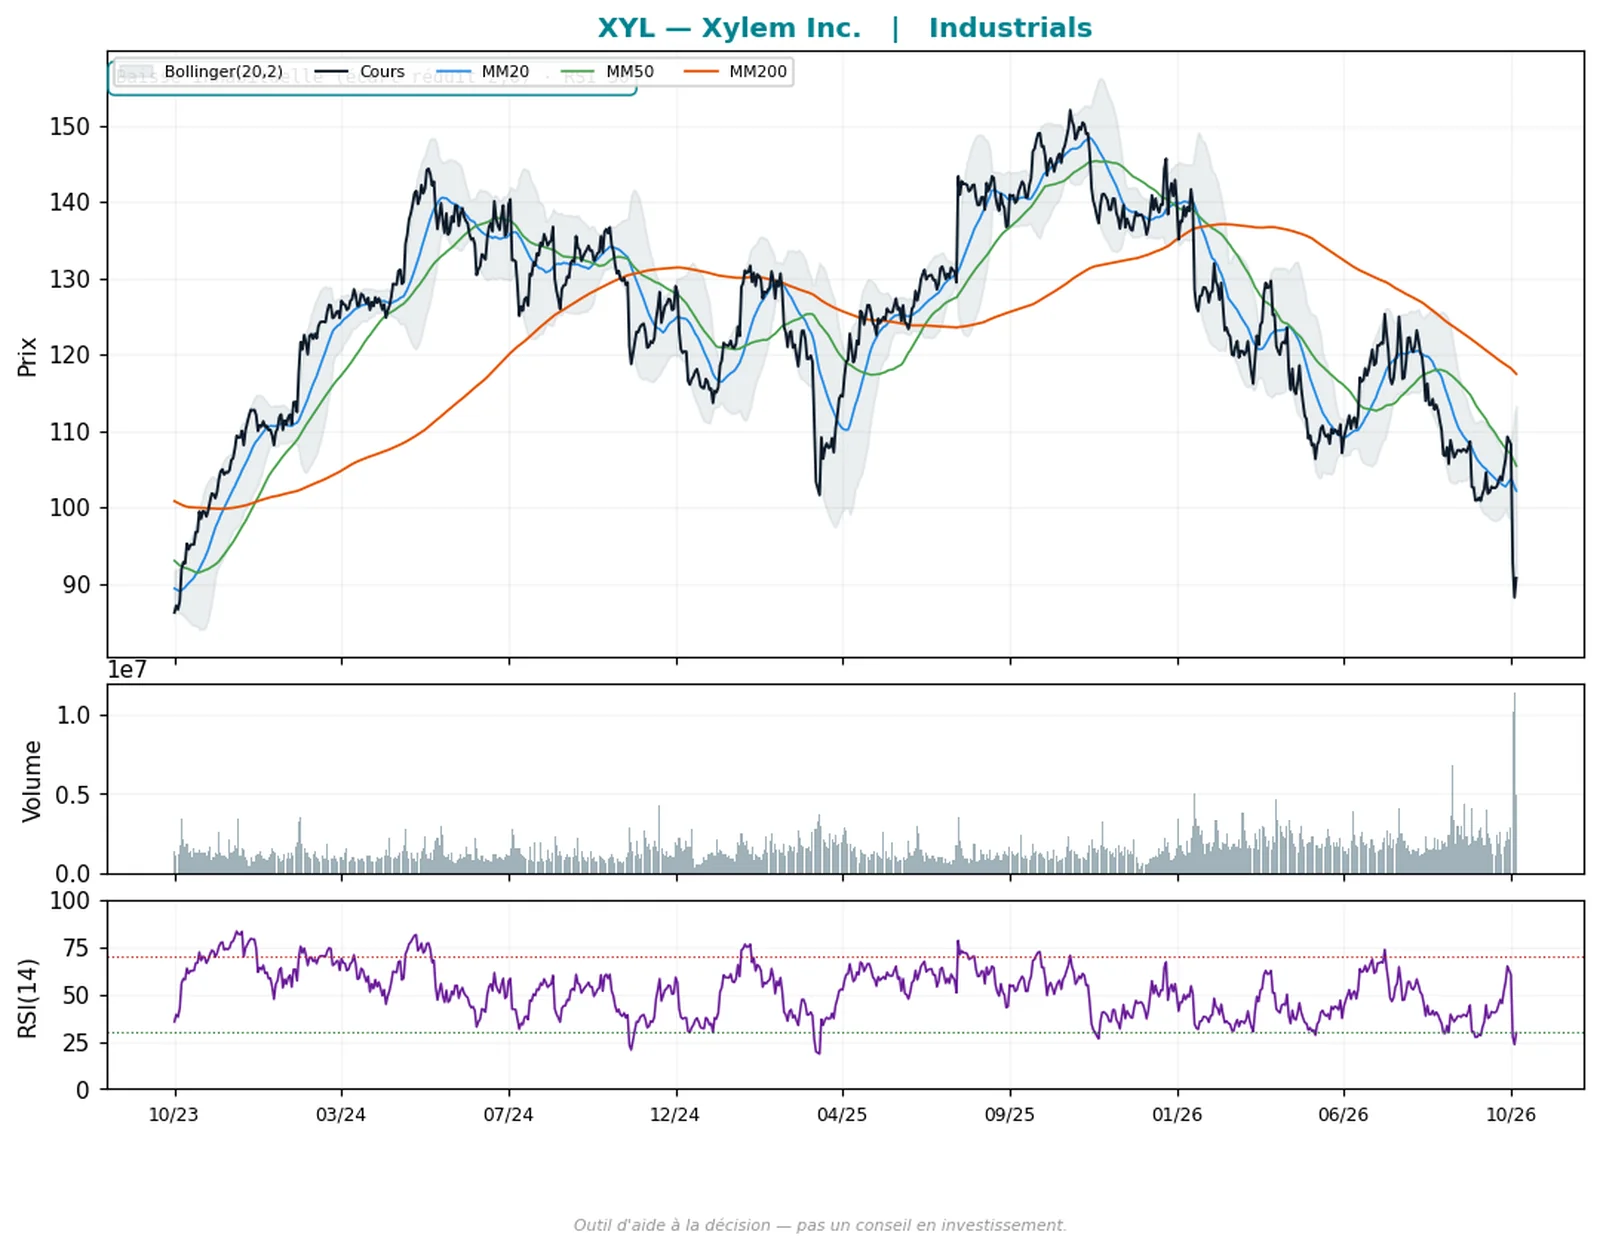
XYL — Xylem
Industrie · NYSE · USD
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité élevée
Pourquoi cette valeur. Deuxième valeur relevée par la famille Rebond tactique sur la ligne Monde à la clôture du 29 octobre 2026 : baisse inhabituelle (écart réduit de 2,6), RSI à 30, rejet en séance.
Équipementier de l'eau. Rebond de 2,9 % le 29 octobre à 90,76 dollars après une chute de 14,2 % le 27 octobre et de 5,0 % le 28 ; 16,9 % de repli sur cinq séances, 25,8 % sur soixante séances, 41 % sous son plus haut d'un an.
Cause identifiée : les résultats du troisième trimestre publiés le 27 octobre avant l'ouverture, chiffre d'affaires d'environ 2,20 milliards de dollars contre 2,28 attendus, prévision 2026 de bénéfice ajusté par action abaissée à 5,40-5,45 dollars contre 5,55-5,70, décalages de projets et faiblesse en Chine invoqués ; la société annonce la cession de deux activités représentant environ 9 % de ses revenus et un passage à trois segments en 2027 (communiqué déposé auprès de la SEC, Investing.com, Benzinga).
Limites. Deux courtiers ont abaissé leur appréciation le 28 octobre ; les commandes progressent de 10 % en organique et le carnet de 13 %, ce qui nuance la lecture du trimestre. Avis de sollicitation d'un cabinet d'avocats le 28 octobre, sans procédure engagée.
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Prochaine publication début février 2027, date non confirmée. Volatilité élevée.
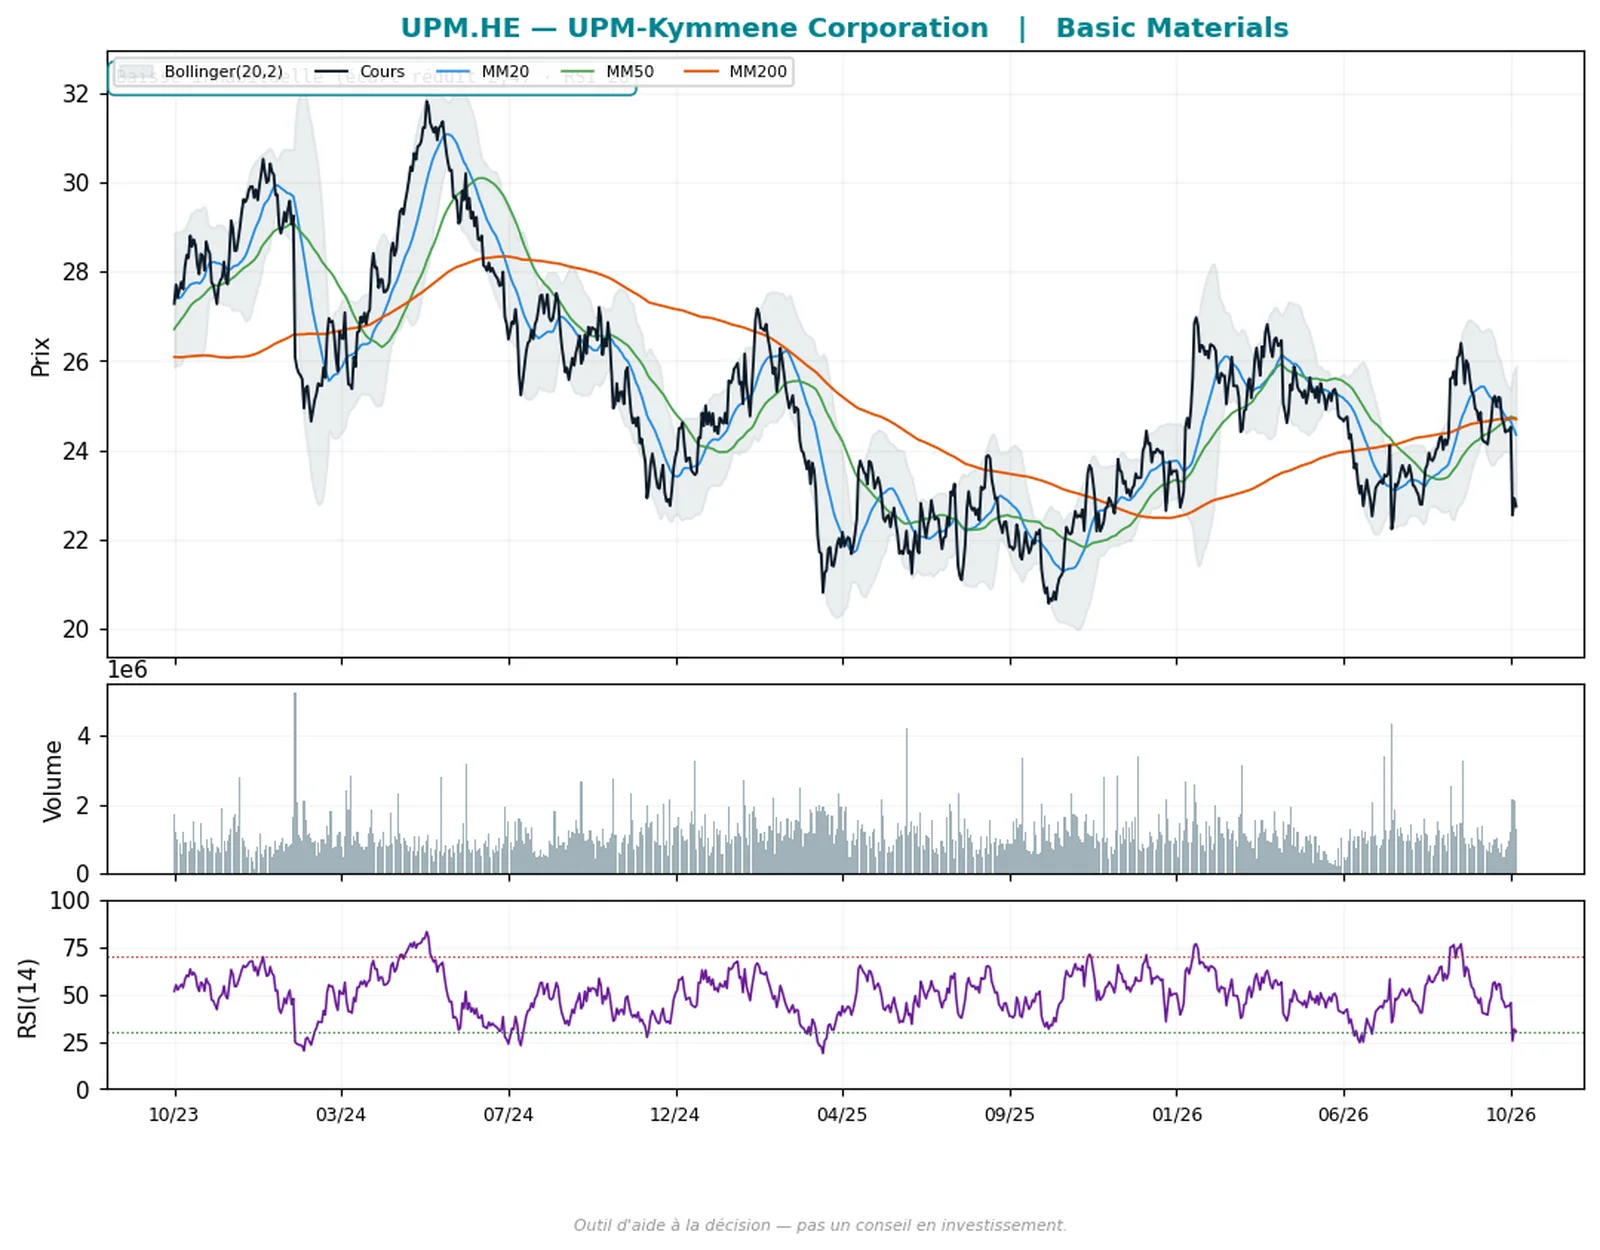
UPM.HE — UPM-Kymmene
Matériaux de base · Helsinki · EUR
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Rebond tactique sur les deux lignes à la clôture du 29 octobre 2026 : baisse inhabituelle (écart réduit de 2,4), RSI à 28, rejet en séance, volume 2,5 fois supérieur à l'habitude.
Groupe finlandais de papier, de pâte et de biomatériaux. Cours à 22,92 euros le 29 octobre, en repli de 6,1 % sur cinq séances et de 7,1 % sur vingt séances, 18 % sous son plus haut d'un an. Cause identifiée : le rapport du troisième trimestre publié le 28 octobre, résultat opérationnel comparable de 131 millions d'euros en recul de 8 %, sous les attentes, à cause du déstockage des clients et de la hausse des coûts variables ; le titre avait perdu 5,6 % ce jour-là (communiqué de la société, Finwire, Börse Global).
Limites. La prévision de résultat opérationnel comparable du second semestre est maintenue à 375-575 millions d'euros ; la scission de l'activité contreplaqué (WISA Group) est en cours, avec une première cotation attendue début novembre, et la coentreprise des papiers graphiques attend encore l'accord des autorités de concurrence.
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Prochaine publication, celle des résultats annuels, fin janvier 2027, date non confirmée. Volatilité modérée.
Sélection Europe
Places de l’Union européenne uniquement : Londres, la Suisse et la Norvège sont exclues.
Écart de cotation sur volume
Les écarts de cotation haussiers récents, accompagnés d'un volume inhabituel.
UCB.BR — UCB
Santé · Bruxelles · EUR
- Famille : Écart de cotation sur volume
- Risque : volatilité élevée
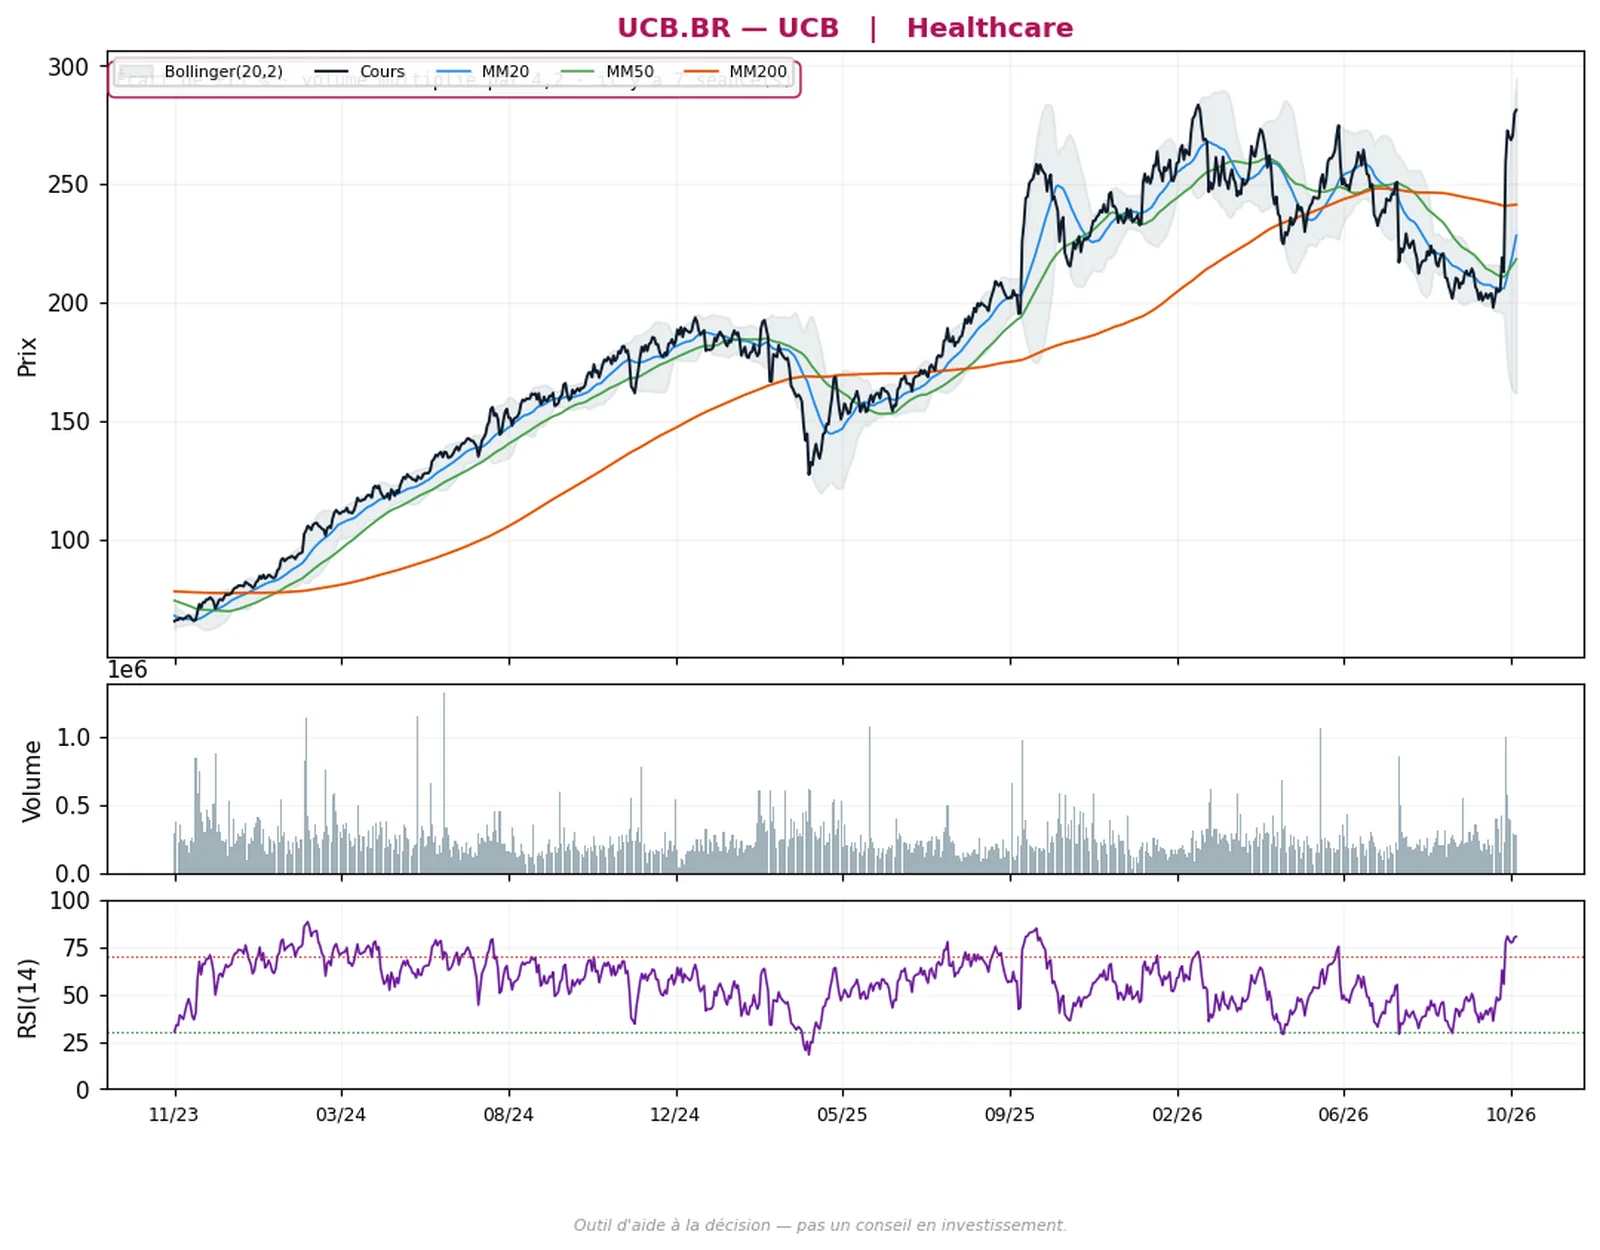
Pourquoi cette valeur. Écart de cotation haussier de 13 % à l'ouverture du 22 octobre 2026, sur un volume 4,2 fois supérieur à l'habitude, relevé à la clôture du 29 octobre 2026 ; la valeur figurait déjà dans les éditions du 25 et du 27 octobre. Hausse de 3,5 % le 29 octobre à 280,00 euros, de 8,1 % sur cinq séances et de 39,1 % sur vingt séances dans notre relevé, à 3 % de son plus haut d'un an.
Cause identifiée : le relèvement, le 22 octobre, des prévisions 2026 pour la seconde fois de l'année, avec une croissance du chiffre d'affaires attendue autour de 20 % à taux de change constants contre 10 à 15 % auparavant et une hausse de l'excédent brut d'exploitation ajusté de 40 à 45 % contre 15 à 20 %, portées par la demande américaine pour Bimzelx et les volumes de Cimzia ; le titre avait clôturé ce jour-là à +21,6 % (communiqué de la société, The Pharma Letter).
Le 16 octobre, la FDA a approuvé l'auto-injecteur de Zilbrysq dans la myasthénie généralisée.
Limites. Le mouvement observé reflète déjà une information publique ; le premier relèvement de l'année, le 30 juillet, avait été accueilli par une baisse de plus de 8 %, les ventes semestrielles de Bimzelx étant jugées décevantes (Reuters).
Prochaine publication, celle des résultats annuels, le 25 février 2027 (communiqué de la société) : la société publie semestriellement, sans chiffres trimestriels. Volatilité élevée.
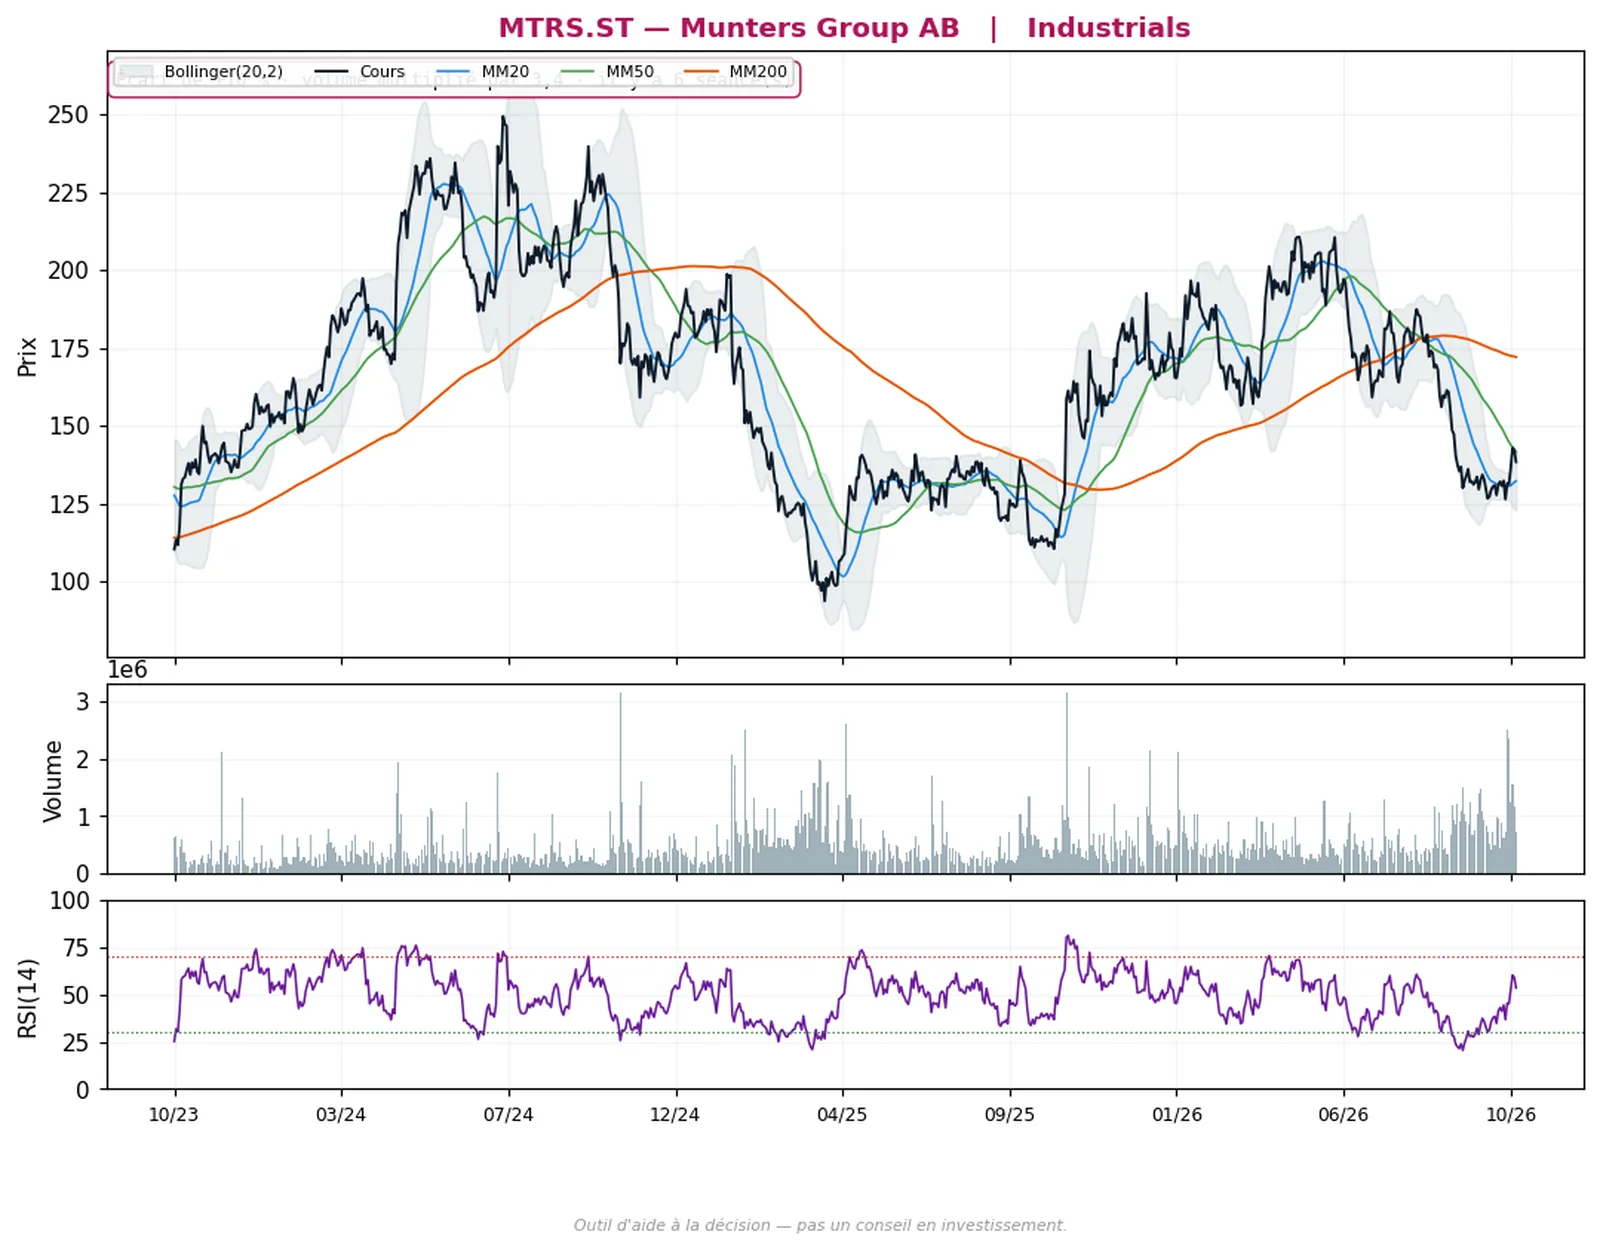
MTRS.ST — Munters Group
Industrie · Stockholm · SEK
- Famille : Écart de cotation sur volume
- Risque : volatilité modérée
Pourquoi cette valeur. Écart de cotation haussier de 10 % à l'ouverture du 23 octobre 2026, sur un volume 3,4 fois supérieur à l'habitude, relevé à la clôture du 29 octobre 2026 ; cours à 142,00 couronnes, en hausse de 12,4 % sur cinq séances et de 9,6 % sur vingt séances dans notre relevé, encore 33 % sous son plus haut d'un an.
Cause identifiée : le rapport du troisième trimestre publié le 23 octobre à 7 h 30, prises de commandes de 7 070 millions de couronnes en hausse de 70 % contre environ 4 974 attendues, dont 4 907 millions pour les centres de données (+129 % en organique, carnet de 22 927 millions), chiffre d'affaires de 4 473 millions (+18 %), prévisions 2026 maintenues ; la marge opérationnelle ajustée a toutefois reculé à 12,2 % contre 13,5 %, sous l'effet de la montée en cadence de l'usine de Virginie, de pénuries de composants et des droits de douane (communiqué de la société, Investing.com, Evertiq).
Limites. Le mouvement observé reflète déjà une information publique ; dette nette de 7 412 millions de couronnes, levier de 3,4 fois l'excédent brut d'exploitation contre une ambition de 1,5 à 2,5 fois, flux de trésorerie opérationnel négatif au trimestre ; changement de directeur général effectif en septembre (Stefan Aspman).
Journée investisseurs le 11 novembre 2026 (site de la société). Valeur en couronnes suédoises, effet de change pour un investisseur en euros ; la date du rapport annuel n'est pas confirmée. Volatilité modérée.
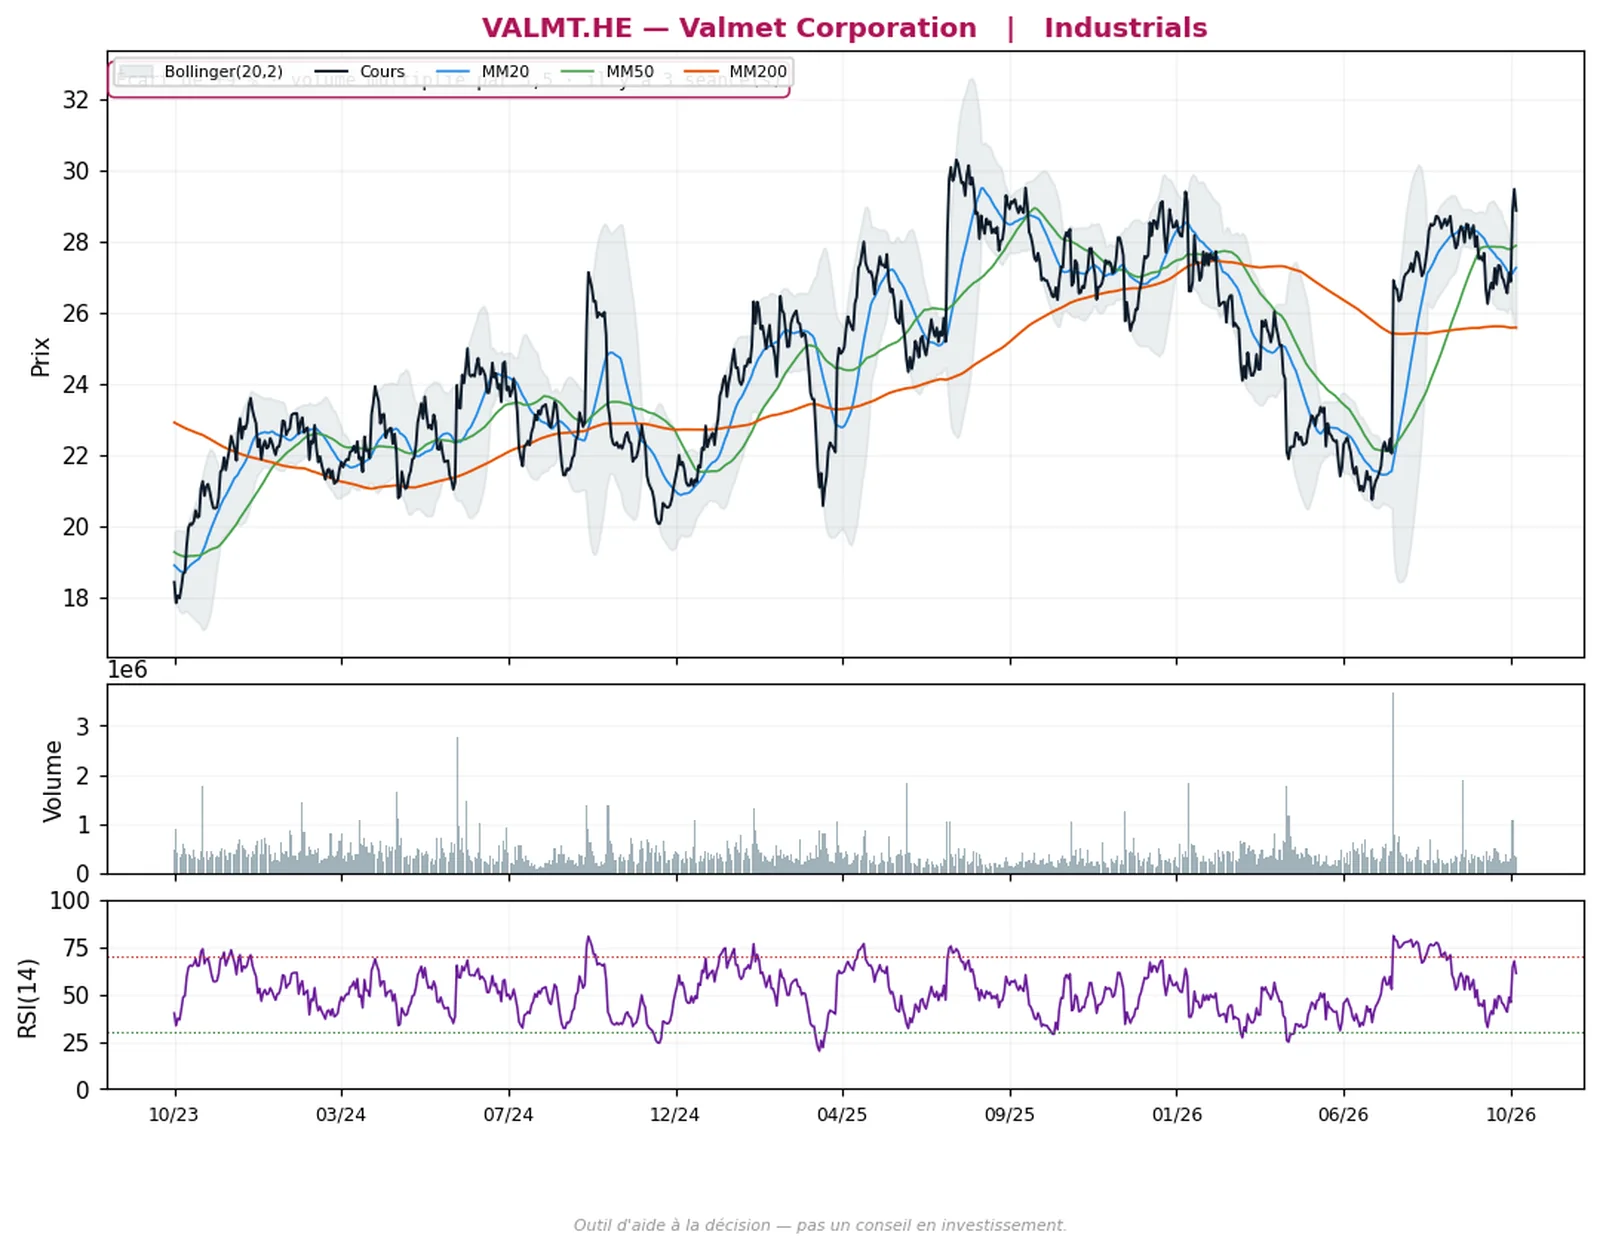
VALMT.HE — Valmet
Industrie · Helsinki · EUR
- Famille : Écart de cotation sur volume
- Risque : volatilité modérée
Pourquoi cette valeur. Écart de cotation haussier de 9 % à l'ouverture du 28 octobre 2026, sur un volume 3,5 fois supérieur à l'habitude, relevé à la clôture du 29 octobre 2026 ; cours à 29,46 euros, en hausse de 2,0 % sur la séance, de 10,3 % sur cinq séances et de 7,1 % sur vingt séances, à 3 % de son plus haut d'un an.
Cause identifiée : le rapport de janvier à septembre publié le 28 octobre, commandes reçues du trimestre de 1 408 millions d'euros en hausse de 30 % (+25 % en organique), chiffre d'affaires de 1 360 millions (+5 %), résultat opérationnel comparable de 169 millions (+6 %), qualifié de record pour un troisième trimestre, prévisions 2026 inchangées ; le titre a clôturé ce jour-là à +7,5 % (communiqué de la société via Inderes).
Limites. Le mouvement observé reflète déjà une information publique ; une revue stratégique ouverte le 24 juillet étudie une séparation des deux segments en deux sociétés cotées, sans décision prise, point d'étape au plus tard avec les résultats annuels. Le 30 octobre, après l'arrêt de nos données, la société a réglé à l'amiable l'arbitrage de l'usine de Kemi, avec un impact comptabilisé au quatrième trimestre.
Prochaine publication, celle des résultats annuels, le 4 février 2027 (communiqué de la société). Volatilité modérée.
Top composite
Aucune opportunité retenue aujourd’hui dans cette famille sur la ligne Europe. Nous publions cette absence plutôt que de la combler.
Retournement Q2V
Un repli de court terme au sein d'une tendance de fond haussière, sur les valeurs des grands indices.
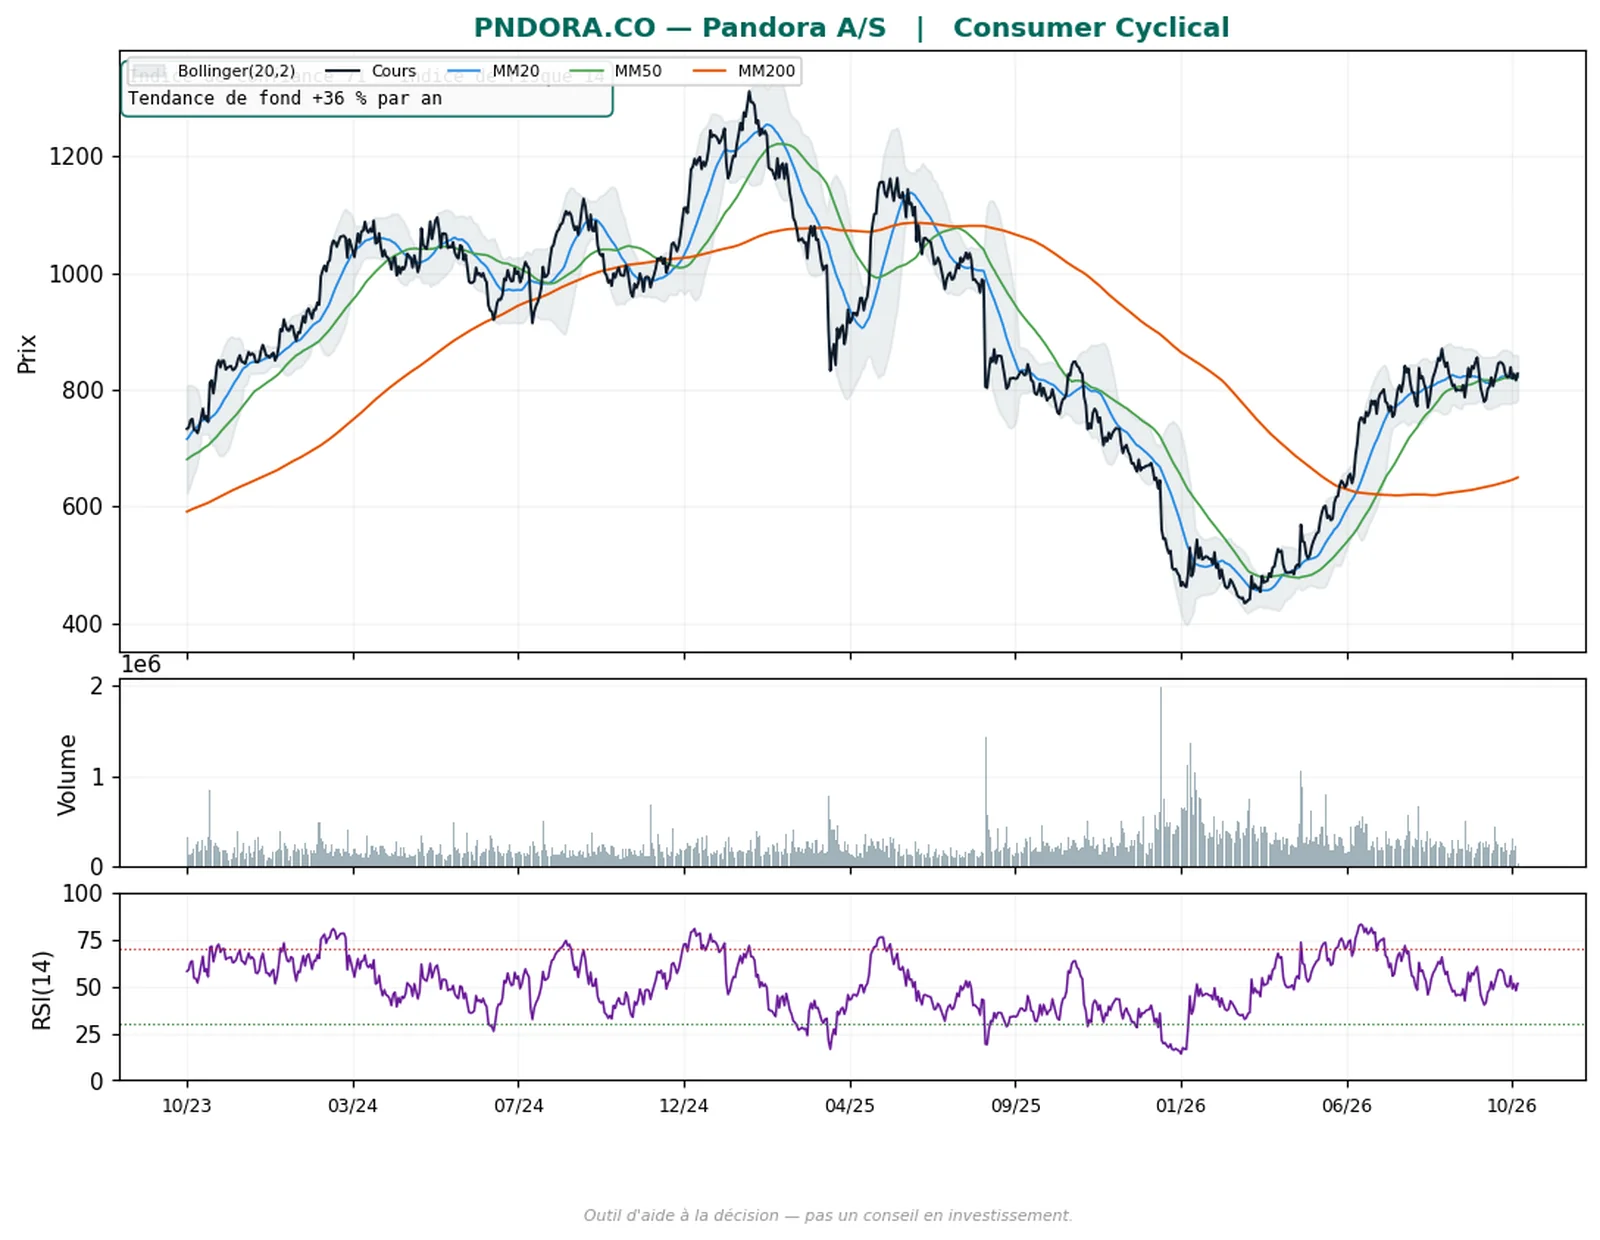
PNDORA.CO — Pandora
Consommation cyclique · Copenhague · DKK
- Famille : Retournement Q2V
- Risque : volatilité modérée
Pourquoi cette valeur. Première valeur relevée par la famille Retournement sur la ligne Europe à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 14, le plus bas de l'édition, tendance de fond mesurée à +36 % par an.
Joaillier danois. Cours à 816 couronnes le 29 octobre, stable sur cinq séances (-0,7 %), en hausse de 1,6 % sur vingt séances, 10 % sous son plus haut d'un an ; aucun résultat publié en octobre.
Au deuxième trimestre (12 août), la croissance organique était de +3 %, l'Amérique du Nord en recul de 1 % à magasins comparables, et la prévision annuelle de croissance organique relevée à 0-3 % avec une marge opérationnelle de 22-23 % ; la société a ouvert le 1er octobre une usine de bijoux au Vietnam (communiqué de la société, MarketScreener).
Limites. Résultats du troisième trimestre le 4 novembre 2026 à 11 h, assortis d'une mise à jour stratégique (calendrier de la société) : dans les dix séances. L'argent, principale matière première, est repassé sous 50 dollars l'once le 30 octobre, en baisse de 19 % sur un mois (Trading Economics) ; des articles évoquent une couverture des besoins 2027 dont la source primaire n'a pas été lue.
Cours en couronnes danoises, effet de change pour un investisseur en euros. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité modérée.
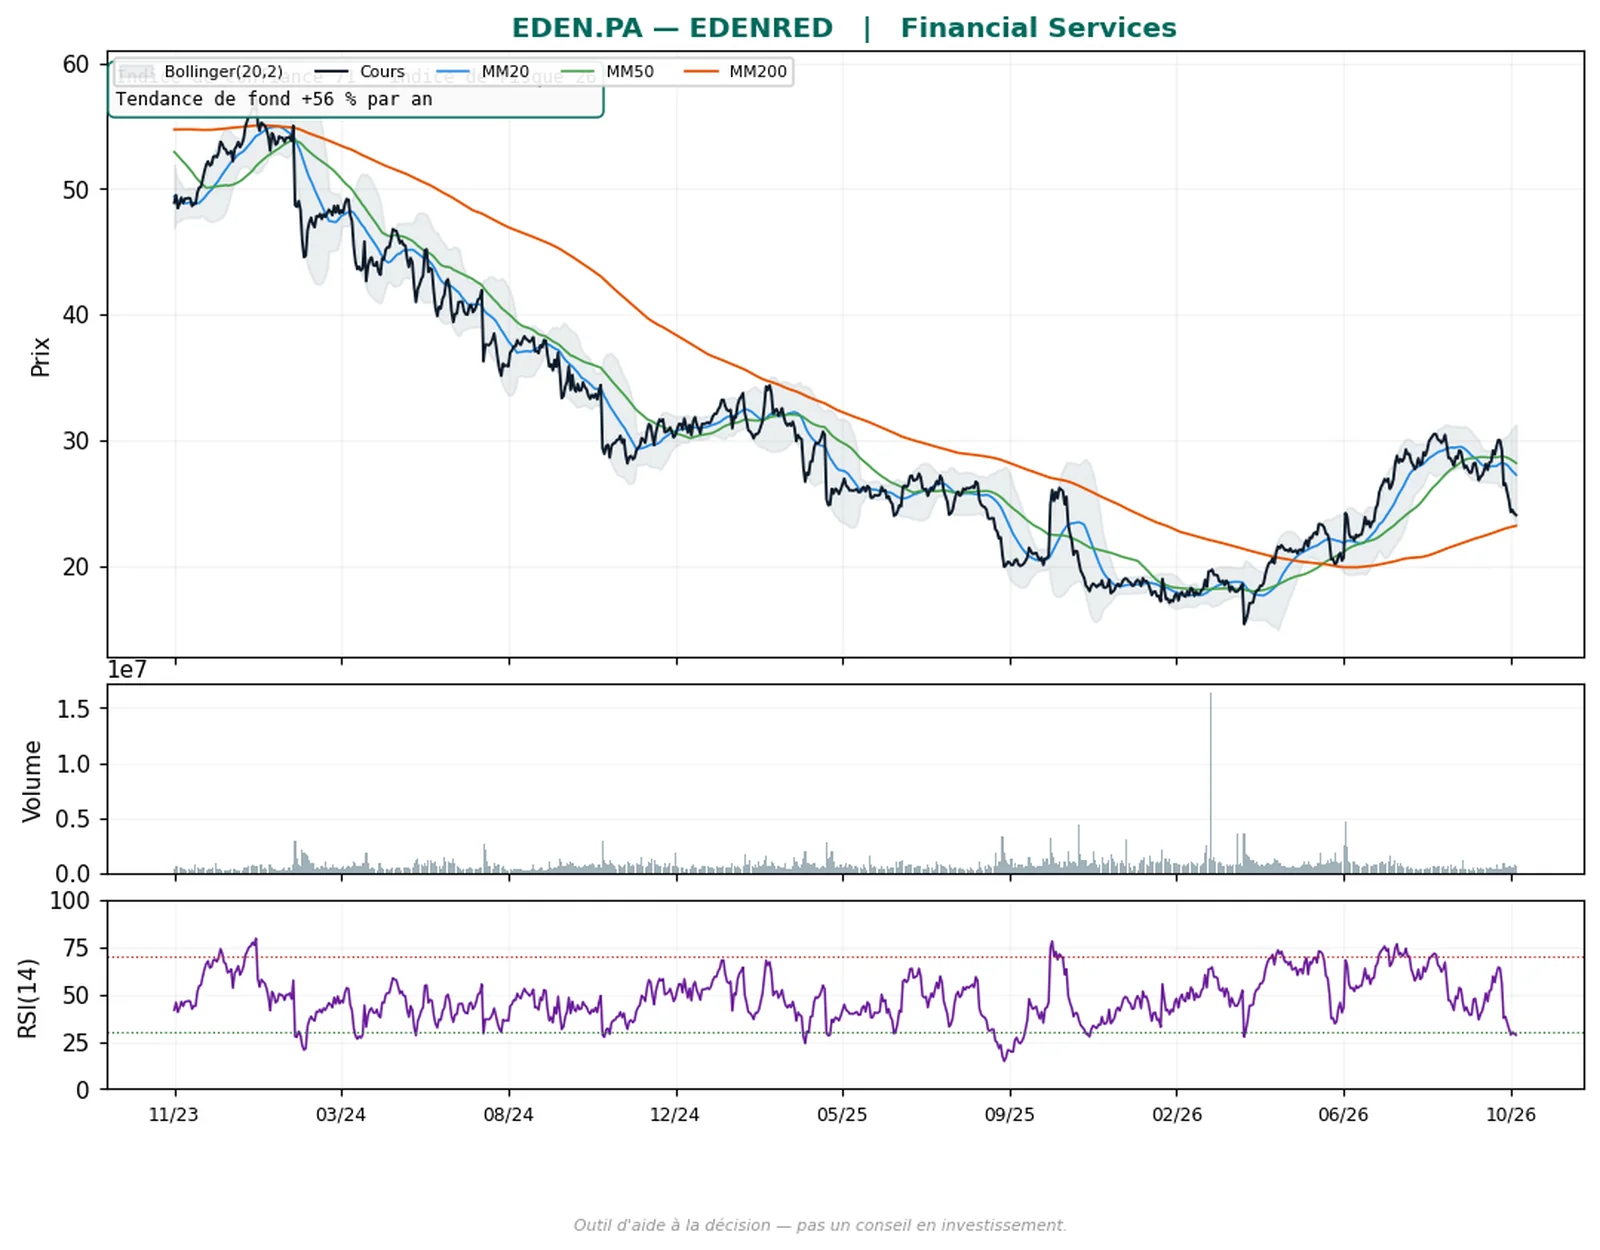
EDEN.PA — Edenred
Services financiers · Paris · EUR
- Famille : Retournement Q2V
- Risque : volatilité modérée
Pourquoi cette valeur. Deuxième valeur relevée par la famille Retournement sur la ligne Europe à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 26, tendance de fond mesurée à +56 % par an.
Émetteur de titres-restaurant et de solutions de paiement. Cours à 24,19 euros le 29 octobre, en repli de 9,0 % sur cinq séances, de 9,9 % sur vingt séances et de 16,3 % sur soixante séances, 22 % sous son plus haut d'un an.
Cause identifiée : le chiffre d'affaires du troisième trimestre publié le 21 octobre, 725 millions d'euros, en recul de 1,3 % en comparable, les plafonds de commissions commerçants en Italie et au Brésil pesant sur deux pays représentant chacun environ 10 % de l'activité ; le titre avait perdu 9,45 % ce jour-là puis baissé six séances d'affilée (Boursorama/AFP, ABC Bourse, MarketScreener). Le 27 octobre la société a placé 800 millions d'euros d'obligations en deux tranches pour refinancer ses échéances de décembre 2026 et mars 2027 (communiqué du 28 octobre).
Limites. Le Brésil, premier marché du groupe, a réélu le président Lula le 25 octobre ; un tribunal fédéral a confirmé le 25 février 2026 l'applicabilité du décret plafonnant les commissions, avec un recours au fond attendu « au plus tôt fin 2026 » ; une enquête de l'autorité italienne de la concurrence est ouverte depuis le printemps (communiqués de la société). Réserve de la rédaction maintenue pour ce double dossier réglementaire.
Prochaine publication, celle des résultats annuels, indiquée au 2 mars 2027 par un calendrier tiers, non confirmée. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité modérée.
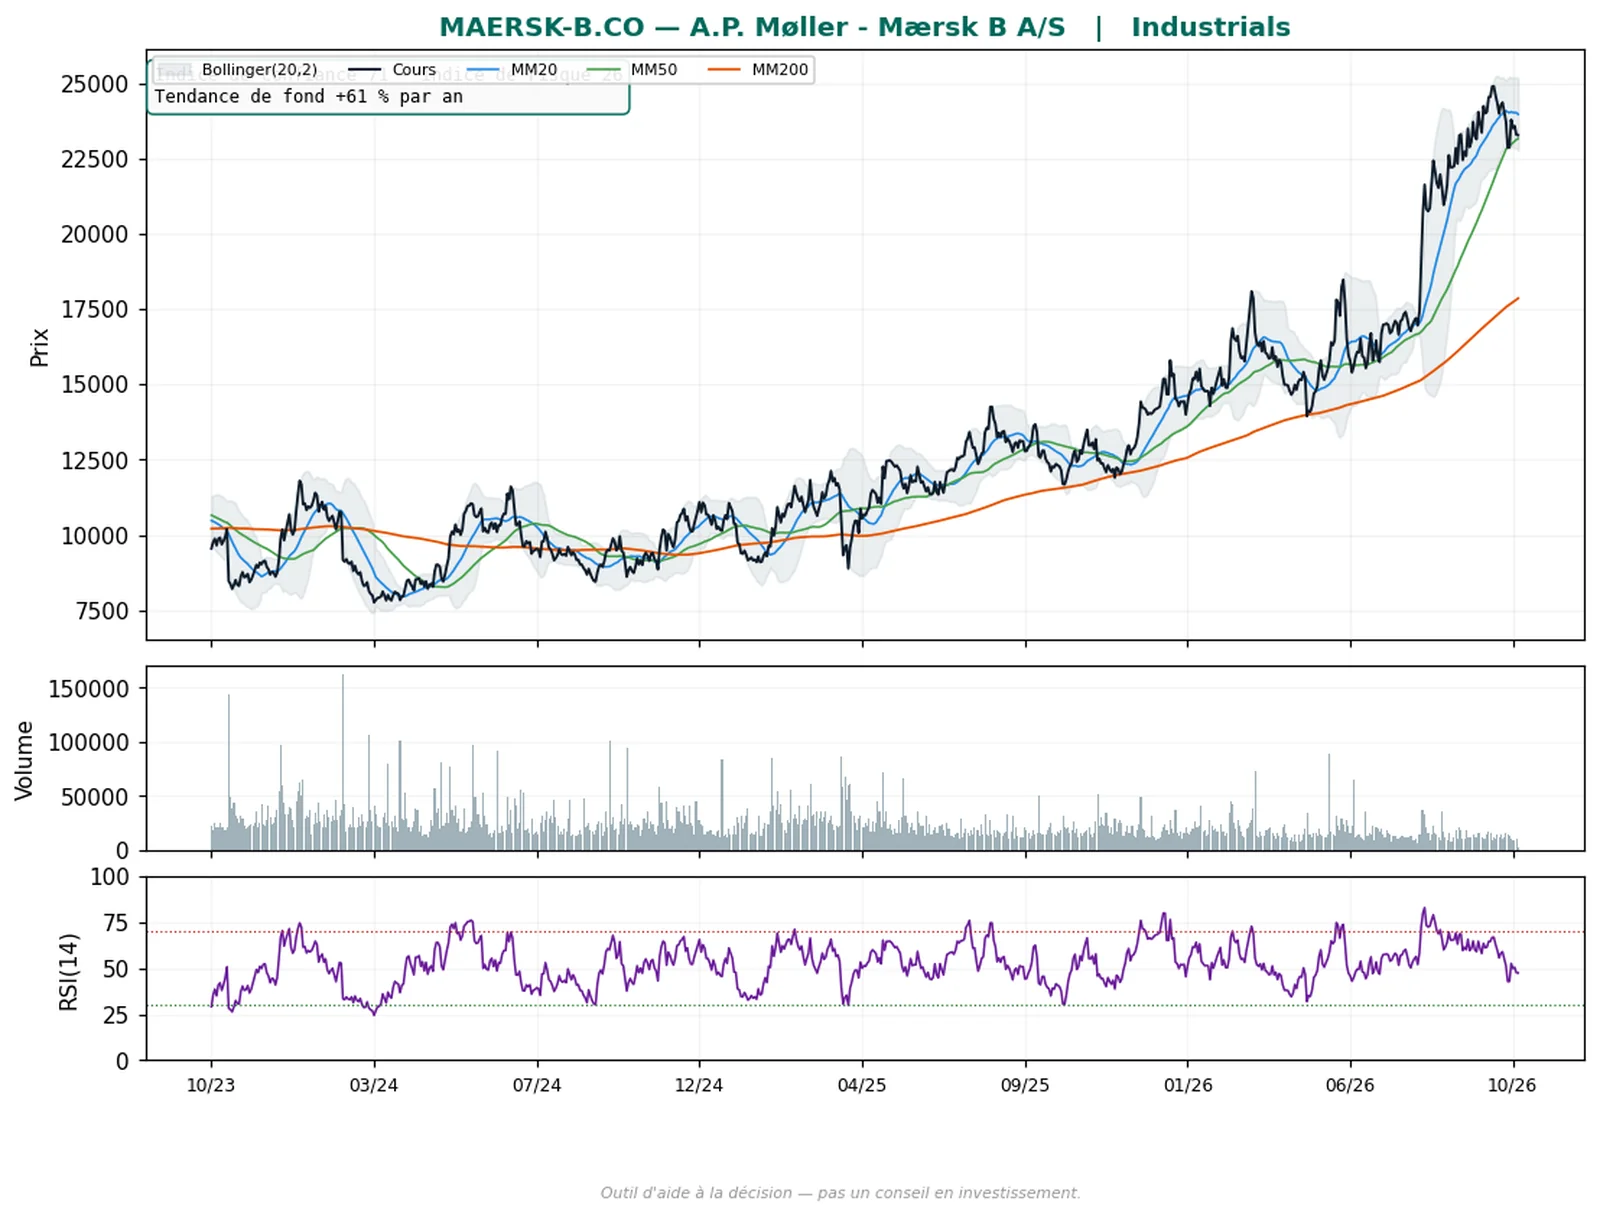
MAERSK-B.CO — A.P. Møller-Mærsk (action B)
Industrie · Copenhague · DKK
- Famille : Retournement Q2V
- Risque : volatilité élevée
Pourquoi cette valeur. Troisième valeur relevée par la famille Retournement sur la ligne Europe à la clôture du 29 octobre 2026 : indice de classement de 71 sur 100, indice de risque de 26, tendance de fond mesurée à +61 % par an ; la valeur figurait déjà dans les éditions du 25 et du 27 octobre.
Armateur danois de porte-conteneurs. Cours à 23 290 couronnes le 29 octobre, en hausse de 1,9 % sur cinq séances et de 37,1 % sur soixante séances, 8 % sous son plus haut d'un an. Trois courtiers ont abaissé leur appréciation en octobre en évoquant la surcapacité de navires (12, 21 et 22 octobre, MarketScreener).
L'indice Drewry des conteneurs était à 4 429 dollars par conteneur de quarante pieds le 29 octobre, en recul de 3 % sur la semaine, avec 62 transits de Suez, plus haut de l'année, et deux transits seulement du détroit d'Ormuz (Drewry).
Limites. Résultats du troisième trimestre le 5 novembre 2026 vers 8 h, conférence à 11 h (site de la société) : dans les dix séances. Le 30 octobre, The Loadstar rapportait que les hausses tarifaires du 1er novembre étaient jugées compromises par des analystes et que la fédération américaine du commerce de détail attendait un recul de 11 % des importations maritimes en novembre.
Une action vaut environ 3 100 euros ; cours en couronnes danoises. La ligne de Francfort de l'action A (DP4A.DE), relevée par la grille sur la famille Suivi de tendance, a été écartée comme simple miroir en euros du titre danois, à treize titres échangés le 29 octobre. La tendance de fond mesurée est une pente observée, pas une prévision. Volatilité élevée.
Suivi de tendance
Une tendance haussière établie dont le cours revient vers sa moyenne mobile ascendante, avec confirmation sur les données hebdomadaires.
ELPE.AT — HELLENiQ Energy
Énergie · Athènes · EUR
- Famille : Suivi de tendance
- Risque : volatilité modérée
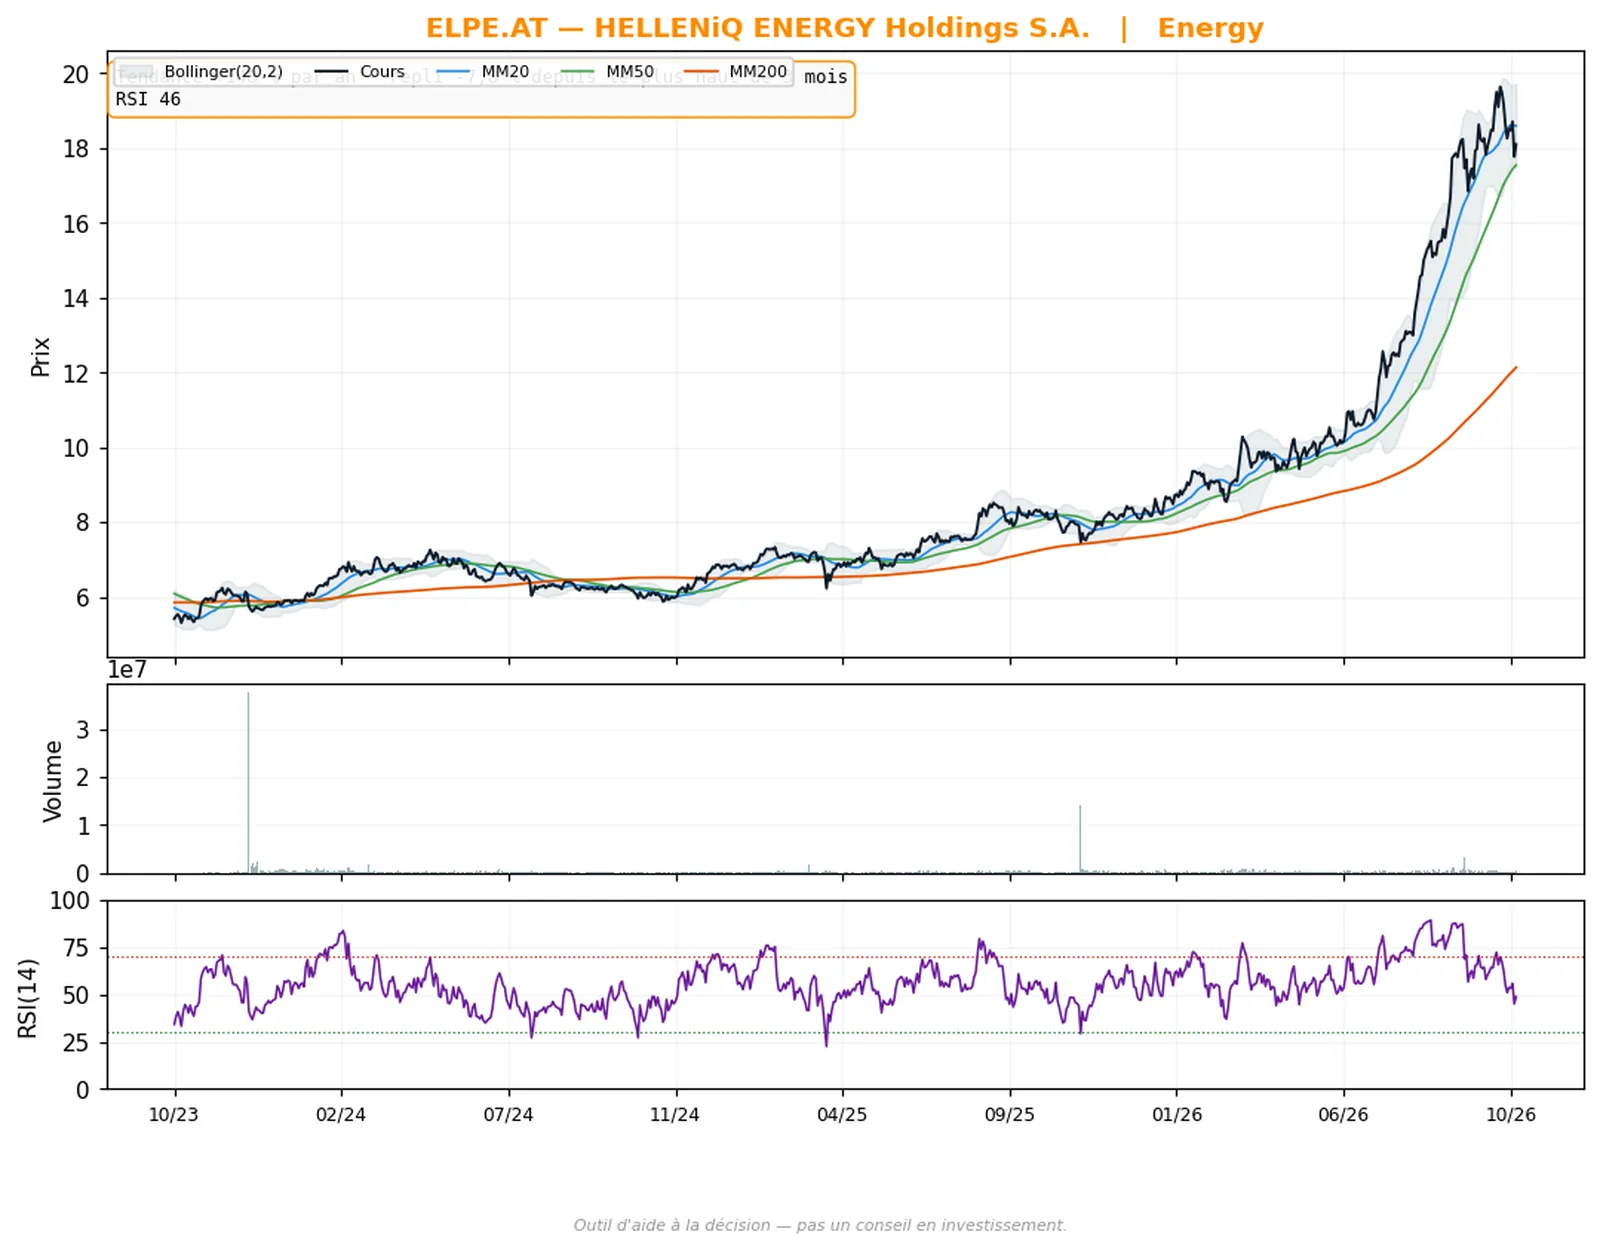
Pourquoi cette valeur. Quatrième valeur relevée par la famille Suivi de tendance et première de la ligne Europe à la clôture du 29 octobre 2026 : pente mesurée de +148 % par an, repli de 7,8 % depuis le plus haut de trois mois, RSI à 46 ; la valeur figurait déjà dans les éditions du 25 et du 27 octobre.
Raffineur grec. Cours à 17,77 euros, en repli de 5,0 % le 29 octobre et de 4,5 % sur cinq séances, en hausse de 36,3 % sur soixante séances, 10 % sous son plus haut d'un an. Aucune annonce négative de la société en octobre : son seul communiqué du mois (8 octobre) porte sur la mise en service d'un premier parc de stockage par batteries ; Eurobank a relevé le 15 septembre ses estimations pour les raffineurs grecs après l'envolée des marges de l'été (energypress).
Limites. Résultats du troisième trimestre le 12 novembre 2026 selon le calendrier financier publié par la société en février, sous réserve de modification (un calendrier tiers indique le 13 novembre) ; une maintenance programmée de la raffinerie de Thessalonique est attendue au quatrième trimestre (euro2day).
Même facteur que les autres raffineurs : un accord sur Ormuz comprimerait la marge ; le compartiment des raffineurs américains a reculé de 5,8 % en médiane sur la semaine dans notre relevé. Cotation à Athènes, moins liquide que les grandes places. Volatilité modérée.
Qualité en repli
Une société rentable, aux bénéfices publiés en croissance régulière, dont le cours est en repli technique par rapport à sa tendance de long terme.
DTE.DE — Deutsche Telekom
Communication · Xetra · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
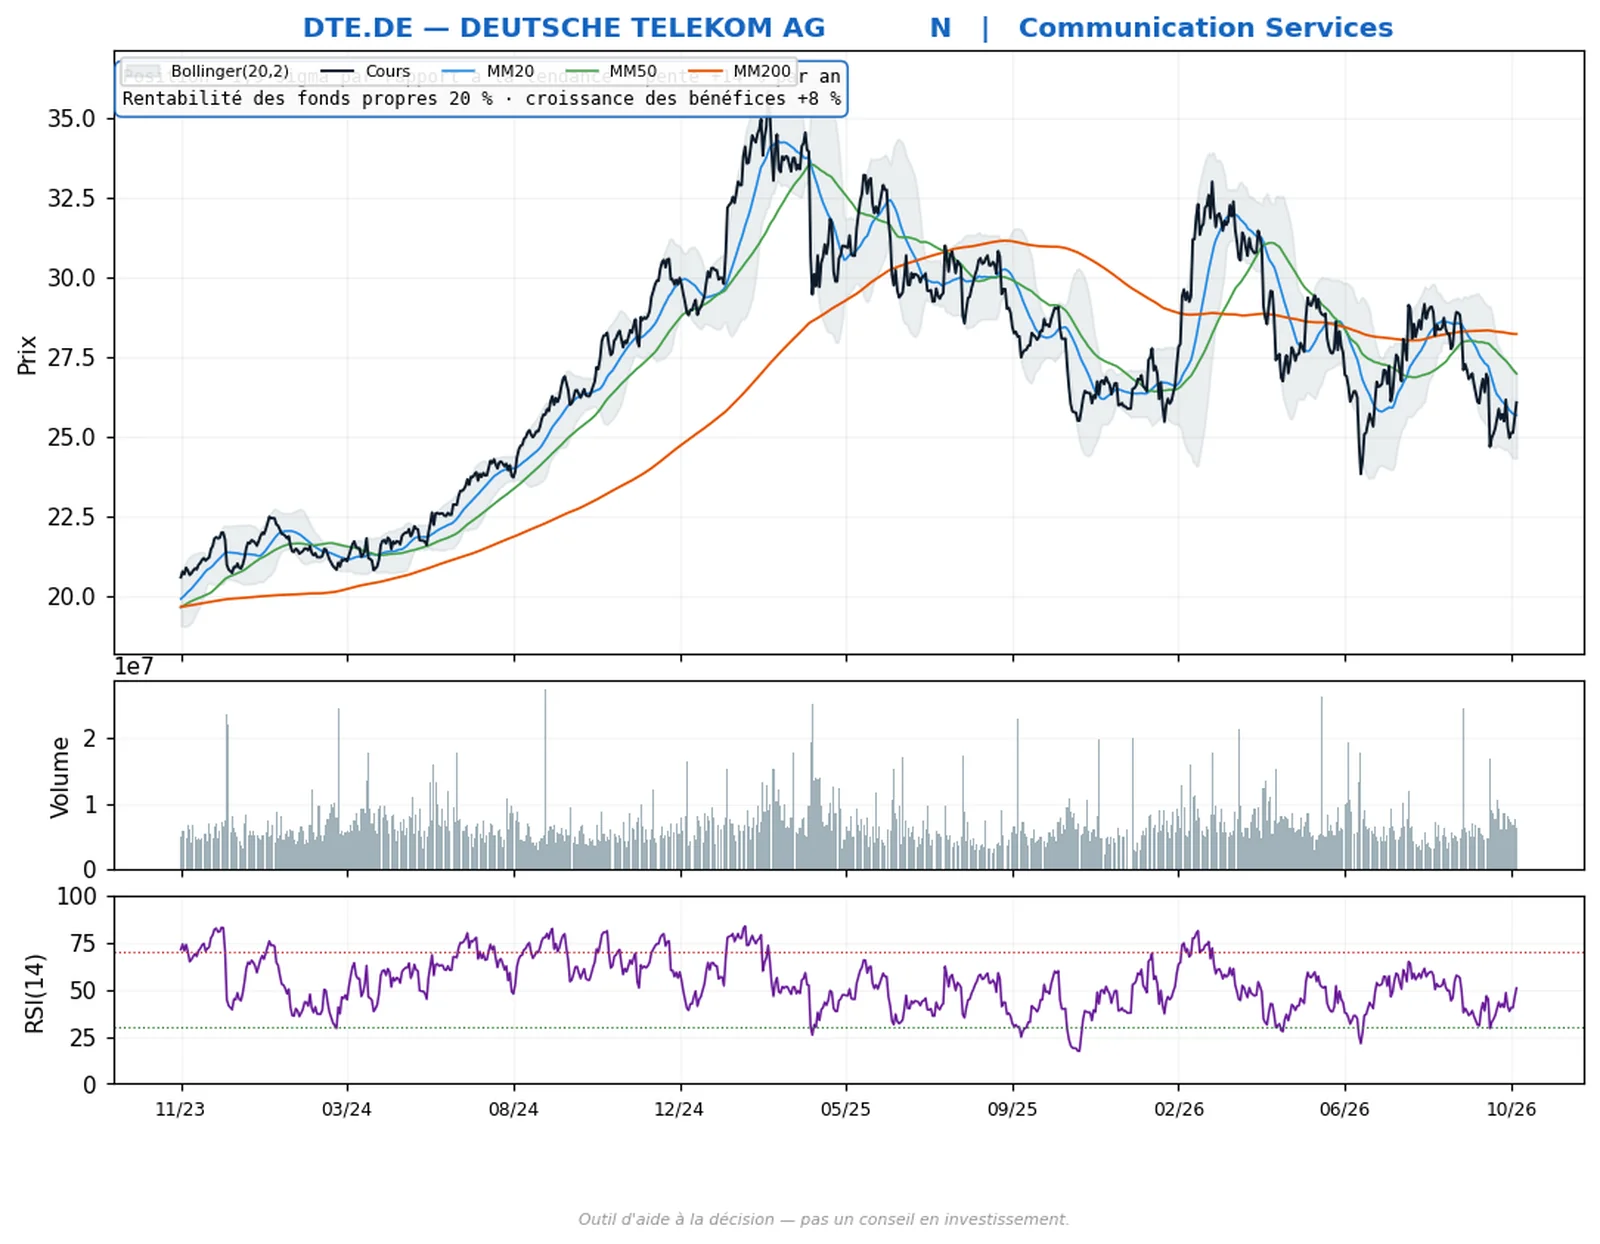
Pourquoi cette valeur. Neuvième valeur relevée par la famille Qualité et première de la ligne Europe à la clôture du 29 octobre 2026 : cours à 1,9 écart type sous sa tendance de long terme, pente mesurée de +14 % par an, rentabilité des fonds propres de 20 %, croissance des bénéfices publiés de 8 %.
Opérateur allemand, maison mère de T-Mobile US. Cours à 25,62 euros le 29 octobre, en hausse de 1,9 % sur la séance, en repli de 12,1 % sur soixante séances et 25 % sous son plus haut d'un an. La baisse depuis l'été suit la filiale américaine : repli de 4,2 % le 23 juillet après un chiffre d'affaires trimestriel de T-Mobile US sous les attentes, et de 4,2 % le 18 septembre dans une vente sectorielle des télécoms européens (Börse Express, Trading-Treff).
T-Mobile US a publié fin octobre un troisième trimestre au-dessus des attentes et relevé sa prévision annuelle, mais son titre a touché le 28 octobre son plus bas depuis fin 2023 (Goldesel).
Limites. Résultats du troisième trimestre le 5 novembre 2026 (site de la société) : dans les dix séances. Des informations de presse du 28 octobre indiquent que le projet de rapprochement avec T-Mobile US serait mis en pause, sans confirmation officielle.
Rachats d'actions jusqu'à 3 milliards d'euros pour 2026 annoncés en août. Les fondamentaux utilisés par la famille sont des instantanés actuels, non datés dans le temps. Volatilité modérée.
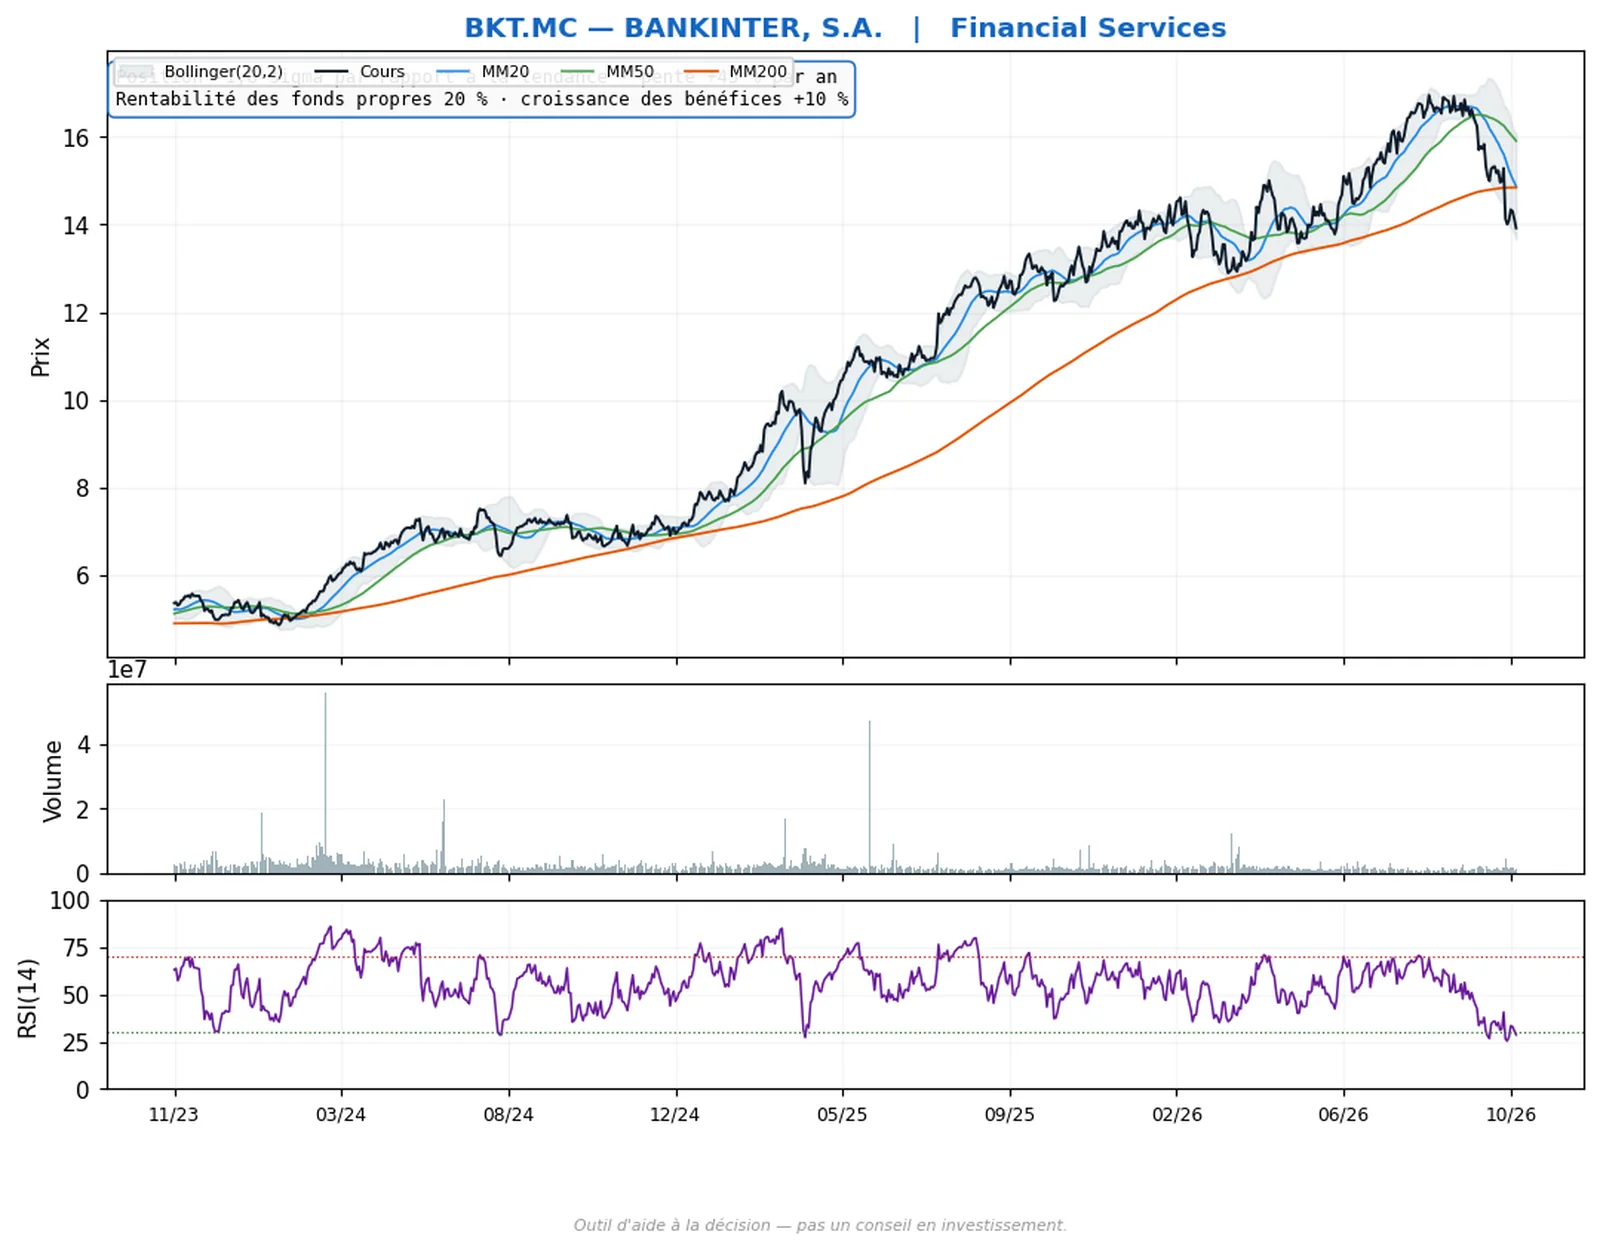
BKT.MC — Bankinter
Services financiers · Madrid · EUR
- Famille : Qualité en repli
- Risque : volatilité modérée
Pourquoi cette valeur. Quatorzième valeur relevée par la famille Qualité et deuxième de la ligne Europe à la clôture du 29 octobre 2026 : cours à 1,8 écart type sous sa tendance de long terme, pente mesurée de +45 % par an, rentabilité des fonds propres de 20 %, croissance des bénéfices publiés de 10 %.
Banque espagnole. Cours à 14,12 euros le 29 octobre, stable sur cinq séances, en repli de 10,1 % sur vingt séances et de 14,1 % sur soixante séances, 17 % sous son plus haut d'un an.
Cause identifiée : les résultats des neuf mois publiés le 22 octobre, bénéfice net de 901 millions d'euros en hausse de 11 % mais revenus trimestriels d'environ 2 % sous les attentes et commissions en deçà ; le titre avait perdu 7,56 % ce jour-là, plus forte baisse de l'Ibex 35 ; la direction a cité la volatilité des marchés, l'incertitude énergétique et la crise de la dette française, avec une exposition de 611 millions d'euros (communiqué de la société, Roams, Merca2).
Limites. Le mouvement observé reflète déjà une information publique ; la production hypothécaire espagnole a reculé de 9 % au trimestre selon la presse. Les treize banques européennes hors France de notre relevé n'ont qu'une confirmation hebdomadaire sur treize depuis cinq semaines.
Prochaine publication, celle des résultats annuels, fin janvier 2027, date non confirmée. Les fondamentaux utilisés par la famille sont des instantanés actuels. Volatilité modérée.
Momentum
Les titres dont la progression est la plus forte par rapport au marché, sur plusieurs mois.
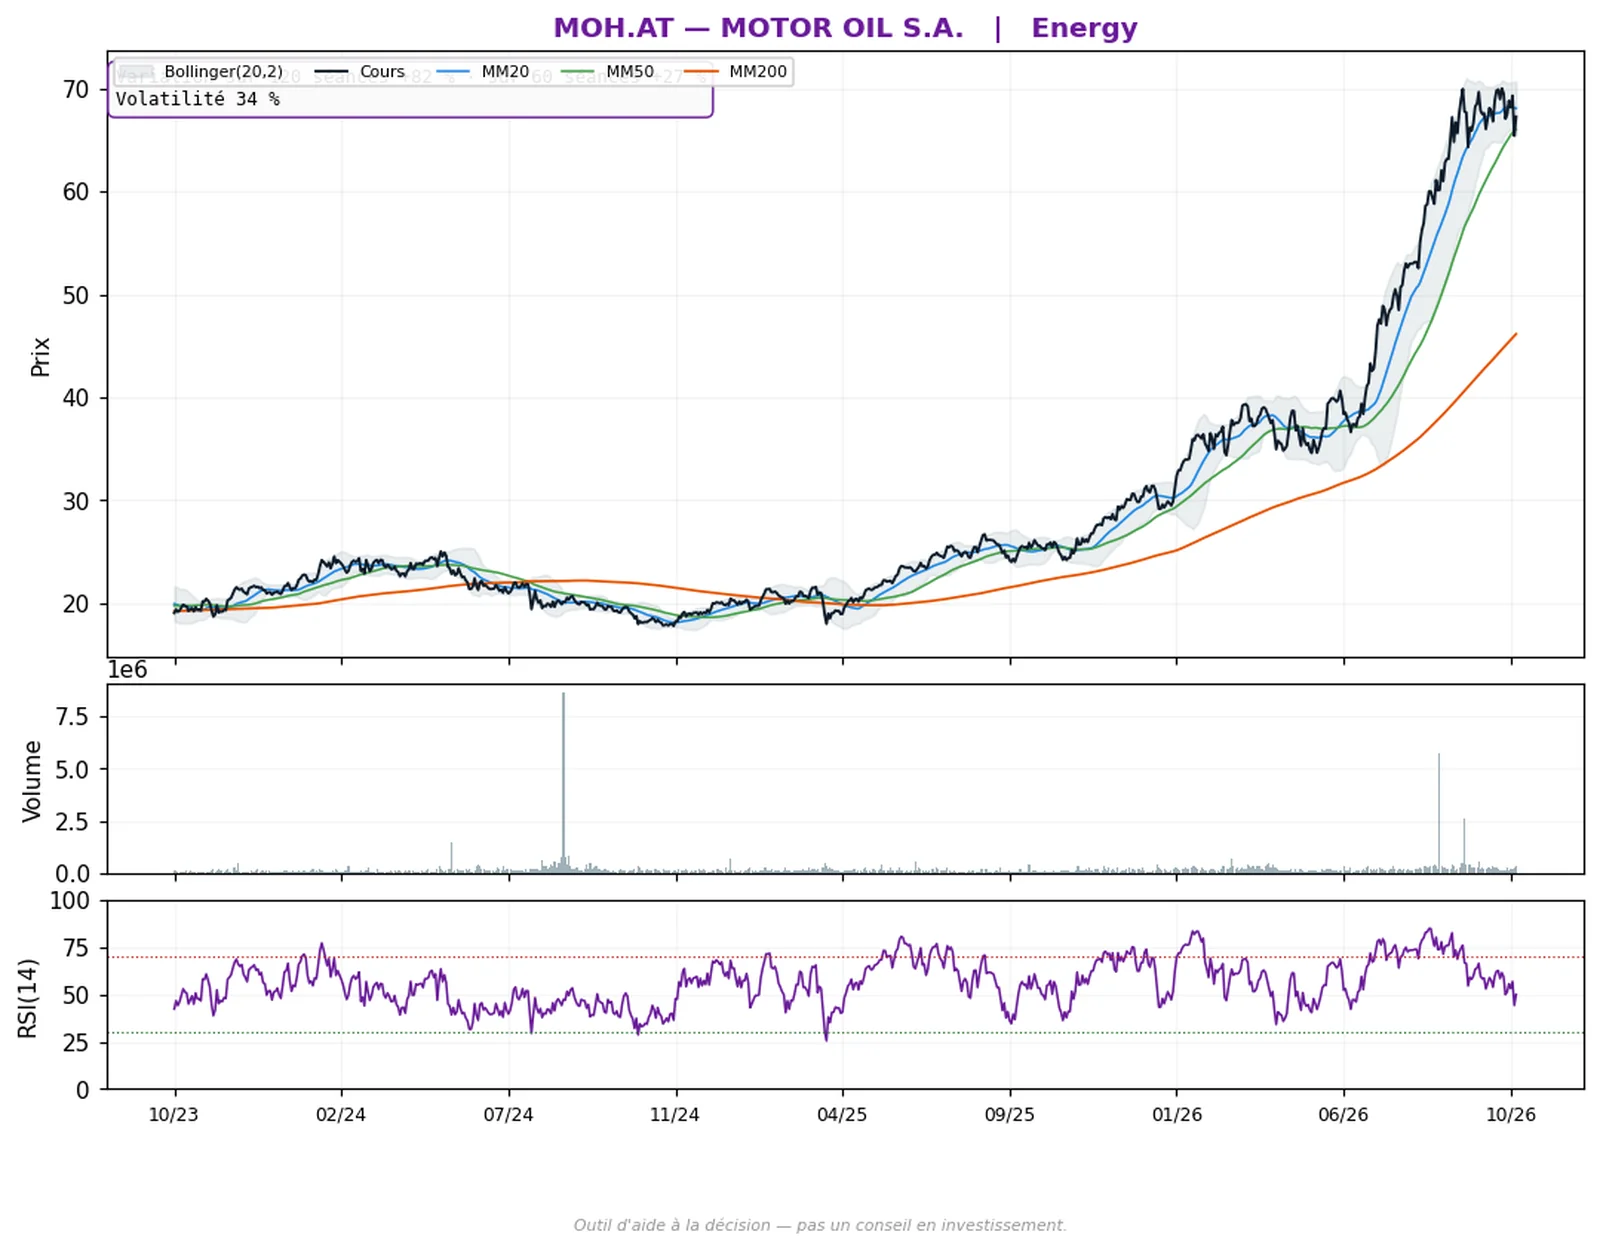
MOH.AT — Motor Oil Hellas
Énergie · Athènes · EUR
- Famille : Momentum
- Risque : volatilité modérée
Pourquoi cette valeur. Onzième valeur relevée par la famille Momentum et seule de la ligne Europe à la clôture du 29 octobre 2026 : variation de +82 % sur 120 séances et de +27 % sur 60 séances, volatilité mesurée à 34 %.
Raffineur grec. Cours à 65,40 euros le 29 octobre, en repli de 5,6 % sur la séance et de 6,1 % sur vingt séances, en hausse de 24,3 % sur soixante séances, 7 % sous son plus haut d'un an. La force relative est portée par les marges de raffinage : premier semestre qualifié de record (26 août), estimations des raffineurs grecs relevées par Eurobank le 15 septembre, déficit de production européen décrit par energypress le 8 octobre.
Limites. Le 15 octobre, une explosion sur le site d'Agioi Theodoroi (Corinthe) a blessé deux salariés de sous-traitants ; l'unité touchée et l'effet sur la production ne sont pas précisés par la presse lue (energypress). Réserve de la rédaction maintenue depuis le 10 octobre sur ce site.
Résultats du troisième trimestre estimés au 19 novembre 2026 par un calendrier tiers, non confirmés par la société. Même facteur que les autres raffineurs : un accord sur Ormuz comprimerait la marge ; cotation à Athènes, moins liquide que les grandes places. Volatilité modérée.
Rebond tactique · famille expérimentale
Une baisse inhabituelle qui s'interrompt au contact d'une zone de cours déjà travaillée, avec rejet en séance et volume élevé. Famille expérimentale.
UPM.HE — UPM-Kymmene
Matériaux de base · Helsinki · EUR
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Valeur relevée par la famille Rebond tactique sur les deux lignes à la clôture du 29 octobre 2026 : baisse inhabituelle (écart réduit de 2,4), RSI à 28, rejet en séance, volume 2,5 fois supérieur à l'habitude.
Groupe finlandais de papier, de pâte et de biomatériaux. Cours à 22,92 euros le 29 octobre, en repli de 6,1 % sur cinq séances et de 7,1 % sur vingt séances, 18 % sous son plus haut d'un an. Cause identifiée : le rapport du troisième trimestre publié le 28 octobre, résultat opérationnel comparable de 131 millions d'euros en recul de 8 %, sous les attentes, à cause du déstockage des clients et de la hausse des coûts variables ; le titre avait perdu 5,6 % ce jour-là (communiqué de la société, Finwire, Börse Global).
Limites. La prévision de résultat opérationnel comparable du second semestre est maintenue à 375-575 millions d'euros ; la scission de l'activité contreplaqué (WISA Group) est en cours, avec une première cotation attendue début novembre, et la coentreprise des papiers graphiques attend encore l'accord des autorités de concurrence.
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Prochaine publication, celle des résultats annuels, fin janvier 2027, date non confirmée. Volatilité modérée.
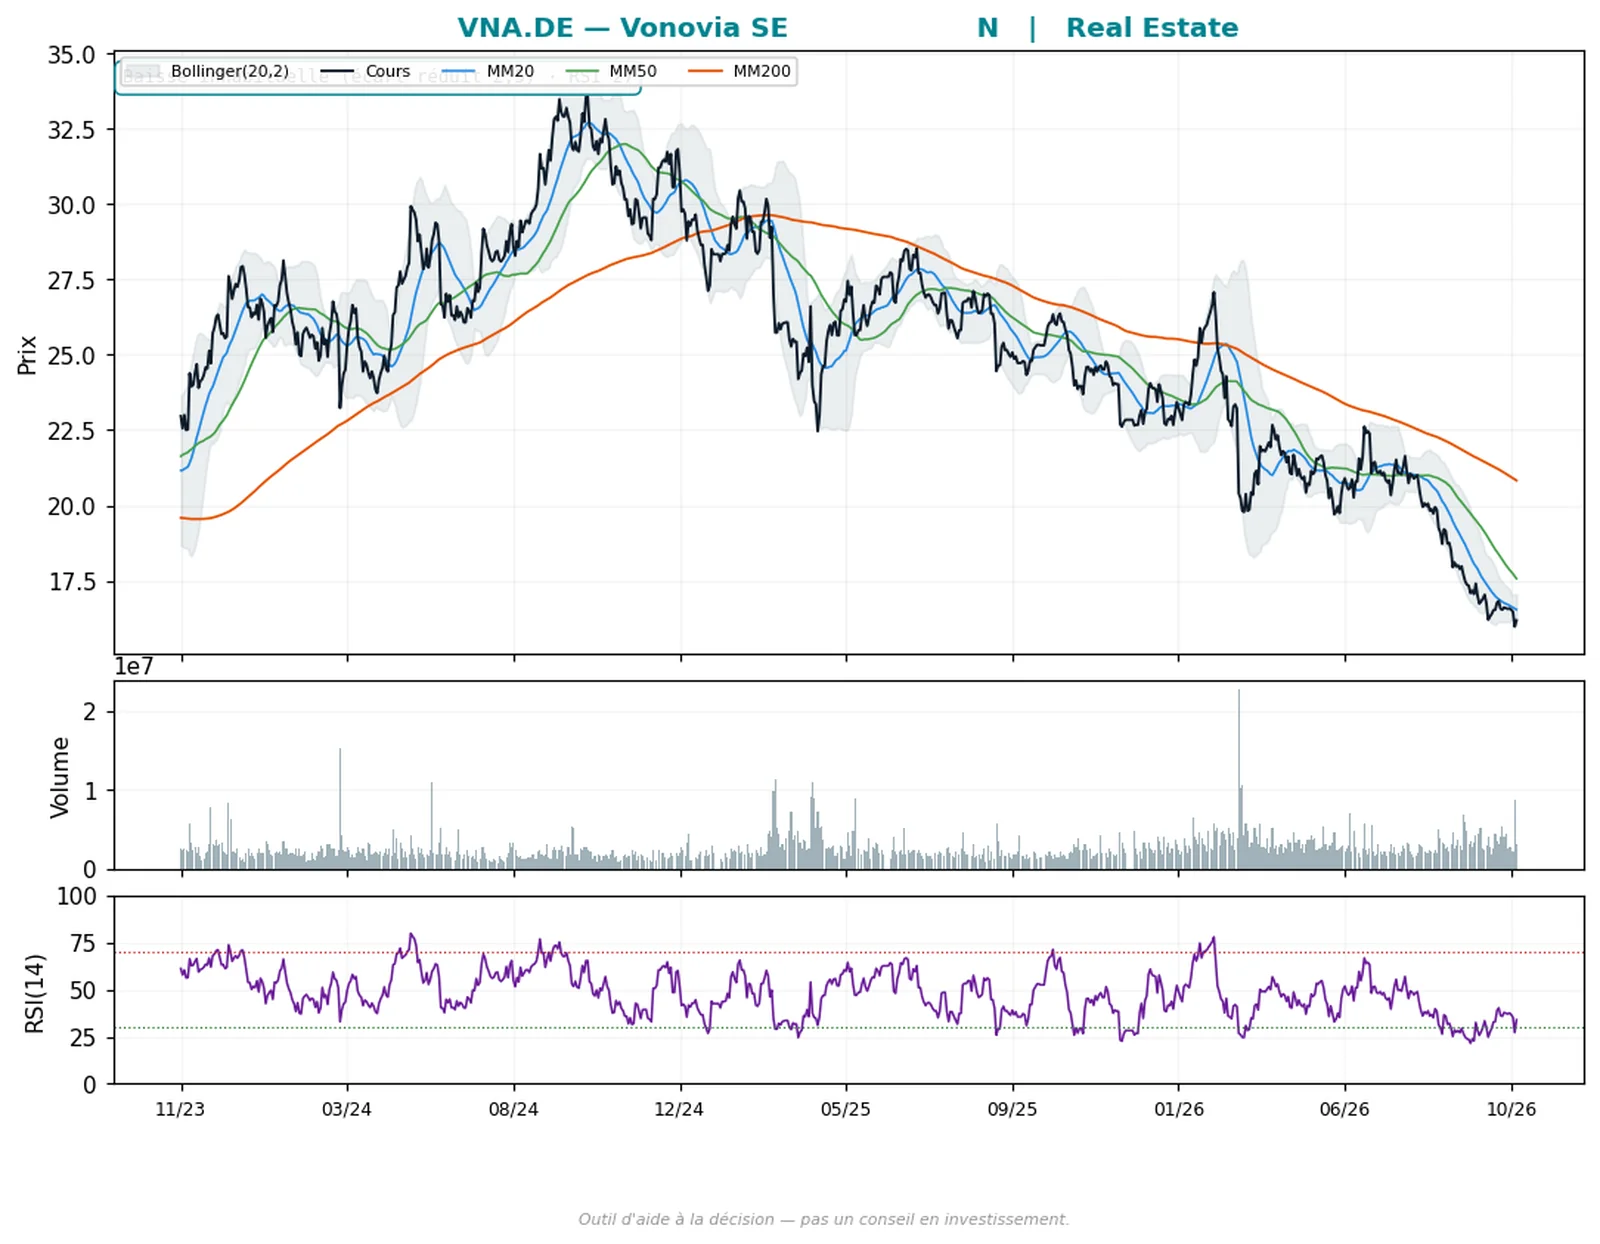
VNA.DE — Vonovia
Immobilier · Xetra · EUR
- Famille : Rebond tactique · famille expérimentale
- Risque : volatilité modérée
Pourquoi cette valeur. Cinquième valeur relevée par la famille Rebond tactique et troisième de la ligne Europe à la clôture du 29 octobre 2026 : baisse inhabituelle (écart réduit de 2,5), RSI à 27, rejet en séance, volume 2,9 fois supérieur à l'habitude.
Première foncière résidentielle allemande. Repli de 3,0 % le 29 octobre à 15,98 euros, lanterne rouge du DAX ce jour-là et plus bas depuis 2023 selon dpa-AFX, après un plus bas de séance à 15,26 euros ; 23,0 % de baisse sur soixante séances et 45 % sous son plus haut d'un an dans notre relevé.
Cause identifiée : le communiqué du 28 octobre au soir qui précise la prévision 2026, publie une première prévision 2027 (excédent brut d'exploitation ajusté légèrement supérieur à 2026) et abaisse les ambitions 2028 — croissance organique des loyers d'environ 4,5 % au lieu de 5 %, investissements d'environ 1,7 milliard d'euros au lieu de 2 — en invoquant des coûts de financement plus élevés et un marché des transactions atone (communiqué de la société, dpa-AFX, 4investors).
Limites. Rapport des neuf mois le 4 novembre 2026 (calendrier de la société) : dans les dix séances. Ratio prêts sur valeur de 46,0 % et dette nette de 14 fois l'excédent brut d'exploitation au 30 juin ; plusieurs titres de presse des 29 et 30 octobre évoquent un risque sur le dividende.
Famille expérimentale : le rebond observé un jour ne dit rien de la suite. Les foncières sont le compartiment le moins structuré de notre relevé (8,8 % de confirmation hebdomadaire) et le plus sensible aux taux longs, qui font le régime actuel. Volatilité modérée.
Les graphiques des valeurs suivies
Cours sur trois ans, bandes de Bollinger, moyennes mobiles, volume et RSI. Aucun niveau d’intervention n’est tracé. La date d’arrêt des données figure sous chaque graphique.
Top composite — 1 graphique
Écart de cotation sur volume — 5 graphiques
↑ Retour à l’analyse de UCB.BR
↑ Retour à l’analyse de MTRS.ST
Retournement Q2V — 6 graphiques
↑ Retour à l’analyse de PNDORA.CO
↑ Retour à l’analyse de EDEN.PA
Suivi de tendance — 2 graphiques
Qualité en repli — 3 graphiques
↑ Retour à l’analyse de DTE.DE
Momentum — 1 graphique
Rebond tactique · famille expérimentale — 4 graphiques
↑ Retour à l’analyse de UPM.HE
Les réflexions de la semaine
Lecture macro arrêtée au 31 octobre 2026, sur des données de marché au 29 octobre 2026 : notre relevé hebdomadaire a été renouvelé ce samedi et remplace celui du 19 octobre repris dans les éditions précédentes. Cinq des neuf thèmes de notre relevé sont repris ici ; les faits sont datés et les chiffres de marché proviennent de notre base ou d’une source citée.
Taux : triple statu quo des banques centrales, Lagarde part, le PIB français recule
Le fait. La Réserve fédérale a maintenu le 28 octobre sa fourchette à 3,75-4,00 % par dix voix contre deux, en qualifiant l'inflation d'« élevée » ; le lendemain, le PIB américain du troisième trimestre est ressorti à +3,4 % annualisé et le déflateur des dépenses de septembre à 3,6 % sur un an (Réserve fédérale, CNBC, BEA). La BCE a laissé son taux de dépôt à 2,50 % le 29 octobre et Christine Lagarde a annoncé le même jour son départ anticipé début février 2027 (Reuters, Franceinfo, LCP, Euronews).
La Banque du Japon a tenu 1,25 % le 30 octobre et doublé la cadence de ses cessions d'ETF (Reuters). En France, le PIB du troisième trimestre recule de 0,1 % (Insee, 30 octobre) ; le taux à dix ans, monté à 5,13 % le 22 octobre, cotait 4,93 % le 30 octobre et l'écart avec l'Allemagne est revenu de 176-178 à environ 155-165 points de base selon les sources (Agence France Trésor, Boursorama, Teleborsa).
Notre lecture. Le régime obligataire reste le fait dominant et il a changé de forme : les banques centrales ont cessé de monter sans cesser de menacer, et les marchés placent désormais une hausse américaine en décembre. Dans notre relevé au 29 octobre, sur 4 346 valeurs vivantes de plus de 3 milliards d'euros, la médiane gagne 1,0 % sur la semaine et 2,6 % sur un mois ; 55,4 % sont au-dessus de leur moyenne longue et 27,4 % ont une confirmation hebdomadaire stricte, contre 26,1 % trois séances plus tôt.
L'immobilier reste le compartiment le moins structuré, avec 8,8 % de confirmation.
Le scénario contraire. Un vote budgétaire sans accident le 3 novembre et un rapport sur l'emploi américain faible le 6 novembre détendraient d'abord l'immobilier et les bilans les plus endettés ; un rejet de la première partie du budget ou une inflation américaine ferme le 10 novembre rouvriraient l'écart de taux français. Le niveau exact de l'écart au 30 octobre n'a pas pu être recoupé.
Ormuz : Brent entre 113 et 117 dollars, gaz européen à 100 euros, les raffineurs rendent
Le fait. Le Brent a clôturé 113,43 dollars le 30 octobre pour le contrat le plus proche, en hausse d'environ 1,5 % sur la semaine et de 13,6 % sur octobre, le contrat de décembre étant cité vers 117,6 dollars (Investing.com, Zonebourse) ; le gaz européen a touché 100 euros le mégawattheure le 28 octobre, inédit depuis 2022 (L'EnerGeek). TotalEnergies a publié le 29 octobre une marge de raffinage européenne de 33,2 dollars le baril contre 8,4 un an plus tôt et des marges attendues « élevées jusqu'au premier semestre 2027 » (transcription).
Des médiateurs qataris ont passé douze heures à Téhéran le 30 octobre (CNBC), pendant que la presse évoquait, de sources anonymes, une fenêtre de frappes américaines début novembre.
Notre lecture. Le marché a commencé à vendre le pic des marges : dans notre relevé, les cinq raffineurs américains rendent 5,8 % en médiane sur la semaine après 22,9 % de hausse sur trois mois, tandis que les huit producteurs gagnent 2,8 % avec huit confirmations hebdomadaires sur huit et que le fret pétrolier repart de 10,4 %. L'énergie reste le deuxième secteur de la base par la confirmation (45,0 %), derrière la santé ; le couple Europe-énergie confirme à 53,4 %.
Le scénario contraire. Un accord via Doha comprimerait d'un coup la prime de raffinage et les taux de fret ; une campagne de frappes début novembre ferait l'inverse pour le pétrole et pour le kérosène des compagnies aériennes. La clôture du Brent du 30 octobre varie de 113 à près de 118 dollars selon le contrat lu.
Technologie : Alphabet perd 12,6 %, Intel 28 %, le financement de l'méthode quantitative en question
Le fait. Alphabet a perdu 12,64 % le 29 octobre après une recherche en ligne sous les attentes et un flux de trésorerie libre de nouveau négatif, pire séance depuis janvier 2025 (Boursorama, 24/7 Wall St.) ; Amazon a publié le même soir un flux de trésorerie libre sur douze mois de -42,4 milliards de dollars et une dette à long terme passée de 65,6 à 173,1 milliards (CNBC) ; Microsoft a annoncé un Azure à +48 % mais des investissements doublés (XTB).
Le 30 octobre, Intel a perdu 28 % après une prévision de quatrième trimestre sous les attentes, entraînant AMD, Qualcomm et Nvidia et un indice des semi-conducteurs en baisse de 7 à 8 % (ABC Bourse) ; le Nasdaq finit la semaine à -2,0 %, à 8 % sous son pic d'octobre, le S&P 500 à -0,6 % (AP). ServiceNow avait perdu 27 % le 29 octobre et F5 20 % le 28 octobre après leurs publications.
Notre lecture. Le débat a basculé du niveau des investissements vers leur financement. Notre relevé, arrêté au 29 octobre, voit la séance d'avant : les dix semi-conducteurs du panier rebondissent de 9,8 % sur la semaine avec une seule confirmation hebdomadaire sur dix, le logiciel gagne 2,4 % avec quatre confirmations, et les huit loueurs de calcul et mineurs endettés rebondissent de 5,5 % tout en restant à -28,7 % sur un mois, sans un seul titre au-dessus de sa moyenne longue.
La mémoire tient par ses résultats record (SK Hynix, Samsung, TSMC, ASML) ; le logiciel qui déçoit perd 20 à 30 % en une séance.
Le scénario contraire. Apple publie le 2 novembre et Nvidia le 17 novembre : deux publications capables de faire repartir la mémoire et les serveurs. À l'inverse, la question du financement rejoue à chaque donnée de taux. La séance du 30 octobre n'est pas dans notre relevé.
Santé : le secteur le plus confirmé de notre relevé, Sanofi relève ses prévisions
Le fait. Sanofi a gagné 4,7 % le 30 octobre après un chiffre d'affaires trimestriel de 14,44 milliards d'euros et un deuxième relèvement de prévisions annuelles de l'année (BFM Bourse, Boursorama). Glaukos a gagné 33,6 % le 29 octobre sur un trimestre à +58 % de ventes et un premier résultat net positif (communiqué). UCB a confirmé le 29 octobre sa hausse de 21,6 % du 22 octobre, jour de son second relèvement de prévisions.
La FDA a étendu le 26 octobre l'indication de Talzenna avec Xtandi et approuvé en avance le bepirovirsen de GSK et Ionis (RTTNews).
Notre lecture. La santé est devenue le secteur le plus confirmé de toute la base : 48,0 % de confirmation hebdomadaire stricte sur 367 valeurs au 29 octobre, contre 42,4 % trois séances plus tôt, 74,7 % des valeurs au-dessus de leur moyenne longue, +7,3 % sur un mois. Le secteur tient par des résultats cliniques et des décisions réglementaires qui peuvent tomber dans l'autre sens : Alnylam a perdu 23 % sur la semaine et Corcept reste 20 % sous son cours d'avant la phase 3 d'un concurrent.
Le scénario contraire. Chaque moteur est binaire ; une dilution suit souvent un succès. Les causes des mouvements de Genmab, d'Alnylam, de Twist Bioscience et de 10x Genomics n'ont pas pu être vérifiées par la rédaction avant cette édition.
Brésil : l'Ibovespa perd 18 % sur la semaine, les banques européennes publient des records
Le fait. Après la réélection du président Lula le 25 octobre, l'indice de São Paulo a perdu 16 à 17 % le 26 octobre puis fini la semaine à -18,12 %, pire semaine depuis mars 2020, et le dollar a gagné 9,15 % face au réal, plus forte hausse hebdomadaire depuis 2008 (BFM Bourse, Reuters, CNN Brasil, Agência Brasil). En Europe, BNP Paribas (3,46 milliards d'euros de résultat net, +14 %), Deutsche Bank (troisième record trimestriel), Société Générale (neuf mois record) et Crédit Agricole (+17,9 %) ont publié du 28 au 30 octobre ;
UniCredit a décalé sa publication au 9 novembre (ABC Bourse, Zonebourse, ad-hoc-news). L'assemblée de Monte dei Paschi a rejeté le 29 octobre le plan alternatif de sa direction et Intesa Sanpaolo a confirmé le 30 octobre la poursuite de son offre.
Notre lecture. Dans notre relevé, les huit certificats brésiliens cotés à New York perdent 21,1 % en médiane sur la semaine et Edenred, dont le Brésil est le premier marché, 9,0 %. Les trois banques françaises rebondissent de 4,5 % après leurs publications mais restent à -10,3 % sur un mois, sans aucune au-dessus de sa moyenne longue ; les treize banques européennes hors France n'ont qu'une confirmation hebdomadaire sur treize pour la cinquième semaine. Un trimestre record suivi d'un titre stable dit que le marché paie l'exposition souveraine, pas le résultat.
Le scénario contraire. Un ministre des Finances jugé orthodoxe à Brasilia ou un vote budgétaire sans accident à Paris le 3 novembre renverseraient ces lectures en une séance ; une contestation prolongée du résultat brésilien ou un rejet du budget français les prolongeraient. Les chiffres de Santander et de Deutsche Bank proviennent de sources secondaires.
Les échéances à surveiller
Les dates connues qui peuvent faire bouger le CAC 40 et les signaux de notre témoin de tension dans les semaines qui viennent. Ce sont des faits de calendrier, publics et datés ; nous indiquons pour chacun le signal du témoin qu’il peut toucher. Rien ici ne dit quoi faire.
- 2 novembre 2026 : Résultats du quatrième trimestre fiscal d'Apple après la clôture de New York, première publication du nouveau directeur général (site de la société). signal de volatilité et largeur des indices, par le poids du titre dans les indices mondiaux.
- 3 novembre 2026 : Vote solennel à l'Assemblée nationale sur la première partie (recettes) du projet de loi de finances 2027, reporté du 20 octobre (page officielle de l'Assemblée) ; élections américaines de mi-mandat le même jour ; résultats de Marathon Petroleum, DuPont, ADT, Red Rock Resorts et Corcept (sites des sociétés). signal écart de taux France / Pays-Bas et signal banques françaises : Moody's a conditionné le maintien de la note au vote d'un budget réduisant le déficit.
- 4 novembre 2026 : Inflation de la zone euro d'octobre, estimation rapide (Eurostat) ; résultats de Pandora à 11 h avec mise à jour stratégique, rapport des neuf mois de Vonovia, résultats d'Acadia Healthcare et de Remitly après la clôture (sites des sociétés) ; entrée d'Okta dans le S&P 500 avant l'ouverture (S&P Dow Jones Indices, 30 octobre). signal de tendance du CAC 40 par les taux ; publications pour deux valeurs de cette édition.
- 5 novembre 2026 : Décision de la Banque d'Angleterre à 12 h ; résultats de Deutsche Telekom, de Maersk (8 h, conférence à 11 h), de Rheinmetall (14 h), de Monte dei Paschi, d'Insight Enterprises et de 10x Genomics (sites des sociétés et notices officielles). signal euro par le change, signal banques par Monte dei Paschi ; publications pour deux valeurs de cette édition.
- 6 novembre 2026 : Rapport sur l'emploi américain d'octobre à 8 h 30, heure de New York (Bureau of Labor Statistics). les taux longs font le régime actuel : signal de tendance et signal de volatilité.
- 9 novembre 2026 : Début de l'examen du projet de loi de financement de la Sécurité sociale 2027 au Sénat, après son rejet à l'Assemblée le 23 octobre (page officielle du Sénat) ; résultats du troisième trimestre d'UniCredit, décalés du 22 octobre (communiqué de la banque) ; ouverture de la COP31 à Antalya. signal écart de taux France / Pays-Bas ; signal largeur des banques européennes.
- 10 novembre 2026 : Inflation américaine d'octobre à 8 h 30, heure de New York (Bureau of Labor Statistics). signal de tendance du CAC 40 par les taux américains.
- 11 novembre 2026 : Publication par la BCE de la série mensuelle d'octobre des rendements à long terme des États membres, lue par notre témoin pour l'écart France / Pays-Bas (calendrier statistique de la BCE) ; journée investisseurs de Munters (site de la société). signal écart de taux France / Pays-Bas : la série de septembre vaut 88 points de base, les taux de marché d'octobre ont donné un écart nettement plus large.
- 17 novembre 2026 : Vote d'ensemble du projet de loi de finances 2027 à l'Assemblée nationale (délai constitutionnel) ; résultats du troisième trimestre fiscal de Nvidia à 17 h, heure de New York (communiqué de la société du 28 octobre) ; détachement du dividende de Phillips 66. signal écart de taux France / Pays-Bas ; signal de volatilité par le poids de Nvidia.
- 27 novembre 2026 : Revue de la note souveraine de la France par S&P Global (calendrier de l'Agence France Trésor) ; réunion ministérielle de l'OPEP+ le 29 novembre (communiqué de l'organisation). signal écart de taux France / Pays-Bas et signal banques françaises ; pétrole par l'OPEP+.
Risques et scénarios contraires
- Le témoin de tension affiche le rouge depuis le 7 octobre : le régime reste celui d’une tension, et la sélection se concentre sur des valeurs en repli ou en rebond, dont les lectures peuvent se prolonger à la baisse avant toute stabilisation.
- Les données de cette édition sont arrêtées au jeudi 29 octobre : la séance du vendredi 30 octobre, marquée par la chute de 28 % d’Intel, un Nasdaq à -2,9 % et un repli de 10,8 % de Dell et de 5,3 % de Micron, n’y figure pas. Les lectures de Dell et de Micron sont déjà dépassées par cette séance.
- Le vote de la première partie du budget 2027 le 3 novembre et le PIB français négatif du troisième trimestre pèsent sur l’écart de taux France / Pays-Bas et sur les banques françaises, deux signaux déjà actifs du témoin ; la revue de S&P le 27 novembre suit.
- Les trois banques centrales ont maintenu leurs taux tout en laissant ouverte une hausse en décembre : le rapport sur l’emploi américain du 6 novembre et l’inflation américaine du 10 novembre peuvent déplacer les taux longs, qui font le régime actuel et pèsent d’abord sur l’immobilier (Vonovia) et sur les bilans endettés.
- Le pétrole est au plus haut de l’année et le gaz européen a touché 100 euros : les trois valeurs énergétiques de l’édition (Phillips 66, HELLENiQ Energy, Motor Oil Hellas) et l’armateur Maersk reposent sur le même facteur, le détroit d’Ormuz. Un accord, même partiel, comprimerait d’un coup la marge de raffinage et les taux de fret ; une campagne de frappes début novembre ferait l’inverse. Les raffineurs américains ont déjà rendu 5,8 % sur la semaine dans notre relevé.
- La seule valeur du Top composite, ServiceNow, est relevée après la pire séance de son histoire : le score composite ordonne les titres entre eux à partir de la baisse et n’a jamais été présenté comme un gage de performance. Fortinet, Dell, Micron et F5 appartiennent au même compartiment technologique, où les publications décevantes ont coûté 20 à 30 % en une séance cette semaine.
- Plusieurs valeurs sortent d’une publication ou d’une annonce (Glaukos, Crocs, Fortinet, Phillips 66, DoorDash, Service Corporation, Xylem, UPM-Kymmene, UCB, Munters, Valmet, Edenred, Bankinter, Vonovia) : le mouvement observé reflète déjà une information publique. DoorDash est l’acquéreur d’Instacart dans une opération de 17 milliards de dollars soumise aux autorités de concurrence.
- Des publications tombent dans les dix séances pour cinq valeurs de l’édition : Pandora et Vonovia le 4 novembre, Deutsche Telekom et Maersk le 5, HELLENiQ Energy le 12. Les faits publiés dans ces cartes seront périmés à ces dates.
- Douze lignes relevées par la grille ont été écartées, soit un peu plus d’un tiers des lignes du relevé (onze valeurs douteuses sur trente-quatre distinctes, une offre en cours), pour une offre d’achat, une ligne miroir ou une séance manquante dans la fenêtre lue ; la famille Momentum de la ligne Monde n’a aucune valeur publiée. Les valeurs en couronnes suédoises et danoises ajoutent un effet de change pour un investisseur en euros.
- Le témoin de tension est un indicateur de régime qui ne date ni les creux ni les sommets ; son signal de l’écart de taux est mensuel et n’enregistrera le mois d’octobre qu’à la publication de la BCE du 11 novembre, alors que les taux de marché donnent déjà un écart bien plus large que la série de septembre.
Transparence et méthode
Les familles de lecture décrivent des états de marché mesurables ; aucune n’est présentée comme un gage de performance. Des garde-fous écartent en amont les places non accessibles depuis la France, les séries de cours douteuses, les titres sous offre publique et les produits à levier ; lorsqu’une série présente une séance manquante dans la fenêtre lue, qu’une ligne n’est qu’un miroir d’un titre déjà présent, ou qu’une offre est trop récente pour être détectée par la grille, la rédaction écarte la valeur elle-même, comme aujourd’hui pour douze lignes. Les réserves d’actualité vérifiées par la rédaction figurent dans les limites de chaque carte.
Données de marché arrêtées à la séance du jeudi 29 octobre 2026 pour toutes les places, témoin de tension au 28 octobre, lecture macro renouvelée le 31 octobre 2026. Aucune édition n’a été publiée pour les séances des 27 et 28 octobre ; l’édition précédente, datée du 27 octobre, couvrait la séance du 26 octobre. La séance du 30 octobre sera couverte par une édition ultérieure.
Les éditions précédentes
L’édition précédente, celle du 27 octobre 2026, reste accessible, et toutes nos analyses quotidiennes sont disponibles dans les archives.